Оборотно-сальдова відомість
Цей звіт є одним із найчастіше використовуваних звітів у бухгалтерській практиці.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Цей звіт є одним із найчастіше використовуваних звітів у бухгалтерській практиці.
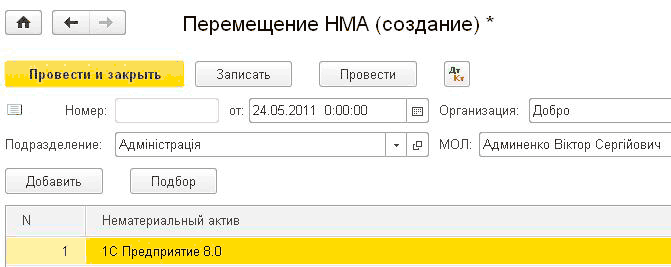
ЧитатиДо нематеріальних активів (НМА) можуть бути віднесені такі об'єкти:Надходження, виготовлення, прийняття до обліку НМА. Дані для нарахування амортизації. Модернізація НМА. Вибуття. Інвентаризація нематеріальних активів
ЧитатиДля коректного розрахунку заробітної плати необхідно:
ЧитатиРежим відображення вкладки "Рахунки обліку розрахунків" залежить від того, увімкнено чи вимкнено кнопку "Показати/приховати рахунки обліку" командної панелі форми документа.
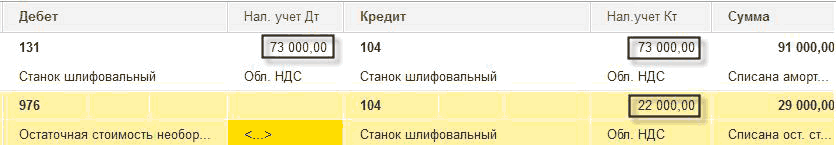
ЧитатиПодатковий облік з податку на прибуток у конфігурації організовано таким чином:Статті податкового обліку. Податковий облік необоротних активів. Облік різниць. Нормовані витрати
ЧитатиВидача готівкових коштів підзвітній особі відображається документом "Видатковий касовий ордер" із зазначенням відповідного виду операції, підзвітної особи та суми.Розрахунки через касу
ЧитатиУ типових конфігураціях "Комплексний облік для бюджетних установ України" і "Бухгалтерія для бюджетних установ України" реалізовано імпорт даних (довідкової інформації та початкових залишків) із конфігурації "1С:Бухгалтерія 7.7 для бюджетних установ України". Детальніше про це написано у статті "Механізм переходу з "Бухгалтерії 7.7 для бюджетних установ України" на 1С:Підприємство 8 для бюджетних установ України".
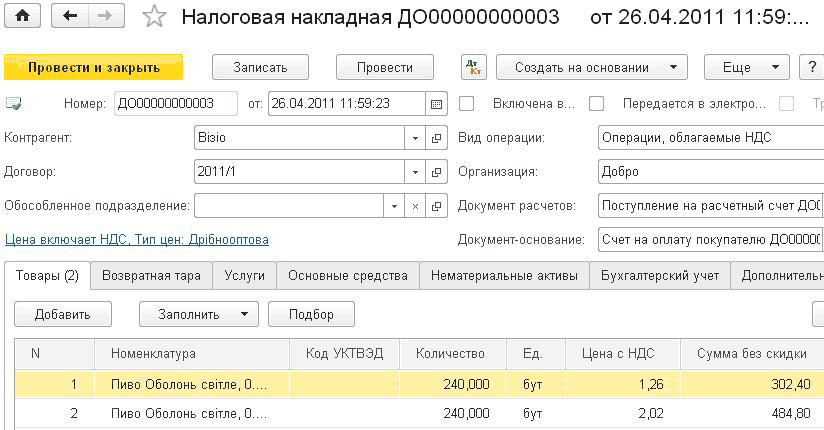
ЧитатиДля виписки документа "Додаток 2 до податкової накладної", якщо податкова накладна виписувалася до початку ведення обліку, у конфігурації слід внести документ "Податкова накладна" (з відповідними номером і датою до початку ведення обліку) та заповнити табличні частини. При цьому проводити документ не потрібно, а лише записати й зберегти в непроведеному вигляді (тобто натиснути в нижньому правому куті документа кнопку "Записати"). Документ "Додаток 2 до податкової накладної" слід сформувати на підставі збереженого документа "Податкова накладна".
ЧитатиЗа результатами господарської діяльності єдиноподатники подають податкову декларацію платника ЄП залежно від належності до тієї чи іншої групи, форми якої затверджені Наказом № 1688. Зокрема, цим наказом затверджено:Загальні положення. Загальні вимоги до оформлення декларації. Алгоритм заповнення податкової декларації платника єдиного податку. Алгоритм заповнення податкової декларації платника єдиного податку – фізичної особи - підприємця. Алгоритм заповнення податкової декларації платника єдиного податку – юридичної особи. Документи
ЧитатиДокладніше про облік стажу для користувачів конфігурацій "Зарплата та Управління Персоналом для України" і "Управління виробничим підприємством для України" описано у статті "Облік стажу працівників організації ".
ЧитатиЗ точки зору підсистеми обліку ПДВ документами реалізації можна вважати такі документи:Реалізація активів покупцю. Надходження оплати. Податкова накладна. Додаток 1 до податкової накладної. Додаток 2 до податкової накладної. Спеціалізовані звіти з аналізу вихідного ПДВ
ЧитатиУ "1С:Бухгалтерії 8 для України" реалізовано такі варіанти обліку переробки давальницької сировини:Надання організацією послуг з переробки. Надходження сировини від замовника. Передача сировини замовника у виробництво. Облік власних витрат на виробництво продукції з давальницької сировини. Випуск готової продукції з давальницької сировини. Реалізація послуг з переробки сировини замовника. Передача сировини та надходження готової продукції з переробки. Передача сировини в переробку. Витрати переробки. Надходження продукції з переробки. Повернення матеріалів, не використаних під час переробки
Читати