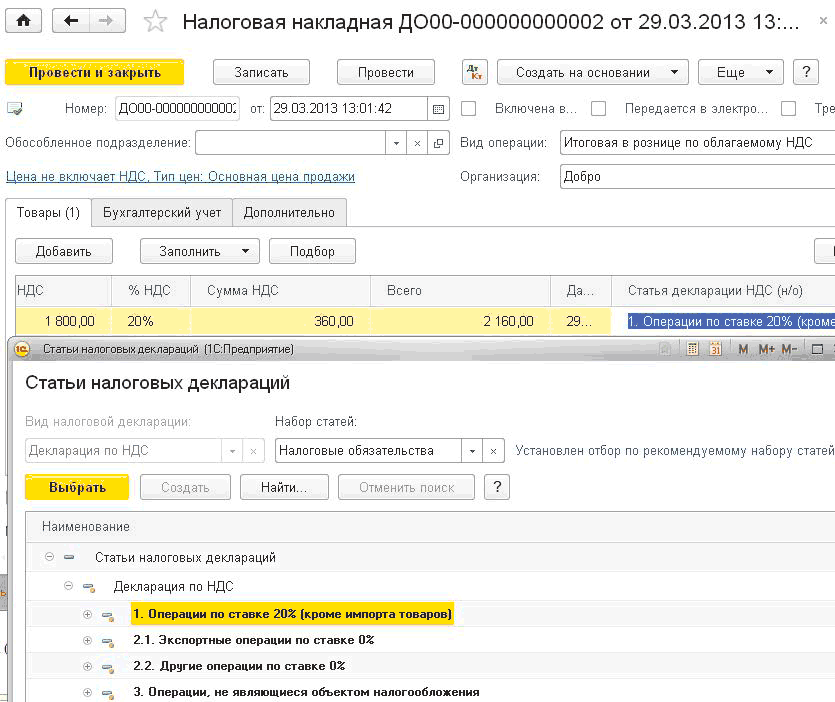
Підсистема обліку ПДВ призначена для накопичення та підготовки даних, необхідних для оформлення податкових документів, побудови облікових форм і регламентованої звітності з податку на додану вартість.Ставки ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Податкові призначення. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Складний податковий облік: відкладений облік «першої» події
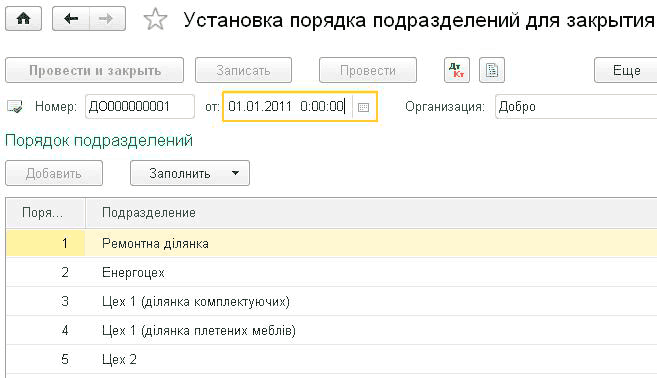
Для нарахування амортизації основних засобів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації ОЗ" документа "Закриття місяця". Для нарахування амортизації нематеріальних активів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації НМА" того ж документа.Нарахування амортизації. Переоцінка валютних коштів. Розподіл ТЗР. Коригування фактичної вартості номенклатури. Списання витрат майбутніх періодів. Розрахунок собівартості готової продукції. Визначення порядку переділів. Спосіб розрахунку собівартості виробництва вручну (за підрозділами). Спосіб розрахунку собівартості виробництва за переділами передбачає автоматичний розрахунок порядку переділів. У цьому разі як переділ сприймається випуск одного підрозділу за однією номенклатурною групою.. Коригування фактичної вартості номенклатури. Розрахунок собівартості, продукції, напівфабрикатів, робіт і послуг за прямими витратами виробництва. Розподіл загальновиробничих витрат. Коригування планової вартості продукції та напівфабрикатів до фактичної вартості.. Переоцінка вартості запасів. Розрахунок торгової націнки за проданими товарами
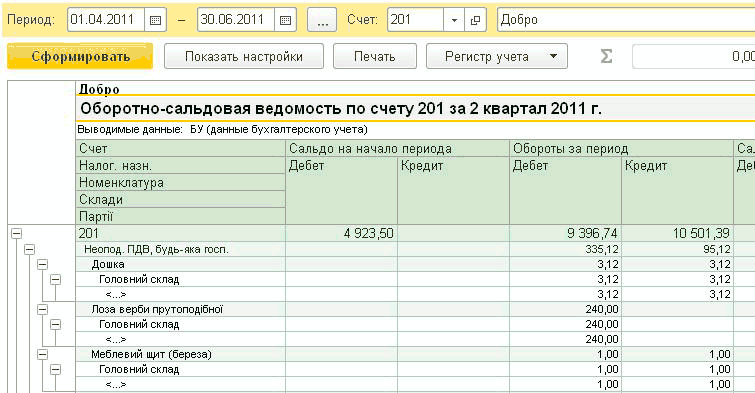
До "1С:Бухгалтерії 8 для України" включено стандартні звіти, призначені для отримання даних щодо залишків і оборотів рахунків, субконто та проводок у різних розрізах для бухгалтерського й податкового обліку.Налаштування параметрів звіту. Параметри звіту. Групування. Відбір даних для звіту. Показники. Додаткові поля. Сортування. Оформлення. Механізм розшифрування звітних даних
Для зміни рахунку обліку запасів необхідно скористатися документом "Внутрішнє переміщення". У табличній частині документа на вкладці "Запаси" у колонці "Рахунок обліку" зазначається старий рахунок обліку (261), а у колонці "Рахунок обліку одержувача" зазначається новий рахунок (201).
Параметри аналітичного обліку, спільні для всіх організацій підприємства, встановлюються у формі "Параметри обліку" (меню "Головне —” Налаштування —” Параметри обліку").Банк і каса. Розрахунки з контрагентами. Запаси. Торгівля. Виробництво. План рахунків. Співробітники та зарплата
Для кожного співробітника фіксується перелік обов'язкових для нього внесків (елементів довідника "Податки"). Задається він за допомогою документа "Прийом на роботу в організацію". Табличні частини "Внески" та "Внески ФОП" цього документа можуть автоматично заповнитися, якщо вказано набір внесків в елементі довідника "Співробітники організацій".
Надходження на склад матеріалів, призначених для виробництва, відображається документами: "Надходження товарів і послуг" (меню "Купівлі" —”"Купівлі" —” "Надходження товарів і послуг") і "Авансовий звіт" (меню "Банк і каса" —” "Каса" —” "Авансові звіти"). Надходження матеріалів відображається аналогічно надходженню товарів(див. у главі 6 підрозділ "<u>Надходження товарів</u>").
Облік доходів, отриманих фізичними особами (співробітниками) для потреб розрахунку ПДФО ведеться в регістрі накопичення "ПДФО по співробітниках" у розрізі кодів доходу, місяців податкового періоду та дат нарахування доходів. Структура регістру відповідає вимогам регламентованої форми "Розрахункова відомість за формою №– 1ДФ".Особливості обліку ПДФО. Класифікація доходів. Дані про пільги фізичних осіб з ПДФО. Обчислення ПДФО. Перерахунок ПДФО