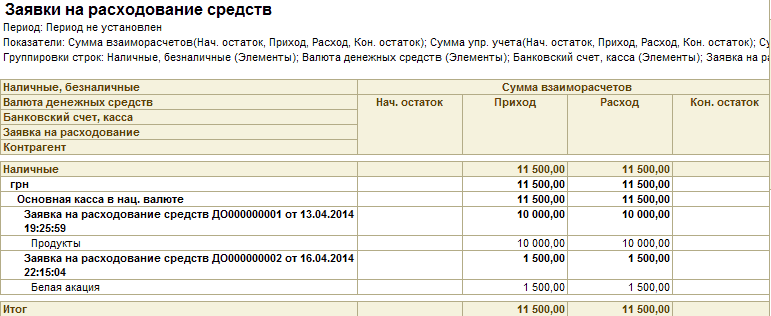
Закриття запланованих надходжень і витрат грошових коштів
ознайомившись із цим текстом, ви навчитеся оформлювати заявки на закриття запланованих надходжень і витрат грошових коштів.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
ознайомившись із цим текстом, ви навчитеся оформлювати заявки на закриття запланованих надходжень і витрат грошових коштів.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17). Методика, описана в статті, актуальна також для конфігурації "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Аналіз даних
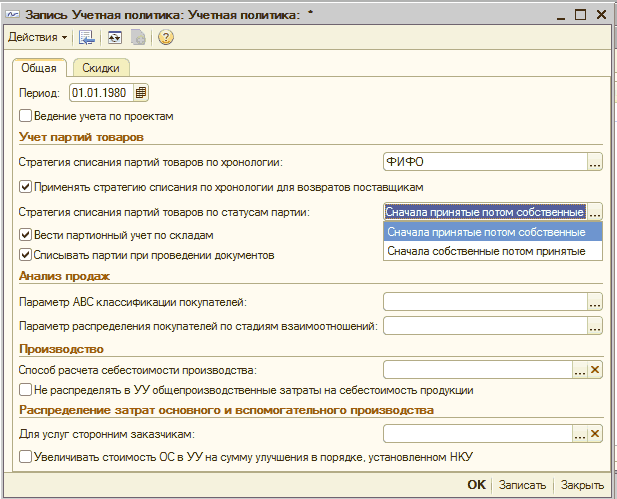
ЧитатиРеалізація комісійних товарів проводиться як за оптовими цінами, так і вроздріб. Модель реалізації цих товарів схожа з продажем власних товарів. У налаштуваннях параметрів обліку зазначається черговість списання партій власних товарів і комісійних однакового найменування (характеристик, серій):
ЧитатиУ цьому розділі буде розглянуто питання, що стосуються обліку Єдиного податку. Як ведеться облік доходів платника Єдиного податку? Як нарахувати дохід при отриманні оплати від оптового клієнта? Як зменшити дохід при поверненні грошей оптовому клієнту? Як нарахувати дохід від роздрібної торгівлі за готівковий розрахунок в автоматизованій торговій точці? Як нарахувати дохід від роздрібної торгівлі за готівковий розрахунок у неавтоматизованій (віддаленій) торговій точці? Як нарахувати дохід від роздрібних продажів при оплаті платіжними картками? Як нарахувати дохід в інших випадках надходження грошових коштів? Як заповнити платіжний документ, якщо надходження грошових коштів не є доходом платника Єдиного податку? Навіщо ведеться облік витрат платника Єдиного податку? Як нарахувати витрати при оплаті постачальнику за товари (роботи, послуги)? Як нарахувати витрати при виплаті зарплати, ЄСВ та в інших випадках? Як заповнити платіжний документ, якщо списання грошових коштів не є витратою платника ЄП? Як заповнити платіжний документ, якщо платник Єдиного податку не веде облік витрат? Як заповнити Книгу доходів (Книгу доходів і витрат)?
ЧитатиУ цій статті описано методику відображення операцій фінансового лізингу в бухгалтерському та податковому обліку підприємства ? лізингоодержувача, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типової конфігурації "Управління торговельним підприємством для України", редакція 1.2.Приклад
Читатиознайомившись із цим текстом, ви дізнаєтеся про можливість аналізу руху грошових коштів підприємства за певний період часу, аналізу доступності грошових коштів, відстеження оборотів, порівнювати суми запланованих і фактичних платежів.Звіт «Рух грошових коштів». Звіт «Аналіз руху грошових коштів». Звіт «Аналіз доступності грошових коштів за днями»
ЧитатиУ цьому розділі описується методика налаштування програми для автоматичного розподілу суми нарахованої амортизації за різними рахунками бухгалтерського обліку та об'єктами аналітики у заданій користувачем пропорції.Приклад. Як налаштувати правила розподілу в програмі. Нарахування амортизації
ЧитатиУ типовій конфігурації "Зарплата та Управління Персоналом для України" і "Управління виробничим підприємством для України" розрахунок сум відрядного заробітку може здійснюватися як окремо для управлінського та для регламентованого обліку, так і спільно одним документом, тобто розрахунок відрядного заробітку є механізмом, який використовує єдиний документообіг для всіх видів обліку.
ЧитатиУ цій статті описано методику відображення в податковому та бухгалтерському обліку торгових патентів, придбаних підприємством, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типових конфігурацій "Управління торговельним підприємством для України", редакція 1.2 і "Управління виробничим підприємством для України", редакція 1.3.Загальні положення. Приклад
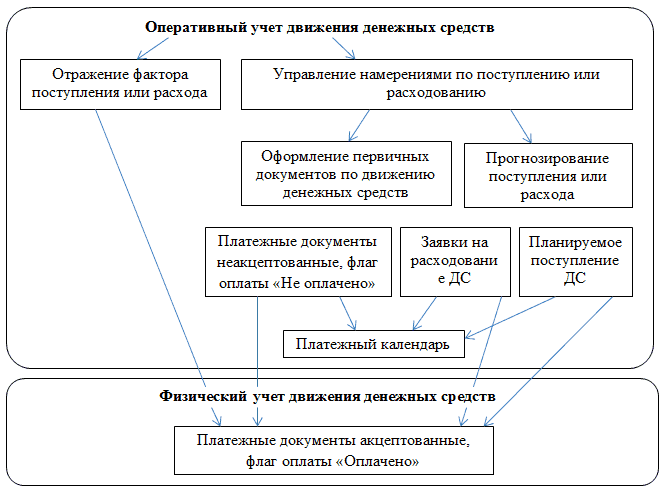
Читатиознайомившись із цим текстом, ви ознайомитеся з концептуальними особливостями оперативного обліку грошових коштів і короткострокового прогнозування, ознайомитеся з документом, що оформляє рух грошових коштів.Концепція
ЧитатиСтаття актуальна для конфігурації "Бухгалтерія для України" (редакція 1.2).Загальні відомості. Варіанти керування механізмом «Дата актуальності обліку». 1. Встановлення механізму «Дата актуальності обліку»
Читати