Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2)Основні положення. Заповнення основних реквізитів шапки документа "Платіжне доручення вхідне". Порядок відображення реквізитів «Розшифрування платежу» документа "Платіжне доручення вхідне"
Сьогодні очевидно, що економіка країни диктує свої умови для розвитку та роботи українських підприємств. Для українського бізнесу актуальними залишаються питання впровадження у господарську практику інформаційних технологій і програмних систем для автоматизації основної підприємницької діяльності, що приносить прибуток. Від правильної оцінки ситуації залежить майбутнє, дохідність, стратегія розвитку підприємства загалом.
Зараз майже вся людська діяльність у реальному житті має своє відображення у віртуальному світі. Із стрімким розвитком інформаційних технологій і, як наслідок, появою різноманітних мобільних девайсів хмарні технології набувають дедалі більшої популярності. Під хмарними технологіями можна розуміти величезне різноманіття сервісів, доступ до яких можна отримати через інтернет.
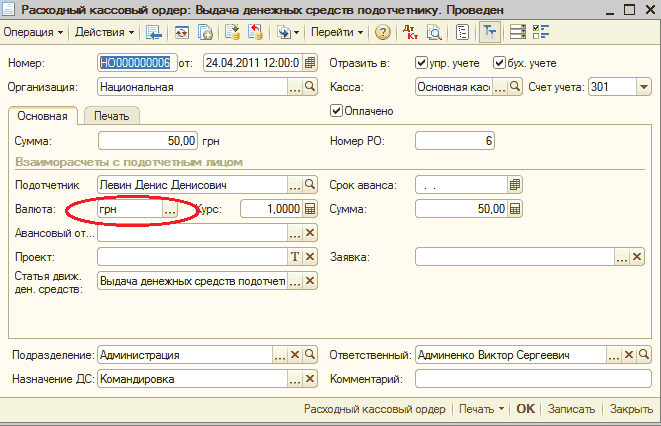
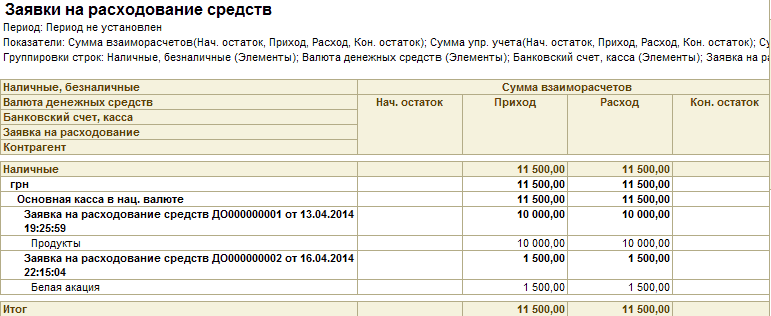
ознайомившись із цим текстом, ви дізнаєтеся, як здійснюється ведення документообігу, обліку та аналізу взаєморозрахунків з підзвітними особами, дізнаєтеся про застосування валюти взаєморозрахунків, розберете на прикладі ситуацію, коли валюта взаєморозрахунків відрізняється від валюти грошових коштів.
Для обліку часових поясів під час роботи в системі "1С:Підприємство" існує поняття часового поясу інформаційної бази та часового поясу сеансу. Для роботи з документами також використовується поняття поточної дати сеансу.В одній базі ведеться облік за однією фірмою. В одній базі ведеться облік за кількома фірмами
Бухгалтерські послуги - це основа фінансової діяльності підприємств, вони необхідні у питаннях ведення бізнесу. Контроль за доходами та витратами компанії ведеться за допомогою бухгалтерських послуг. Різновиди бухгалтерських послуг. Бухгалтерські послуги, які проводяться спільно з аудитом:. Бухгалтерські послуги, несумісні з аудитом:
Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17). Методика, описана в статті, актуальна також для конфігурації "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Аналіз даних
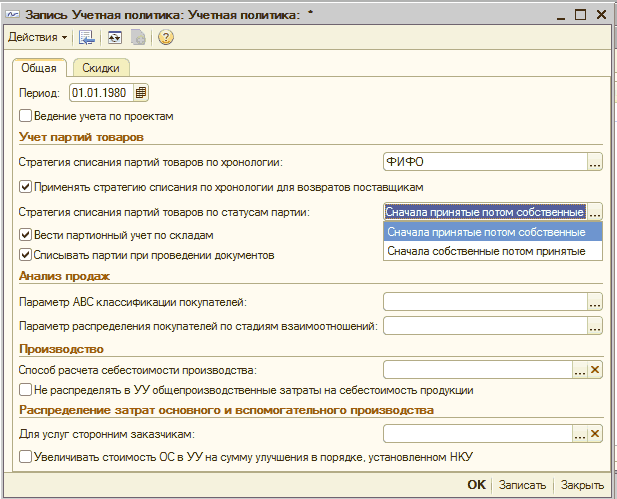
Реалізація комісійних товарів проводиться як за оптовими цінами, так і вроздріб. Модель реалізації цих товарів схожа з продажем власних товарів. У налаштуваннях параметрів обліку зазначається черговість списання партій власних товарів і комісійних однакового найменування (характеристик, серій):
У цьому розділі буде розглянуто питання, що стосуються обліку Єдиного податку. Як ведеться облік доходів платника Єдиного податку? Як нарахувати дохід при отриманні оплати від оптового клієнта? Як зменшити дохід при поверненні грошей оптовому клієнту? Як нарахувати дохід від роздрібної торгівлі за готівковий розрахунок в автоматизованій торговій точці? Як нарахувати дохід від роздрібної торгівлі за готівковий розрахунок у неавтоматизованій (віддаленій) торговій точці? Як нарахувати дохід від роздрібних продажів при оплаті платіжними картками? Як нарахувати дохід в інших випадках надходження грошових коштів? Як заповнити платіжний документ, якщо надходження грошових коштів не є доходом платника Єдиного податку? Навіщо ведеться облік витрат платника Єдиного податку? Як нарахувати витрати при оплаті постачальнику за товари (роботи, послуги)? Як нарахувати витрати при виплаті зарплати, ЄСВ та в інших випадках? Як заповнити платіжний документ, якщо списання грошових коштів не є витратою платника ЄП? Як заповнити платіжний документ, якщо платник Єдиного податку не веде облік витрат? Як заповнити Книгу доходів (Книгу доходів і витрат)?
У цій статті описано методику відображення операцій фінансового лізингу в бухгалтерському та податковому обліку підприємства ? лізингоодержувача, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типової конфігурації "Управління торговельним підприємством для України", редакція 1.2.Приклад