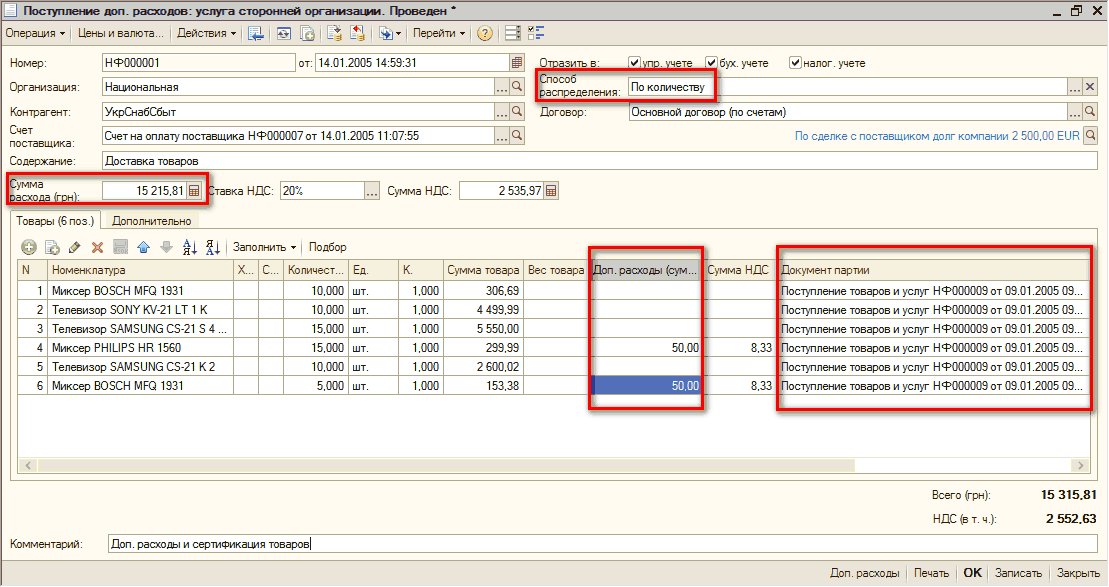
Дізнаєтеся, які господарські операції можна відобразити за допомогою документа "Додаткові витрати". Розглянете способи розподілу суми витрат. Зрозумієте, які документи необхідно використовувати для повернення постачальнику товарів і тари, що надійшли.Інші додаткові витрати на придбання ТМЦ. Документ "Додаткові витрати". Повернення придбаних ТМЦ постачальнику
При увімкненій ділянці обліку "Торгівля+склад" операції, пов'язані з обліком товарів, тари, продукції, взаєморозрахунками та рухом грошових коштів, можна проводити тільки за допомогою документів.
У розділі розглядається податковий облік доходів від реалізації та собівартості реалізації, що відбувається під час проведення документів реалізації та звітів за комісійними операціями. Накопичення доходів і витрат поточного періоду. Витрати, пов'язані з уведенням в експлуатацію малоцінних активів.
Для правильного відображення операцій з вибуття одним із головних моментів є контроль наявності потрібної кількості ТМЦ у залишку. Під час розрахунку собівартості ТМЦ, що продаються, важливі такі чинники: хронологічна послідовність документів, єдність значень облікових параметрів в операціях надходження та вибуття ТМЦ. Відображення операцій реалізації залежить від виду торгівлі. Операції реалізації контрагентам за оптовою схемою оформлюються документом "Реалізація товарів і послуг". Відображення операції повернення покупцем раніше проданих ТМЦ відбувається з використанням документа "Повернення товарів від покупця". Оформлюючи повернення, як правило, виникає завдання визначення собівартості товару або продукції, що були повернуті. Це завдання можна вирішити двома способами: вручну, автоматично.
У типовій конфігурації "Бухгалтерський облік для України" комплектація номенклатури не автоматизована.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
У цьому документі йдеться про різні прийоми відображення господарських операцій, що змінюють взаєморозрахунки з контрагентами, та операції з постачальниками.Відображення взаєморозрахунків з постачальниками
У другій редакції бюджетної конфігурації операції з надходження грошових коштів на розрахункові рахунки здійснюються за допомогою документа "Банківська виписка", операції з витрачання грошових коштів з розрахункового рахунку відображаються за допомогою документів "Платіжне доручення" та "Реєстр платіжних доручень". Такий поділ зумовлений тим, що документи з відображення руху грошових коштів під час проведення формують проводки за позабалансовими допоміжними рахунками, які, своєю чергою, беруть участь у формуванні спеціалізованої звітності.
1) Відкрийте список завдань через меню Операції - Завдання - Завдання користувача. Перевірте — чи немає там завдань, сформованих регламентним завданням.
Перелік місць зберігання підприємства зберігається в довіднику "Склади (Місця зберігання)". Види складів: оптові, роздрібні, неавтоматизовані торгові точки. Тип цін для кожного виду складу задається за замовчуванням. Обов'язковим є використання і зазначення типу цін для обліку роздрібної торгівлі в цінах продажу. "Номенклатурні групи" використовуються для групування виробничих витрат підприємства за групами виробленої номенклатури, доходів від реалізації та собівартості реалізації за групами реалізованих товарів. У регістрі Рахунки обліку номенклатури для номенклатурної позиції (або для групи довідника "Номенклатура"), для конкретного складу або виду складу, для організації зазначаються різні облікові параметри. Для розрахунку суми операції в документах купівлі, продажу та довільного оприбуткування ТМЦ використовуються відповідно ціни купівлі або продажу. У довіднику "Типи цін номенклатури" ведеться список використовуваних типів цін.Склади. Важливо!!!
У цьому розділі описується, як правильно змінювати стан взаєморозрахунків із контрагентами, оформлювати рахунки в межах договору "за розрахунковими документами" та здійснювати різні розрахунки з комісіонером, комітентом, покупцем тощо.
У цій темі описується, які інші варіанти можна застосувати для зміни розрахункового сальдо в межах будь-якого договору, такі як: відображення операцій зарахування зустрічних вимог, відступлення вимог і списання безнадійної заборгованості. Крім відображення господарських операцій, пов'язаних з отриманням/продажем товарів, обладнання, послуг і оплатою за них, у типовому рішенні програми 1С передбачені й інші варіанти зміни розрахункового сальдо в межах будь-якого договору — відображення операцій зарахування зустрічних вимог, відступлення вимог, списання безнадійної заборгованості тощо. Під час роботи з документом "Коригування боргу", для отримання докладної довідкової інформації щодо кожного виду операції можна скористатися контекстно-залежною довідковою інформацією, натиснувши кнопку "Ч" у правому верхньому куті форми документа.Взаємозалік. Перенесення заборгованості. Зміна (формування) заборгованості. Списання безнадійної заборгованості