Як обліковувати талони на бензин і ПММ?
Для коректного обліку ПММ необхідно дотримуватися такого ланцюжка документів:
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Для коректного обліку ПММ необхідно дотримуватися такого ланцюжка документів:
ЧитатиЗазвичай експорт проводок до бухгалтерії здійснюється один раз наприкінці місяця. Внесення операцій за касою та розрахунковим рахунком необхідно виконувати щодня. Таким чином, виплата співробітникам заробітної плати відображається в бухгалтерії безпосередньо в день виплати і, відповідно, експортувати проводки з виплати зарплати — не потрібно. В іншому разі це призведе до збільшення суми виплати.
ЧитатиДля того щоб за основним засобом тимчасово не нараховувався знос у податковому обліку, можна порекомендувати наступний "обхідний" варіант.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).Приклад 1. Приклад 2
ЧитатиУ статті описано порядок надання відпусток у конфігурації "Зарплата і кадри для бюджетних установ України", редакція 1.0. Інформація, наведена в цій статті, також актуальна й для конфігурації "Комплексний облік для бюджетних установ України", редакція 1.0.Надання відпустки. Приклад 1. 1. Залишків невикористаних відпусток немає. 2. Є залишки невикористаних відпусток. Повернення з відпустки. Відкликання з відпустки. Приклад 2
ЧитатиАналог відсутній. Усі операції за безготівковими розрахунками оформлюються документом "Банківська виписка".1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиУ статті буде описано методику відображення операцій придбання запасів у постачальників постачальника- неплатника ПДВ (наприклад, у СПДФО, які працюють на Єдиному податку).
ЧитатиУ статті описано методику віднесення додаткових витрат на перевезення стороннім перевізником до митної території України на собівартість придбаних МПЗ за імпортом. Приклад змодельовано для конфігурації "Управління торгівлею для України", редакція 2.3. Ця стаття також актуальна для конфігурації "Управління виробничим підприємством для України", редакція 1.2.Оплата. Надходження. Податковий облік. Віднесення витрат на перевезення на собівартість матеріалів
ЧитатиУ цій статті описано особливості відображення реалізації в роздрібній торговій точці при оплаті платіжною карткою та готівкою.Первинний документообіг у роздрібній торгівлі. Реалізація товарів у роздрібній торгівлі. Приймання роздрібної виручки. Розрахунок торговельної націнки
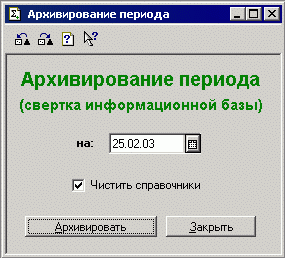
ЧитатиОбробка "Архівування періоду" призначена для зменшення обсягу інформаційної бази шляхом видалення з неї інформації за попередні періоди. Обробка дає змогу згортати дані, накопичені на бухгалтерських рахунках. Крім цього, опції обробки дають змогу визначити необхідність позначення на видалення невикористовуваних елементів довідників. Очищення довідників. Алгоритм роботи
ЧитатиНаведені в статті приклади відтворювалися в конфігураціях "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальна інформація. Особливості заповнення реквізитів документа «Коригування боргу». Приклади заповнення документа «Коригування боргу» з видом операції «Введення початкових залишків»
ЧитатиУ цій статті ми розповімо про основні особливості кожного з методів і наведемо типові ситуації, що визначають вибір того чи іншого способу обліку робочого часу. Облік робочого часу методом відхилень. Облік робочого часу прямим методом. Варіанти вибору методу обліку робочого часу в прикладах
Читати