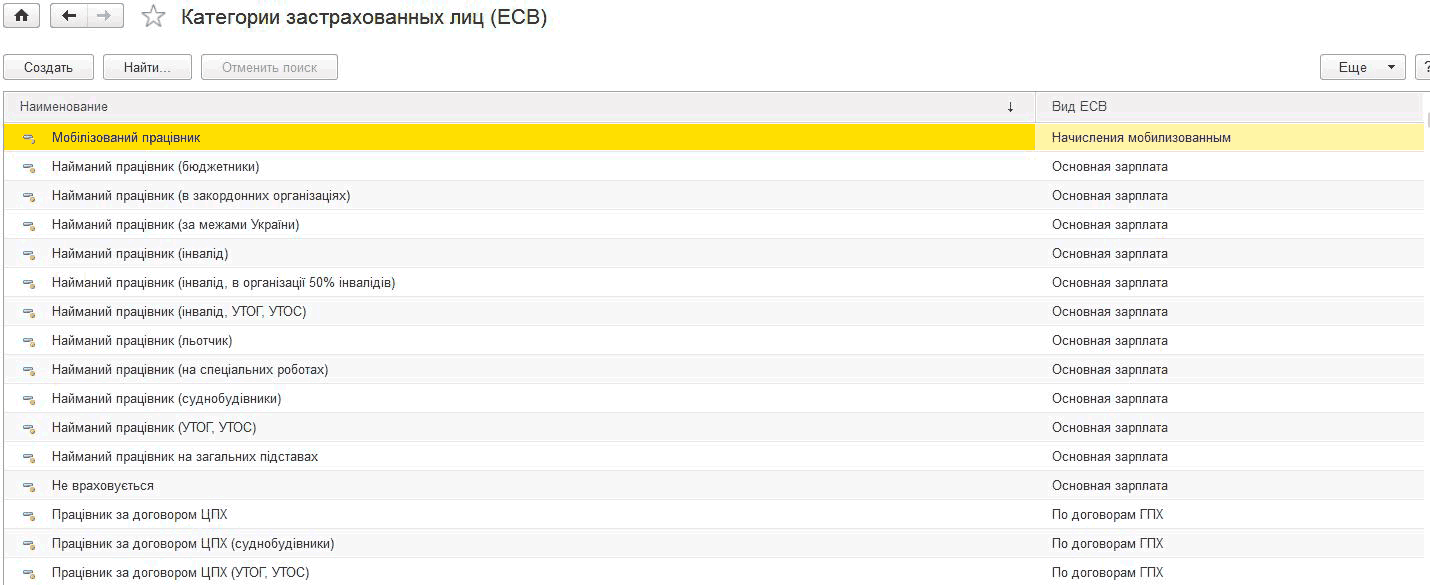
На підприємстві є нарахування доп.блага з видом доходу ПДФО "126". Як відобразити таке нарахування в конфігурації?
У цьому випадку слід вручну додати запис з кодом "126", вказати ставки ПДФО та спосіб відображення в регл. обліку.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
У цьому випадку слід вручну додати запис з кодом "126", вказати ставки ПДФО та спосіб відображення в регл. обліку.
ЧитатиПерерахунок ПДФО відображається за допомогою документа "Нарахування зарплати працівникам організацій". Перерахунок можна оформити як без нарахування зарплати, так і одним документом під час нарахування зарплати за поточний місяць.
ЧитатиДля припинення дії пільги з ПДФО необхідно в місяці припинення провести документ "Заява на застосування пільги ПДФО", у якому зазначити співробітника та для пільги зняти прапорець "Актуальність".
ЧитатиВідповідно до пп.б п.176.2 ст.176 ПКУ <b><i>податковий агент зобов'язаний подавати податковий розрахунок</i></b> суми доходу, нарахованого (сплаченого) на користь платників податку, а також суми утриманого з них податку контролюючому органу за місцем свого розташування.Загальні положення. Строки подання. Порядок подання. Порядок складання. Документи
ЧитатиПричини, через які з оплати мобілізованим працівникам слід утримати податки і збори, можуть бути різні, наприклад, не отримано з бюджету компенсацію або працівник мобілізований більше одного року.
ЧитатиРоботодавець платника податку (податковий агент) зобов'язаний здійснити, у тому числі за місцем застосування податкової соціальної пільги (ПСП), перерахунок суми доходів, нарахованих такому платнику податку у вигляді заробітної плати, а також суми наданої ПСП (пп.169.4.2 ст.164 ПКУ):Загальні положення. Порядок проведення перерахунку. Результати перерахунку
ЧитатиОблік доходів, отриманих фізичними особами (співробітниками) для потреб розрахунку ПДФО ведеться в регістрі накопичення "ПДФО по співробітниках" у розрізі кодів доходу, місяців податкового періоду та дат нарахування доходів. Структура регістру відповідає вимогам регламентованої форми "Розрахункова відомість за формою №– 1ДФ".Особливості обліку ПДФО. Класифікація доходів. Дані про пільги фізичних осіб з ПДФО. Обчислення ПДФО. Перерахунок ПДФО
ЧитатиПерерахунок ПДФО в конфігураціях "Зарплата і кадри для бюджетних установ України", редакція 1.0 та "Комплексний облік для бюджетних установ України", редакція 1.0 реалізовано двома способами:
ЧитатиВведення залишків заборгованості за військовим збором (рахунок 642 "Розрахунки за обов'язковими платежами") аналогічне введенню залишків заборгованості за ПДФО (рахунок 6411 "Розрахунки за ПДФО").
ЧитатиДля припинення дії пільги з ПДФО необхідно в місяці припинення провести документ "Заява на застосування пільги ПДФО", у якому вказати працівника та для пільги зняти прапорець "Актуальність".
ЧитатиУ типовій конфігурації розрахунок військового збору для співробітників організацій здійснюється разом із розрахунком ПДФО під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Платники. Об'єкт справляння та ставка. Порядок обчислення та сплати. Облік і звітність. Відповідальність за порушення
ЧитатиДля обчислення Єдиного соціального внеску використовується регістр накопичення "ЄСВ за співробітниками", а для обліку –“ регістр накопичення "Взаєморозрахунки за внесками до фондів". Інформація зберігається в розрізах, необхідних для формування регламентованої звітності. При цьому в регістрі "ЄСВ за співробітниками" облік ведеться в розрізі застрахованих фізичних осіб, а в регістрі "Взаєморозрахунки за внесками до фондів" облік ведеться загалом по організації.Класифікація видів ЄСВ і категорій застрахованих осіб. Налаштування відображення ЄСВ. Обчислення ЄСВ. Проміжний розрахунок ПДФО та ЄСВ. Сплата ПДФО та ЄСВ
Читати