Перерахунок ПДФО в конфігураціях "Зарплата і кадри для бюджетних установ України", редакція 1.0 та "Комплексний облік для бюджетних установ України", редакція 1.0 реалізовано двома способами:
Введення залишків заборгованості за військовим збором (рахунок 642 "Розрахунки за обов'язковими платежами") аналогічне введенню залишків заборгованості за ПДФО (рахунок 6411 "Розрахунки за ПДФО").
Для припинення дії пільги з ПДФО необхідно в місяці припинення провести документ "Заява на застосування пільги ПДФО", у якому вказати працівника та для пільги зняти прапорець "Актуальність".
У типовій конфігурації розрахунок військового збору для співробітників організацій здійснюється разом із розрахунком ПДФО під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Платники. Об'єкт справляння та ставка. Порядок обчислення та сплати. Облік і звітність. Відповідальність за порушення
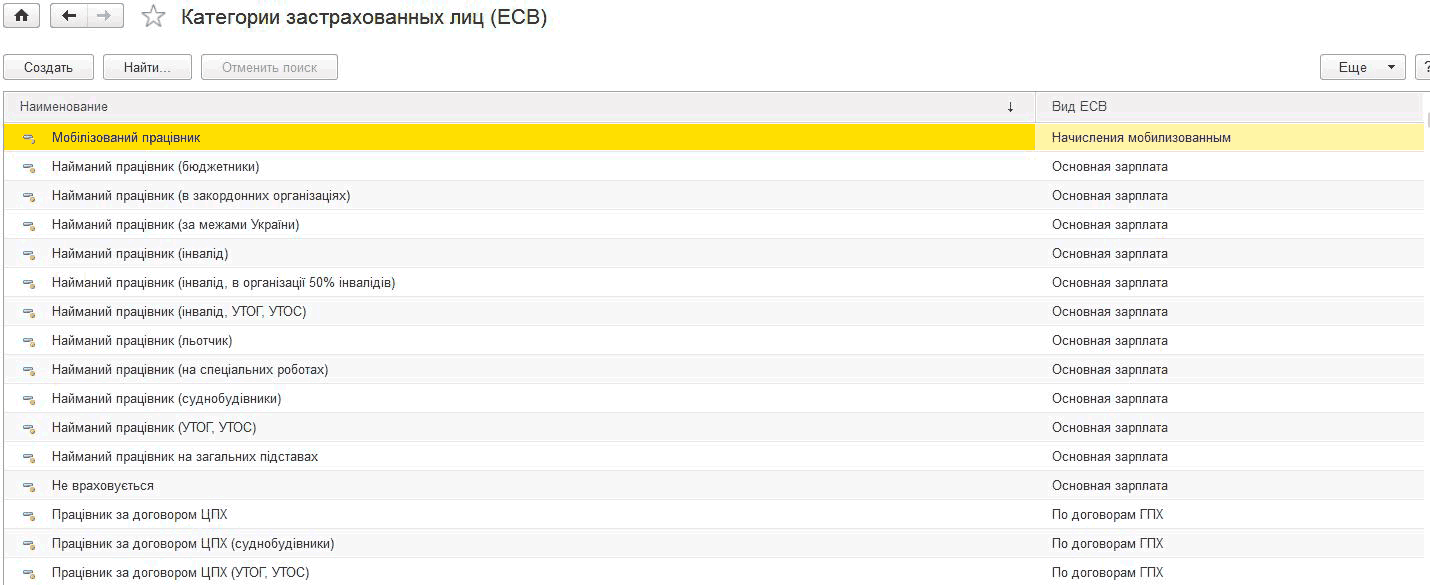
Для обчислення Єдиного соціального внеску використовується регістр накопичення "ЄСВ за співробітниками", а для обліку –“ регістр накопичення "Взаєморозрахунки за внесками до фондів". Інформація зберігається в розрізах, необхідних для формування регламентованої звітності. При цьому в регістрі "ЄСВ за співробітниками" облік ведеться в розрізі застрахованих фізичних осіб, а в регістрі "Взаєморозрахунки за внесками до фондів" облік ведеться загалом по організації.Класифікація видів ЄСВ і категорій застрахованих осіб. Налаштування відображення ЄСВ. Обчислення ЄСВ. Проміжний розрахунок ПДФО та ЄСВ. Сплата ПДФО та ЄСВ
Щоб нарахування належало до сукупного доходу, для виду розрахунку в полі "Вид доходу ПДФО" (вкладка "Облік") має бути встановлений вид доходу з увімкненим прапорцем "Віднімати ПСП та внески".
У поданому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділів Порядок обчислення та сплати і Облік та звітність.Приклад 1. Приклад 2. Приклад 3. Приклад 4
Для того щоб до форми № 1ДФ потрапляли дані щодо взаєморозрахунків із суб'єктами підприємницької діяльності – фізичними особами (СПДФО), слід оформити документ "Відображення взаєморозрахунків з контрагентами в 1-ДФ", який призначений для реєстрації доходів, що не належать до заробітної плати.
Усі основні параметри обліку заробітної плати задаються окремо для кожної організації у формі "Налаштування обліку зарплати" розділу "Зарплата і кадри".Налаштування параметрів обліку зарплати. Налаштування нарахувань. Налаштування утримань. Документ «Нарахування зарплати». Спрощений режим нарахування заробітної плати. Розрахунок зарплати за першу половину місяця
Класифікатор видів доходів фізичної особи зберігається в довіднику Види доходів ПДФО (Рис. 1). Виходячи з норм, описаних на вкладці Довідка, передбачено п’ять ставок ПДФО:Загальні положення. Розміри ставок
Для формування платіжних доручень щодо перерахування утримань за профспілковим внеском на різні розрахункові рахунки різних банків необхідно групувати співробітників за розрахунковими рахунками банків і оформляти різні відомості з виплати зарплати документами "Зарплата до виплати організацій". Докладніше про це написано в консультації "Як відобразити перерахування ПДФО на різні рахунки різних банків?".