Оформлення знижки (націнки) за документом
Для групових дій зі специфікацією документів у конфігурації "Торгівля + Склад для України" введено групову обробку товарного складу документа.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Для групових дій зі специфікацією документів у конфігурації "Торгівля + Склад для України" введено групову обробку товарного складу документа.
ЧитатиУ прибуткових/видаткових документах ціна використовується лише як розрахункова величина сум надходження/відвантаження. Водночас у документах залишено можливість коригування суми без ПДВ і ПДВ.
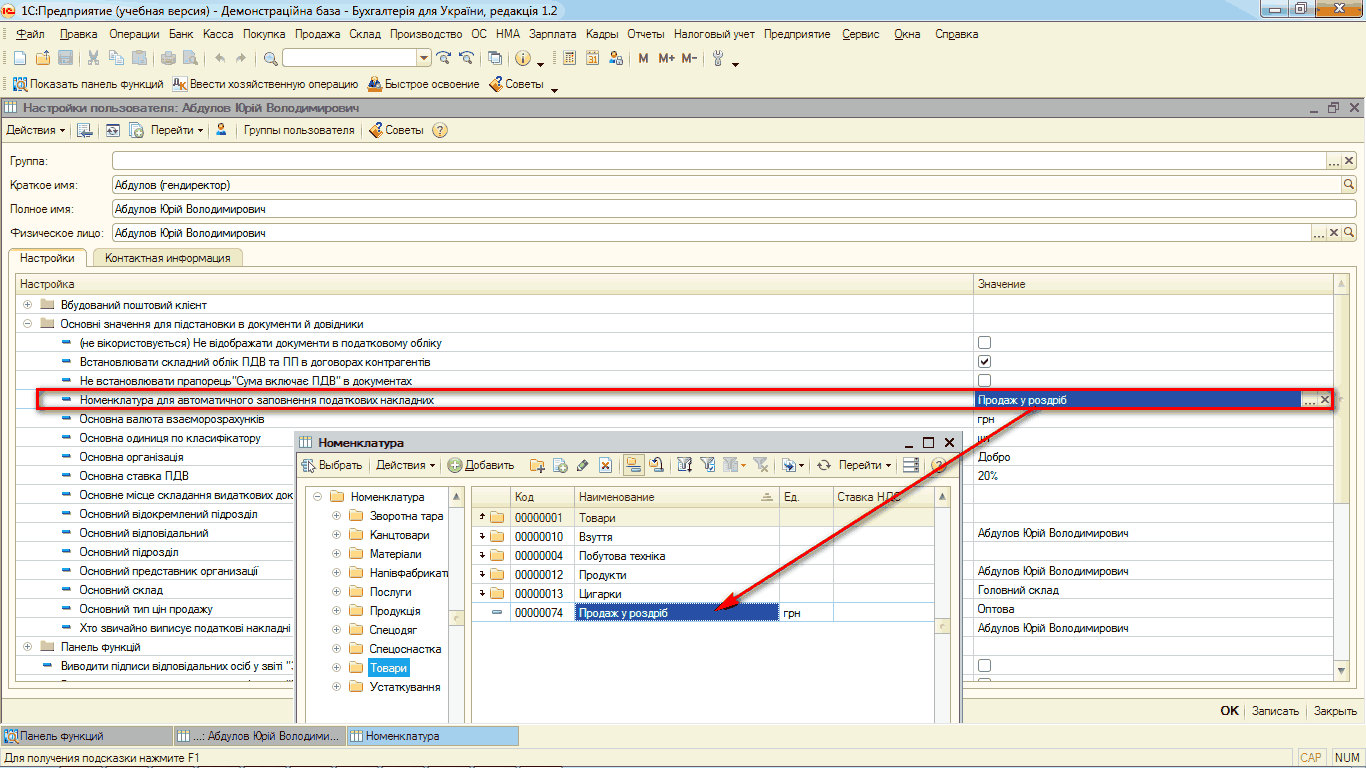
ЧитатиУ цій темі розглядаються способи виписки податкових накладних, редагування, форми, деякі типові конфігурації виписки накладних. Також налаштування автоматизації виписки ПН та основні дані обробки.Додатки до податкової накладної. Автоматизоване формування податкових документів. Важливо!!!. Формування податкових накладних за роздрібними продажами
ЧитатиРеалізація необоротних активів оформляється за допомогою документа "Ліквідація необ. активів" у режимі "Реалізація". При проведенні документа дані для відображення факту реалізації за податковим обліком розраховуються таким чином.
ЧитатиУ цій темі описується, як внести момент визначення бази оподаткування, за якими принципами формується рух у первинних документах, як здійснюється реєстрація авансів за договорами зі складним податковим обліком, податкових накладних, отриманої від постачальника податкової накладної.Облік взаєморозрахунків із контрагентами. Момент визначення бази оподаткування. Принципи формування рухів у первинних документах. Реєстрація авансів за договорами зі складним податковим обліком. Реєстрація податкових накладних. Реєстрація отриманої від постачальника податкової накладної. Виписування податкової накладної покупцям
ЧитатиУ типовій конфігурації момент визначення бази податку на прибуток і ПДВ фіксується в договорі контрагента.
ЧитатиУ цій темі описується, як використовувати синтетичні й аналітичні дані для формування стандартних звітів, за допомогою яких ми можемо отримати дані щодо залишків і оборотів рахунків, субконто та проводок у різних розрізах для бухгалтерського й податкового обліку.
ЧитатиГоловним способом ведення обліку в прикладному рішенні є реєстрація фактів господарської діяльності за допомогою документів. Такий спосіб дає зручності:Реєстрація операцій документами. Вплив дати актуальності обліку. Вплив облікових налаштувань системи. Важливо!!!
ЧитатиПерелік усіх контрагентів, з якими співпрацює підприємство, здійснюючи господарську діяльність, міститься у довіднику "Контрагенти". Контрагент — це загальне поняття, у яке об'єднано всіх постачальників і покупців, організації та приватних осіб, з якими працює підприємство. Контрагентом може бути компанія, яка має кілька власних юридичних осіб. Переважно інформація про самого контрагента має довідковий характер і не впливає на принципи функціонування механізмів прикладного рішення. Заповнюючи дані про контрагента, потрібно виходити з потреб підприємства та його співробітників, які працюють із довідником. У типовому рішенні є можливість зберігання контактної інформації про контрагента (адреса, телефон, електронна адреса тощо). Усі господарські операції з контрагентами в типовому рішенні відображаються лише в розрізі договорів. Кількість договорів з одним контрагентом не обмежується. При цьому один і той самий контрагент в одному випадку може бути постачальником, а в іншому — покупцем
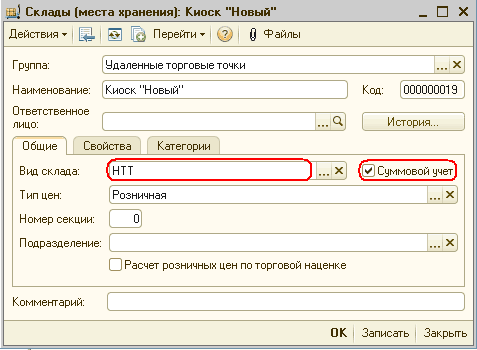
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Управління торговельним підприємством для України" (редакція 1.2).1. Загальні відомості про НТТ із сумовим обліком. 2. Надходження товарів до НТТ. 3. Продаж товарів зі СНТТ. 4. Інші операції для складу СНТТ. 5. Розрахунок торговельної націнки за проданими товарами
ЧитатиВправа №1. Аналіз доходів. Вправа №2. Довідник "Статті витрат". Вправа №3. Отримання послуг від контрагента. Вправа №4. Аналіз витрат
ЧитатиУ типовій конфігурації за замовчуванням завжди використовуватиметься схема "за першою подією". Реквізит "Платник податку на прибуток" у картці контрагента (і в договорі з контрагентом) впливає на момент визначення першої події тільки для валових витрат (можна віднести за фактом оприбуткування). Валові доходи виникають завжди за першою подією. Докладніше про механізм визначення першої події можна прочитати в статті "Алгоритм розрахунку сум першої події", а також у книзі "Конфігурація "Бухгалтерський облік для України" Керівництво з ведення обліку".1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
Читати