Податок на доходи фізичних осіб (ПДФО) <b><i>є загальнодержавним податком</i></b>, який справляється (утримується) з доходів, що виплачуються (нараховуються, надаються) фізичним особам.Загальні положення
Згідно зі статтею 32 Кодексу законів про працю України (КЗпП) переведення працівника в іншу установу допускається лише за згодою працівника. На практиці таке переведення інакше класифікується — як звільнення працівника у зв’язку з переведенням, за його згодою, в іншу установу (п. 5 ст. 36 КЗпП). Обов’язковою умовою для переведення працівника в іншу установу також є згода керівника установи, до якої бажає перевестися працівник. Тому керівник установи, до якої переводиться працівник, надсилає керівнику установи, з якої звільняється працівник, лист-клопотання про звільнення.Особа, яка на сьогодні обіймає посаду фінінспектора одного з територіальних органів Держфінінспекції, має намір звільнитися у зв’язку із переведенням в іншу установу. Керівництво ДФІ відмовляє у звільненні, мотивуючи таким: особам, уповноваженим на виконання функцій держави, згідно із статтею 10 Закону України Про засади запобігання та протидії корупції забороняється укладати трудові договори (контракти) з установами, якщо ці особи здійснювали повноваження з контролю, нагляду або підготовки чи прийняття відповідних рішень щодо діяльності цих установ. Чи правомірні дії керівництва ДФІ, якщо така особа протягом останніх 12 місяців на перевірку цієї установи не направлялася?
У конфігураціях "Зарплата і Управління Персоналом для України", "Управління виробничим підприємством для України" і "Управління торговим підприємством для України" відомості про інвалідність співробітника зазначаються в картці елемента довідника "Фізичні особи" в групі реквізитів "Відомості про інвалідність", перейти до якої можна, натиснувши на кнопку "Праця".
Відомості про інвалідність працівника зазначаються в картці елемента довідника "Фізичні особи" у групі реквізитів "Відомості про інвалідність", перейти до якої можна натиснувши кнопку "Праця".
Колонка "Проведено банком" заповнюється, якщо в структурі підпорядкованості документів "Надходження безготівкових коштів" і "Списання безготівкових коштів" є документ "Виписка за розрахунковим рахунком". Тобто, якщо реєстрацію всіх безготівкових платежів, що надійшли та були перераховані за день за банківським рахунком, і зміну залишку коштів здійснено документом "Виписка за розрахунковим рахунком".
У конфігурації "Управління торговим підприємством для України" відомості про інвалідність співробітника зазначаються в картці довідника "Фізичні особи" в групі реквізитів "Відомості про інвалідність", перейти до якої можна, натиснувши на кнопку "Праця".
За результатами господарської діяльності єдиноподатники подають податкову декларацію платника ЄП залежно від належності до тієї чи іншої групи, форми якої затверджені Наказом № 1688. Зокрема, цим наказом затверджено:Загальні положення. Загальні вимоги до оформлення декларації. Алгоритм заповнення податкової декларації платника єдиного податку. Алгоритм заповнення податкової декларації платника єдиного податку – фізичної особи - підприємця. Алгоритм заповнення податкової декларації платника єдиного податку – юридичної особи. Документи
Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
З основними аспектами обліку ЄСВ можна ознайомитися у статті Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ).Строки сплати ЄСВ. Порядок сплати ЄСВ. Порядок виплати податків при відображенні лікарняних листків за рахунок підприємства та за рахунок Фонду соціального страхування
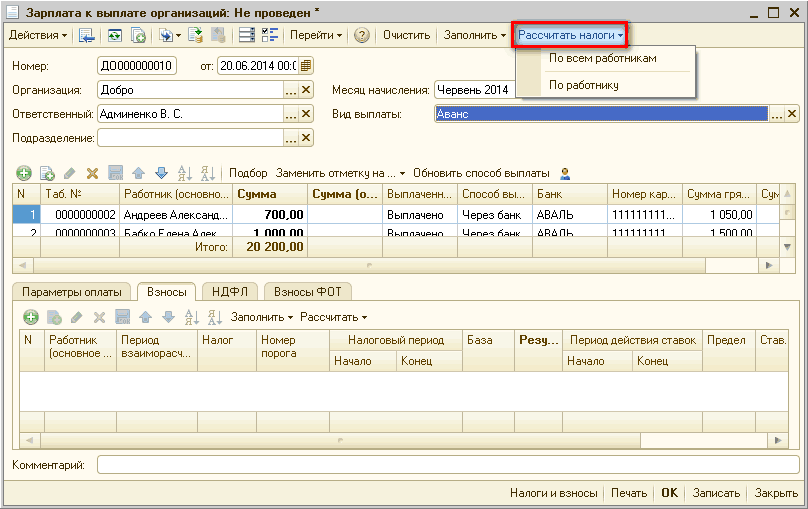
У типовій конфігурації розрахунок військового збору для співробітників організацій здійснюється разом із розрахунком ПДФО під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Платники. Об'єкт справляння та ставка. Порядок обчислення та сплати. Облік і звітність. Відповідальність за порушення
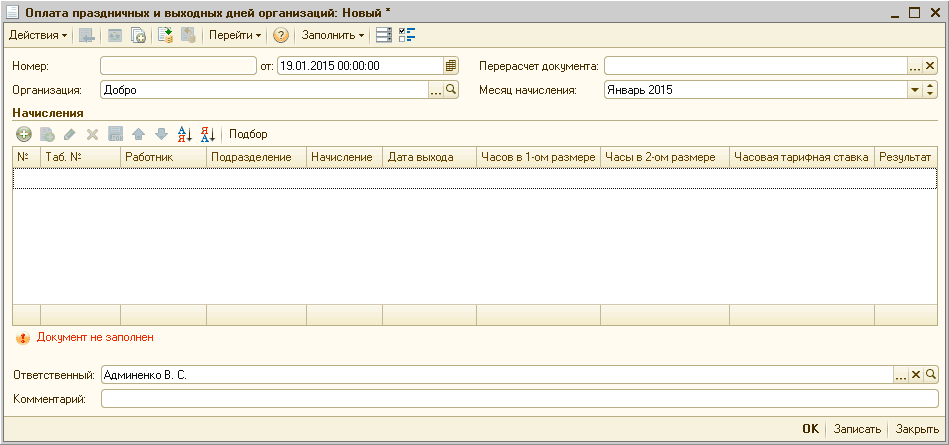
У цій статті розглянуто порядок відображення оплати праці працівників організації у святковий та неробочий день. Наведені в методиці рекомендації моделювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Матеріал також актуальний для конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>