Підсистема "Малоцінні активи" призначена для ведення групового кількісного обліку:Принципи обліку малоцінних активів. Відображення у складі витрат. Позабалансовий облік. Операції з малоцінними активами. Купівля малоцінки. Введення малоцінки в експлуатацію. Переміщення малоцінки. Списання малоцінки. Звітність підсистеми
У конфігураціях "Бухгалтерія для бюджетних установ України" (версія не нижче 1.0.3) і "Комплексний облік для бюджетних установ України" (версія не нижче 1.0.2) для обліку часу, який об'єкт провів в експлуатації, до системи додано нову ознаку місця зберігання (довідник "Місця зберігання") - "Немає експлуатації". У разі надходження або переміщення необоротних активів до місця зберігання зі встановленим прапорцем "Немає експлуатації" амортизація не нараховуватиметься.
Кадровий документообіг не реалізований в1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України: Прийом на роботу до організації. Кадрове переміщення організацій. Звільнення з організації
Доступ: Купівля - Надходження товарів і послуг. Операція "Купівля, комісія"Закупівля та продаж запасів. Вправа №1. Закупівля ТМЦ. Вправа №2. Виписка рахунку покупцеві. Вправа №4. Аналіз залишків і руху ТМЦ. Складські операції. Вправа №1. Переміщення ТМЦ. Вправа №2. Введення залишків ТМЦ. Вправа №3. Аналіз залишків ТМЦ на всіх рахунках обліку
Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2. Ця методика застосовна також для конфігурації "Управління торговим підприємством для України", редакція 1.2.
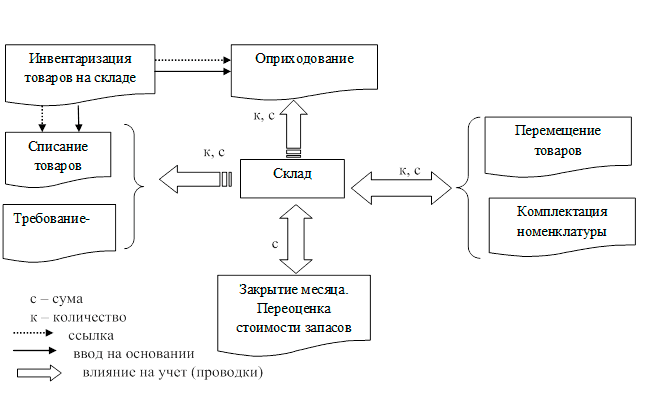
Велике значення має ведення обліку ТМЦ на складах і контроль за запасами на підприємстві. Типові господарські операції внутрішнього складського обліку товарів: оприбуткування запасів, що надійшли з усіляких джерел, які не пов'язані із закупівлею, оприбуткування виявлених надлишків, інвентаризація місць зберігання товарно-матеріальних цінностей, списання запасів, переміщення ТМЦ між магазинами, складами підприємства, пересортиця, формування нових об'єктів складського обліку із запасів, які вже є, та інше. Відображення операції з інвентаризації ТМЦ на складі будь-якого виду відбувається з використанням документа "Інвентаризація товарів на складі". Цей документ використовується для реєстрації факту проведення інвентаризації та формування необхідних друкованих форм. Якщо за результатами інвентаризації були виявлені надлишки матеріальних цінностей, то для зарахування їх на баланс використовують документ "Оприбуткування товарів". Якщо за результатами інвентаризації була виявлена нестача ТМЦ або псування, то списання з балансу цих ТМЦ здійснюється документом "Списання товарів". Підприємство використовує матеріальні цінності як на виробничу діяльність, так і на інші потреби господарської діяльності. Відображення використаних ТМЦ у складі поточних витрат, виробничих витрат, витрат на брак або витрат майбутніх періодів здійснюється документом "Вимога-накладна".
У конфігурації Управління торгівлею для України, редакція 2.3, передбачено можливість оформлення переміщення товарів з використанням ордерної схеми. Таку схему зручно застосовувати в тому разі, якщо необхідно контролювати проходження товару в дорозі, тобто процес відвантаження товару з одного складу та надходження товарів на інший склад розділені в часі. Наведені в розділі методики моделювалися з використанням конфігурації Управління торгівлею для України, реліз 2.3.3.4.Оформлення документа переміщення. Порядок оформлення документа переміщення товарів при переміщенні між оптовими складами. Порядок оформлення документа переміщення товарів при переміщенні між оптовим і роздрібним складом. Порядок оформлення документа переміщення товарів при переміщенні між оптовим (роздрібним) складом і НТТ. Оформлення відвантаження товарів зі складу-відправника. Оформлення надходження товарів на склад-одержувач. Контроль товарів у дорозі
У цьому розділі описано особливості списання партій при переміщенні товару за ордерною схемою на прикладі: Переміщення за ордером товару, що надійшов за прибутковим ордером з правом продажу. Переміщення за ордером товару, що є на складі у вільному залишку та в резерві