Описано налаштування видів доходів і пільг ПДФО, автоматичне обчислення податку та операції його перерахунку. Також наведено документи й звіти для обліку ПДФО та військового збору.. Налаштування розрахунку ПДФО. Види доходів з ПДФО. Пільги з ПДФО. Обчислення податку. Перерахунок та інші операції з ПДФО. Звітність з податку на доходи фізичних осіб
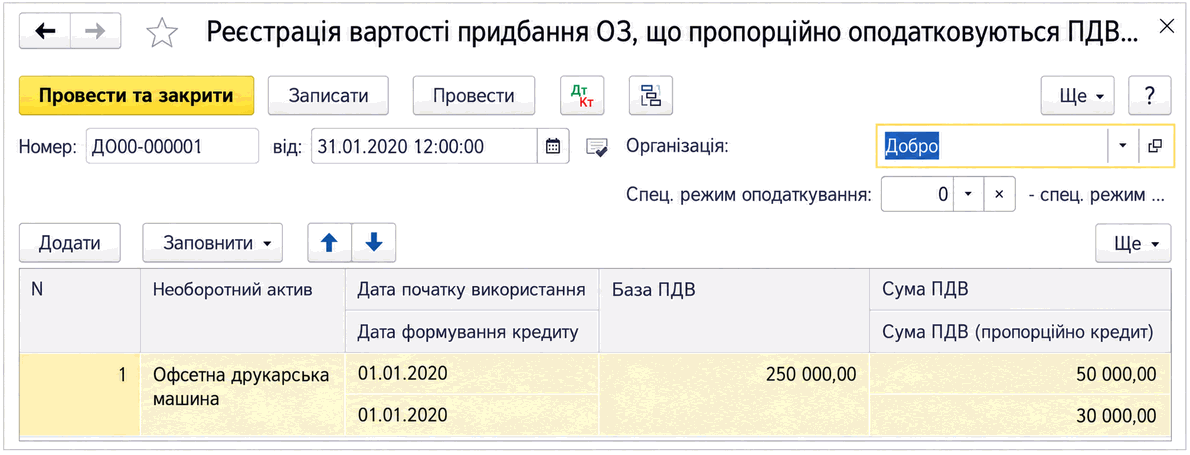
Описано документи BAS Бухгалтерія для реєстрації вартості ОЗ із пропорційним призначенням і річного перерахунку пропорційного ПДВ за товарами, послугами, авансами та ОЗ.
Стаття докладно розглядає правові основи та особливості індексації заробітної плати в Україні, включаючи механізми розрахунку, вибір базового місяця, врахування інфляції та відповідальність роботодавців.Правові основи індексації. Механізм розрахунку індексації. Відповідальність роботодавця
Кожен новий рік приносить нові правила для операцій з валютою. Український регулятор любить радувати всіх — і банки, і громадян, тому продовжує рухатися курсом валютної лібералізації, взятим у 2015-му.
З прикладом відображення в типових конфігураціях операцій перерахунку податкового кредиту за підсумками року, а також із відображенням інформації про перерахунок у звітності, можна ознайомитися у статті Перерахунок пропорційного ПДВ за товарами та основними засобами.Загальні положення. Порядок проведення річного перерахунку. Підготовка до річного перерахунку. Визначення коефіцієнта розподілу податкового кредиту за підсумками звітного року (заповнення таблиці 1 додатка Д7). Перерахунок сум податкового кредиту за підсумками року (заповнення таблиці 2 додатка Д7). Перерахунок податкового кредиту для необоротних активів за підсумками 1, 2 і 3 років після року їх введення в експлуатацію (заповнення таблиці 3 додатка Д7). Відображення результатів річного перерахунку в Реєстрі податкових накладних і в декларації з ПДВ. Приклад здійснення річного перерахунку сум податкового кредиту. Документи
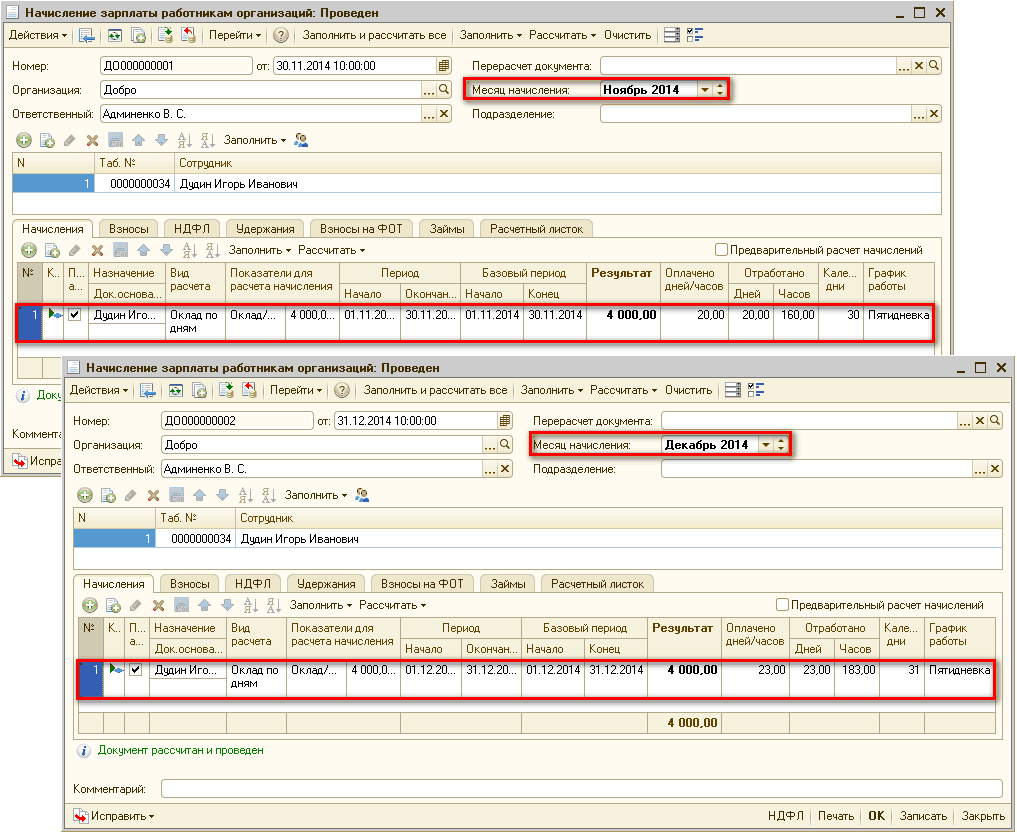
Перерахунок ПДФО відображається за допомогою документа "Нарахування зарплати працівникам організацій". Перерахунок можна оформити як без нарахування зарплати, так і одним документом під час нарахування зарплати за поточний місяць.
Роботодавець платника податку (податковий агент) зобов'язаний здійснити, у тому числі за місцем застосування податкової соціальної пільги (ПСП), перерахунок суми доходів, нарахованих такому платнику податку у вигляді заробітної плати, а також суми наданої ПСП (пп.169.4.2 ст.164 ПКУ):Загальні положення. Порядок проведення перерахунку. Результати перерахунку
Облік доходів, отриманих фізичними особами (співробітниками) для потреб розрахунку ПДФО ведеться в регістрі накопичення "ПДФО по співробітниках" у розрізі кодів доходу, місяців податкового періоду та дат нарахування доходів. Структура регістру відповідає вимогам регламентованої форми "Розрахункова відомість за формою №– 1ДФ".Особливості обліку ПДФО. Класифікація доходів. Дані про пільги фізичних осіб з ПДФО. Обчислення ПДФО. Перерахунок ПДФО
Перерахунок ПДФО в конфігураціях "Зарплата і кадри для бюджетних установ України", редакція 1.0 та "Комплексний облік для бюджетних установ України", редакція 1.0 реалізовано двома способами: