Описано функціональні можливості BAS Малий бізнес для CRM, продажів, закупівель, виробництва, обліку коштів, зарплати, податків і управлінської аналітики.. CRM. Продажі. Закупівлі. Роботи. Виробництво. Гроші. Зарплата. Податки. Компанія
Практичний орієнтир для бухгалтерії: що вже вимагає українське законодавство, що лише пропонує законопроєкт № 15538 та як без зайвої бюрократії налагодити збір даних про енергію, довкілля, персонал, соціальну відповідальність і корпоративні політики з прив’язкою до фінансової звітності.. Що діє, а що ще не стало обов’язком. Чому бухгалтерія опиняється в центрі процесу. Шість блоків даних, які не варто відкладати. Карта даних: мінімальний робочий формат. ER-схема потоку «джерело → відповідальний → показник → звіт». Як організувати збір без подвійної роботи. Типові помилки. Практичний план на 90 днів. Висновок
Практичний наскрізний кейс про пошкодження складу: від безпечної фіксації наслідків та позапланової інвентаризації до акта комісії, бухгалтерських проведень, податку на прибуток, ПДВ і пільги з податку на нерухомість.. Три рішення, які не можна підміняти одне одним. Перші дії: безпека, фіксація, збереження даних. Позапланова інвентаризація після обстрілу. Зразок наказу на інвентаризацію. Зразок акта комісії. Як відобразити списання в бухгалтерському обліку. Податок на прибуток: запаси й основні засоби мають різну логіку. ПДВ: коли компенсуючі зобов’язання не нараховують. Податок на нерухомість: внутрішнього акта недостатньо. Як провести кейс у BAS без втрати контрольного сліду. Типові помилки, через які слабшає позиція підприємства. Підсумковий чек-лист бухгалтера
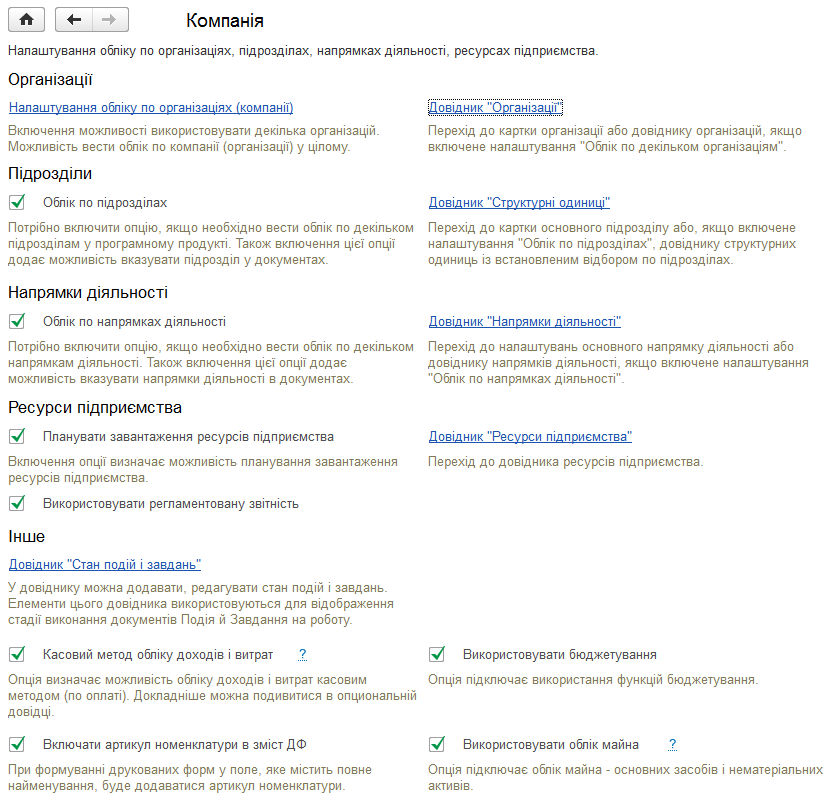
Описано налаштування розділу «Компанія»: організації, рахунки, відповідальні особи, співробітники, підрозділи, напрямки діяльності та ресурси підприємства. Розглянуто доступні параметри обліку й пов’язані довідники.. Організації. Розрахункові рахунки організації. Відповідальні особи. Посади. Співробітники. Фізичні особи. Підрозділи. Напрямки діяльності. План рахунків. Ресурси підприємства. Інше
Практична карта роботи із зупиненою податковою накладною або розрахунком коригування: як прочитати квитанцію, відокремити ризиковість платника від ризиковості операції, зібрати доказовий ланцюг для товару, послуг чи виробництва, скласти пояснення, подати Таблицю даних і не пропустити строки адміністративного оскарження.. Що означає квитанція про зупинення. Перші дії: короткий протокол без паніки. Карта процесу СМКОР із розвилками. Як зібрати пакет, який читається як доказ, а не як архів. Зразок пояснення до зупиненої ПН. Чинні електронні форми й контрольні строки. Таблиця даних: не «розблокування», а опис сталої моделі діяльності. Як діяти після рішення комісії. Адміністративне оскарження: що змінити в пакеті. Типові помилки, через які сильна операція виглядає слабкою. Як організувати процес у бухгалтерії та BAS. Фінальний чек-лист перед відправленням
Практичне порівняння трьох способів організувати зарплатний і кадровий облік: від простих окладів у BAS Бухгалтерія ПРОФ до складних нарахувань у КОРП та окремого контуру BAS Зарплата та Управління Персоналом із синхронізацією, розподілом ролей і контрольованим перенесенням початкових даних.. Спочатку визначте не продукт, а контур роботи. Що реально відрізняє ПРОФ, КОРП і BAS ЗУП. Сценарій 1. Невелика фірма з окладами: ПРОФ може бути достатньо. Сценарій 2. Підприємство зі змінами й доплатами: природна зона КОРП. Сценарій 3. Група компаній і окремий розраховувач: аргументи на користь BAS ЗУП. Премії, гіг-контракти й військовий облік: перевіряйте сценарій, а не назву функції. Типова можливість, налаштування чи платна доробка. Як переходити без втрати відпусток, боргів і середнього заробітку. Чек-лист перед рішенням. Практичний висновок
З 1 вересня 2026 року для більшості критично важливих підприємств зарплатний орієнтир зріс до трьох мінімальних зарплат. Розбираємося, які два показники не можна змішувати, як враховувати лікарняні, відпускні, премії та сумісництво, що зібрати для підтвердження критичності та як організувати щомісячну перевірку в обліку.. Що змінилося з 1 вересня. Два тести, які не можна об'єднувати. Нараховано - не означає виплачено «на руки». Як розбирати нестандартні місяці. Сумісники: місце бронювання важливіше за сукупний дохід. Винятки потрібно перевіряти за двома рівнями. Чому 25 941 грн ще не означає критичність. Які документи підготувати. Щомісячний контроль у 1С/BAS: простий робочий контур. Помилки, які виявляються надто пізно. Фінальний чек-лист бухгалтера
Практичний посібник про те, як відрізнити ризиковість підприємства від зупинення окремої податкової накладної, прочитати квитанцію, зібрати докази реальної операції для торгівлі, послуг або виробництва, пройти регіональну комісію та за потреби подати адміністративну скаргу.. Що саме заблоковано: підприємство чи окрема операція. Вісім критеріїв ризиковості платника. Шість критеріїв ризиковості операції. Як працює позитивна податкова історія. Таблиця даних платника ПДВ: профілактика, а не універсальний ключ. Квитанція: що перевірити до підготовки документів. Покроковий шлях від квитанції до рішення комісії. Які документи зібрати для різних видів діяльності. Адміністративне оскарження відмови. Як організувати роботу в 1С або BAS. Помилки, через які пакет виглядає слабким. Підсумковий чек-лист бухгалтера
Законопроєкт про запровадження звітності зі сталого розвитку поки не створив загального обов’язку для українських підприємств, але вже показує напрям змін. Розбираємося, які екологічні, соціальні та управлінські дані варто готувати заздалегідь, як пов’язати їх із фінансовою звітністю та яку роль бухгалтерія може відіграти у перевірці показників.. Що діє станом на 31 серпня 2026 року. Чому нефінансові дані не можна залишити лише профільним відділам. Які екологічні показники варто почати збирати. Соціальні питання, трудові відносини та права людини. Що враховувати щодо протидії корупції. Як пов’язати показники сталого розвитку з фінансовою звітністю. Як організувати дані в 1С або BAS. Паспорт показника: короткий документ, який запобігає спорам. План підготовки без передчасної бюрократії. Типові помилки першого проєкту. Чек-лист для головного бухгалтера
Стаття присвячена технології дезінфекції холодним туманом, її принципу дії, перевагам у порівнянні з традиційними методами обробки та сферам застосування у великих приміщеннях з високою прохідністю людей.
Стаття пояснює значення курсових робіт у навчанні, описує труднощі студентів під час їх написання, обґрунтовує доцільність замовлення у професійних авторів, розкриває переваги такого рішення, чинники формування ціни та критерії вибору надійного виконавця. Автор акцентує на сервісі Writer Works як прикладі перевіреної компанії.