Підрозділи
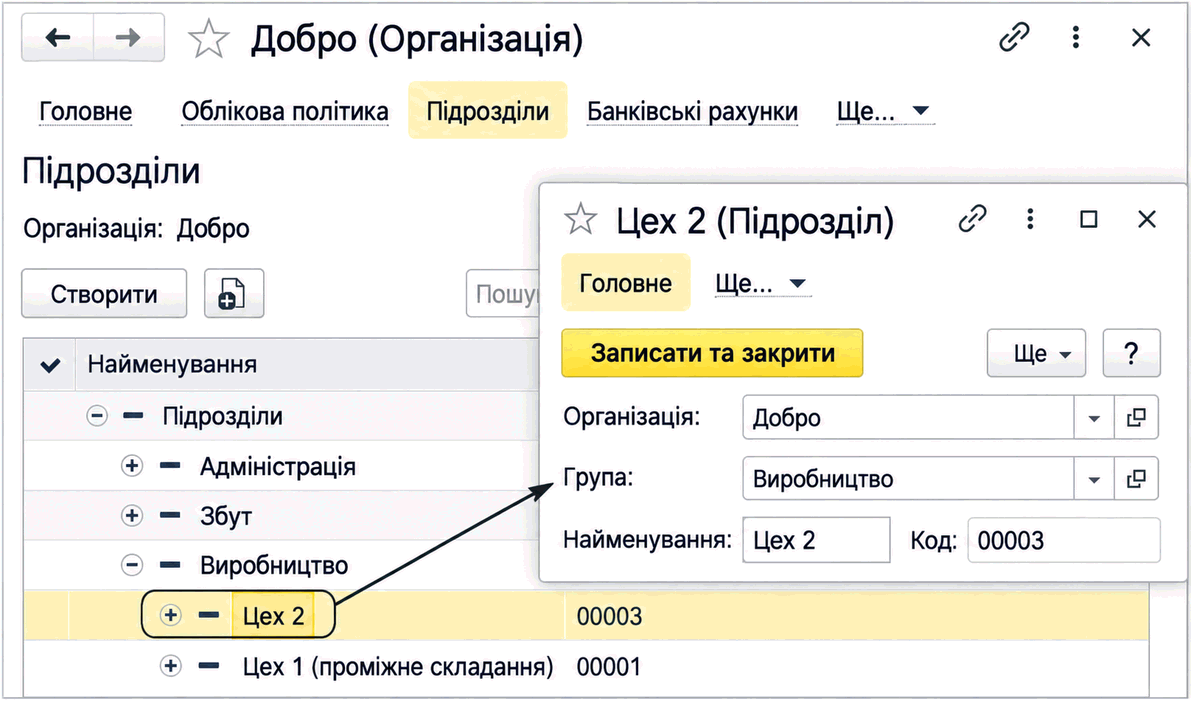
Структура організації ведеться в довіднику «Підрозділи», підпорядкованому довіднику «Організації». Описано створення підрозділів, побудову ієрархії та вибір підрозділів у документах.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Структура організації ведеться в довіднику «Підрозділи», підпорядкованому довіднику «Організації». Описано створення підрозділів, побудову ієрархії та вибір підрозділів у документах.
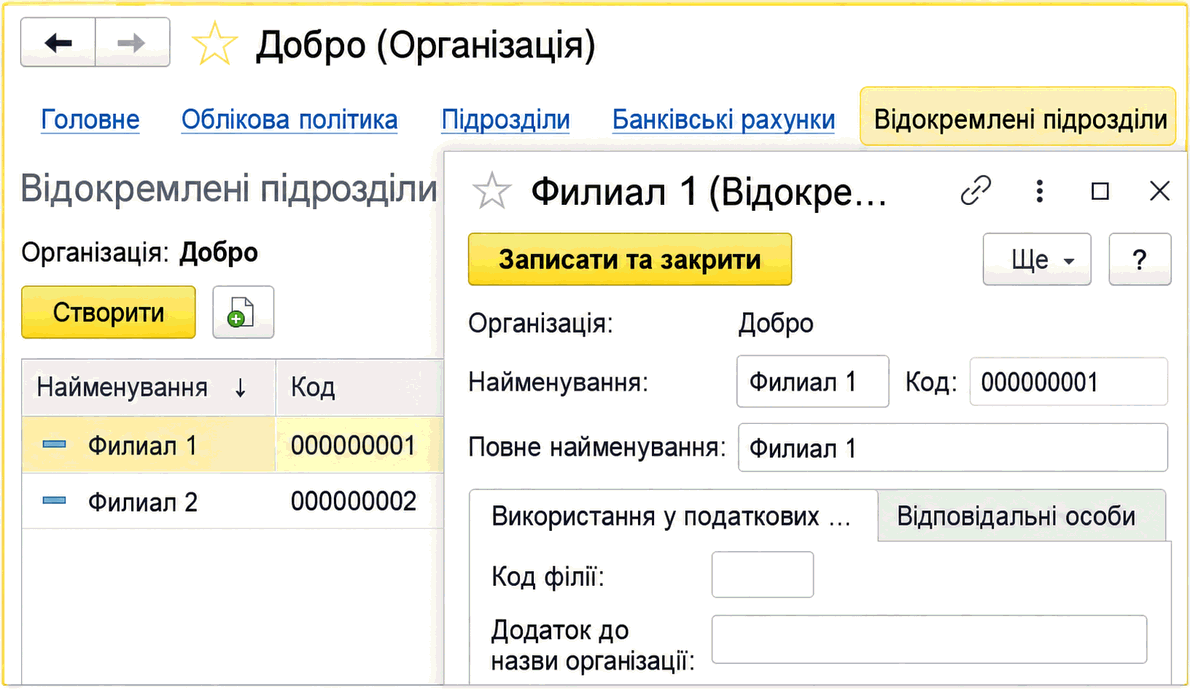
ЧитатиДовідник «Відокремлені підрозділи» призначений для окремої нумерації податкових документів і касових ордерів та формування касової книги за кожним підрозділом.
ЧитатиЗміна матеріально-відповідальної особи для основного засобу, що перебуває в експлуатації, оформлюється документом "Переміщення ОЗ". Саме цей документ призначений для встановлення нового значення матеріально-відповідальної особи та підрозділу для переліку основних засобів.
ЧитатиЗ метою регламентації організаційно-правового становища працівника на підприємстві, його обов'язків, прав і відповідальності власником або уповноваженим ним органом (далі – роботодавець) розробляються та затверджуються посадові інструкції.Загальні положення. Порядок розроблення проєкту. Вимоги до складання. Внесення змін і доповнень. Зберігання. Зразок документа: Посадова інструкція
ЧитатиВідповідно до пп.б п.176.2 ст.176 ПКУ <b><i>податковий агент зобов'язаний подавати податковий розрахунок</i></b> суми доходу, нарахованого (сплаченого) на користь платників податку, а також суми утриманого з них податку контролюючому органу за місцем свого розташування.Загальні положення. Строки подання. Порядок подання. Порядок складання. Документи
ЧитатиВідповідно до Порядку 1078 обчислення індексу споживчих цін для проведення індексації здійснюється не індивідуально для кожного працівника залежно від прийняття його на роботу та зростання його доплат і надбавок, а з моменту останнього перегляду тарифної ставки (окладу) для штатної одиниці.
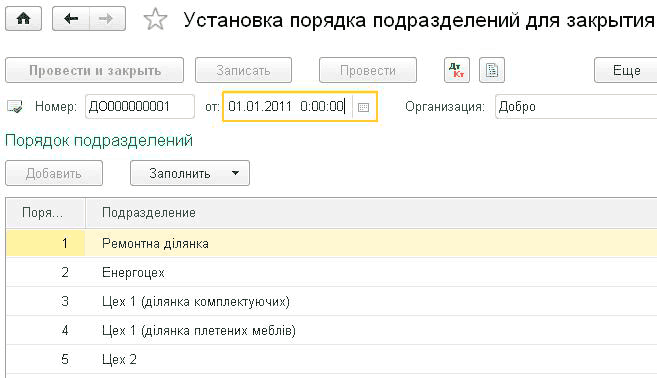
ЧитатиДля нарахування амортизації основних засобів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації ОЗ" документа "Закриття місяця". Для нарахування амортизації нематеріальних активів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації НМА" того ж документа.Нарахування амортизації. Переоцінка валютних коштів. Розподіл ТЗР. Коригування фактичної вартості номенклатури. Списання витрат майбутніх періодів. Розрахунок собівартості готової продукції. Визначення порядку переділів. Спосіб розрахунку собівартості виробництва вручну (за підрозділами). Спосіб розрахунку собівартості виробництва за переділами передбачає автоматичний розрахунок порядку переділів. У цьому разі як переділ сприймається випуск одного підрозділу за однією номенклатурною групою.. Коригування фактичної вартості номенклатури. Розрахунок собівартості, продукції, напівфабрикатів, робіт і послуг за прямими витратами виробництва. Розподіл загальновиробничих витрат. Коригування планової вартості продукції та напівфабрикатів до фактичної вартості.. Переоцінка вартості запасів. Розрахунок торгової націнки за проданими товарами
ЧитатиФормування проводок з відображення заробітної плати в бухгалтерському обліку можливе у двох режимах безпосередньо в документі нарахування (під час його проведення) або окремим документом "Відображення зарплати в бухгалтерському обліку" наприкінці періоду. Порядок відображення задається в налаштуваннях обліку заробітної плати.
ЧитатиШтатний розпис являє собою сукупність різної інформації про штатні одиниці організації: передбачувана кількість співробітників, які займають штатну одиницю (Кількість ставок), а також форму і розмір оплати праці.Введення штатного розпису. Звітність за штатним розписом. Контроль штатного розпису. Зміни штатного розпису
ЧитатиДля реєстрації надходження готівкових коштів до каси організації призначений документ "Прибутковий касовий ордер" (меню "Банк і каса" —” "Каса" —” "Прибуткові касові ордери").Надходження готівкових коштів. Витрачання готівкових коштів. Аналітичний облік грошових коштів у касах відокремлених підрозділів. Касова книга
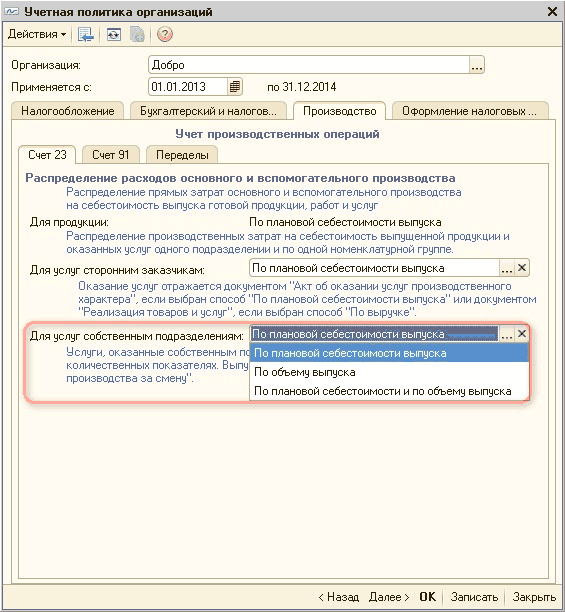
ЧитатиУ статті описано методику включення внутрішніх послуг до собівартості продукції, що відвантажується, або наданих послуг у типовій конфігурації «Бухгалтерія для України», редакція 1.2. Цю методику можна застосовувати для конфігурації «Управління торговельним підприємством для України», редакція 1.2.
ЧитатиПлатники збору – водокористувачі, які використовують воду, одержану шляхом забору води з водних об'єктів (<b><i>первинні водокористувачі</i></b>) та/або від первинних або інших водокористувачів (<b><i>вторинні водокористувачі</i></b>), і використовують воду для потреб гідроенергетики, водного транспорту та рибництва:Загальні положення. Платники збору. Об'єкт оподаткування. Ставка збору. Сплата збору. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
Читати