у цьому розділі ви отримаєте інформацію про визначення стану взаєморозрахунків, на кількох прикладах буде розглянуто документальне оформлення операцій купівлі та продажу. Що цікаво, у багатьох випадках усі зміни розрахунків відстежуються автоматично.
1С:Підприємство. Загальний опис. Основні відомості про програму, компоненти та конфігурації. 1С:Підприємство. Типові конфігурації.. 1С:Підприємство - запуск програми. Вибір режиму та вхід у систему. Режим роботи 1С:Підприємство. Інтерфейс, Стартовий помічник, Головне вікно, конфігурації, головне меню. Вікна. Панель інструментів, кнопки, значки, налаштування. Система допомоги 1С. Конфігуратор 1С. Довідники та інші константи. Довідники в 1С. Попередньо визначені елементи. Регістри. Синтетичний облік. Групування у вікні рахунку. Валютний і кількісний облік. Податковий облік (у плані рахунків). Позабалансові рахунки. Активні та пасивні рахунки. Налаштування синтетичного обліку. Аналітичний облік. Багатовимірний аналітичний облік. Організація податкового обліку. Статті доходів і статті витрат. Податкове призначення. Податковий облік ТМЦ. Режим «Дати актуальності». Схеми оподаткування та правило першої події. Простий і складний облік ПДВ. Організація партійного обліку. Відновлення послідовності списання запасів. Реєстрація господарських операцій. Введення операцій. Типові операції. Журнали, журнал операцій. Журнал проводок. Стандартні звіти. Зведені звіти. Зведені звіти. Аналіз субконто. Обороти рахунку. Зведені проводки. Головна книга. Діаграма. Картка рахунку. Картка субконто. Звіт за проводками. Обороти між субконто. Інші звіти. Залишки й обороти. Списки та крос-таблиця. Універсальний звіт. Антикризові звіти. Підготовка до експлуатації. Інформація про фірми. Налаштування параметрів обліку.. Облікові політики. Бухгалтерський облік. Налаштування прав користувачів. Введення залишків ТМЦ. Одиниці виміру. Вибір місця зберігання. Партійний облік. Залишки за взаєморозрахунками з контрагентами. Договір договору різниться. Введення залишків необоротних малоцінних активів і МШП. Довідник ОЗ. Введення залишків нематеріальних активів. Внесення залишків за капітальними інвестиціями. Введення залишків розрахунків з оплати праці. Введення початкових залишків із зарплати. Завершення введення залишків.. Механізми заповнення табличної частини документа «надходження товарів і послуг». Розподіл додаткових витрат.. Внутрішньофірмовий складський облік. Переоцінка. Інвентаризація та відображення її результатів в обліку. Оприбуткування надлишків. Списання ТМЦ. Пересортиця. Продаж ТМЦ. Механізм ціноутворення. Встановлення та зміна цін. Рахунок-фактура. Знижки та націнки. Повернення товару на оптовий склад. Облік розрахунків з контрагентами. Введення початкових залишків основних засобів. Інвентаризація розрахунків з контрагентами. Облік роздрібної торгівлі. Операції в роздрібній торгівлі. Повернення товару покупцем. Переоцінка товарів у роздрібній торгівлі. Розрахунок середньої реалізованої роздрібної націнки. Поточний облік виробничої діяльності. Налаштування, що впливають на облік виробничої діяльності. Облік власного виробництва. Інвентаризація незавершеного виробництва. Надання послуг виробничого характеру. Облік операцій з давальницькою сировиною. Готівкові розрахунки. Облік грошових коштів у касах відокремлених підрозділів. Касова книга. Безготівкові розрахунки. Платіжне доручення та інші банківські документи. Платіжне доручення вхідне. Платіжне доручення вихідне. Друк платіжних доручень. Банківська виписка. Поточний облік валютних операцій. Реалізація товарів нерезиденту.. Інші операції з валютою.. Оформлення авансів на закордонні відрядження.. Відображення курсових різниць у поточному обліку.. Кадровий облік і розрахунки з оплати праці. Плани видів розрахунків. Нормативно-довідкова база. Списання депонентів у доходи організацій. Розрахунки з підзвітними особами.. Довідкова база.. Господарські операції з підзвітними особами. Видача підзвітній особі грошових коштів.. Облік операцій з основними засобами: придбання та складання. Якщо були транспортні та інші витрати. Налаштування обладнання. Введення в експлуатацію. Надходження через підзвітну особу. Внесок до статутного фонду. Амортизація ОЗ. Ремонт і модернізація. Ремонт і модернізація основних засобів. Інші операції. Інвентаризація ОЗ. Переміщення ОЗ. Консервація ОЗ. Продаж ОЗ. Облік операцій з нематеріальними активами. Надходження. Прийняття до обліку. Виробіток. Модернізація. Вибуття. Передача НМА. Інші операції НМА. Облік операцій з малоцінними активами. Якщо потрібно розподілити витрати та знос. Переміщення малоцінки. Списання малоцінки з експлуатації. Оприбуткування МШП з експлуатації. Облік доходів і витрат. Обробка для формування податкових накладних. Податкові накладні в роздрібній торгівлі. Реєстрація авансів у податковому обліку. Коригування очікуваного та підтвердженого ПДВ. Перевірка податкового обліку. Облік господарських операцій і формування доходів/витрат.. Взаєморозрахунки з контрагентами. Визнання в НУ нерозподілених постійних загальновиробничих витрат. Перевірка перед складанням декларації з податку на прибуток. Закриття періоду. Переоцінка валют. Коригування фактичної вартості номенклатури та списання витрат майбутніх періодів. Остаточні калькуляції. Запаси. Залишки незавершеного виробництва. Визначення фінансового результату. Документ «Фінансові результати». Регламентовані звіти (РЗ). Робота з регламентованим звітом. Налаштування сторінок звіту. Вивантаження звітів. Регламентовані звіти «1С-Звіт»
для оформлення документів щодо розрахунків з покупцями та продавцями потрібно знати, у яких розділах програми знаходяться необхідні елементи та як ними користуватися; у цьому розділі ми ознайомимося з основами таких розрахунків.
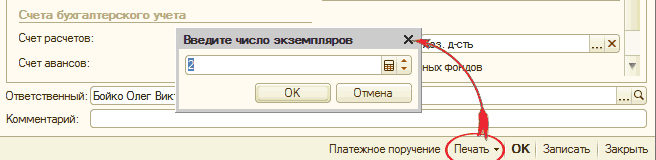
У тому разі, коли користуватися копіювальним папером не можна, усі тотожні примірники розрахункового документа праворуч угорі повинні мати проставлені номери примірників. Програма "1С: Бухгалтерія" це передбачає. Після натискання кнопки "Друк" відкривається вікно для внесення кількості примірників. Ту кількість, яку ви вкажете, стільки документів ("Внесення кількості примірників") і буде.
За допомогою цієї глави Ви дізнаєтеся, яким чином слід здійснювати проведення за вихідними платіжними дорученнями, що воно собою являє, і на які дії з цим документом у програмі слід звернути увагу.
Наведені в статті приклади відтворювалися в конфігурації "Управління торговельним підприємством для України" (редакція 1.2). Методика, описана в статті, актуальна також для конфігурації "Управління виробничим підприємством для України" (редакція 1.3).1. Оплата від покупця платіжною карткою на рахунок банку-еквайра. 2. Надходження грошових коштів від банку-еквайра
Цей розділ допоможе Вам розібратися в призначенні субрахунків, докладно розповість про вкладку "Банк" та її складові, платіжне доручення і правильність його заповнення.
Наведений у статті приклад відтворювався в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговим підприємством для України", (редакція 1.2) і "Управління виробничим підприємством для України", (редакція 1.3).Приклад
Жоден документ зі списку меню "Банк" не може бути першим у ланцюзі розрахунків, наприклад "Платіжне доручення вхідне". Хоча принцип введення на підставі цим документом можливий. Наприклад, його можливо ввести на підставі такого ряду документів, як: "Рахунок на оплату покупцеві", "Звіт комісіонера", "Реалізації товарів і послуг" тощо. З іншого боку, на підставі самого документа можна ввести податкову накладну.
Цей розділ навчить вас, як правильно оформлювати видачу підзвітнику грошових коштів, відображати здійснені ним витрати, перераховувати грошові кошти, а також оформлювати звіт про відрядження.