

Тема публікацій
Платіжне доручення
Довідкові матеріали за цією темою.

Оплата постачальнику
Отже, вже оформлено заявку на витрачання грошових коштів, і фінансові менеджери можуть оплатити її (є кошти на рахунку, і вони зарезервовані під заявку).
Читати
Оформлення оплати від покупця. Фінансовий відділ
Оскільки ми вже маємо достатньо товару для задоволення замовлення покупця, можна й отримати від нього аванс (ця схема, зрозуміло, не обов’язкова, система дозволяє і аванс отримувати частинами, і відпускати товар частинами, і відстежувати ці операції в реальному часі — але це в процесі роботи в системі; ми ж демонструємо лише принцип роботи підрозділів компанії).
Читати
Оформлення оплати комісіонеру
Документи щодо оплати комісіонеру можуть реєструватися на підставі виписки (звіту) комісіонера.
Читати
Купівля та продаж валюти
Як відображати операції з купівлі/продажу валюти для конфігурацій на платформі 1С:Підприємство 8, є стаття " Придбання та продаж іноземної валюти" .
Читати
Методика формування зведеної податкової накладної
У цій статті описано методику формування зведеної податкової накладної, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типової конфігурації "Управління торговельним підприємством для України", редакція 1.2. і типової конфігурації "Управління виробничим підприємством для України", редакція 1.3.Загальні положення. Приклад
Читати
Безготівковий рух грошових коштів - оплата від покупця
Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2)Основні положення. Заповнення основних реквізитів шапки документа "Платіжне доручення вхідне". Порядок відображення реквізитів «Розшифрування платежу» документа "Платіжне доручення вхідне"
Читати
Передавані документи
З "1С:Підприємство" до "Клієнт банку" передаються такі документи:Платіжне доручення. Платіжне доручення. Платіжна вимога. Акредитив. Інкасове доручення
Читати
Облік Єдиного податку
У цьому розділі буде розглянуто питання, що стосуються обліку Єдиного податку. Як ведеться облік доходів платника Єдиного податку? Як нарахувати дохід при отриманні оплати від оптового клієнта? Як зменшити дохід при поверненні грошей оптовому клієнту? Як нарахувати дохід від роздрібної торгівлі за готівковий розрахунок в автоматизованій торговій точці? Як нарахувати дохід від роздрібної торгівлі за готівковий розрахунок у неавтоматизованій (віддаленій) торговій точці? Як нарахувати дохід від роздрібних продажів при оплаті платіжними картками? Як нарахувати дохід в інших випадках надходження грошових коштів? Як заповнити платіжний документ, якщо надходження грошових коштів не є доходом платника Єдиного податку? Навіщо ведеться облік витрат платника Єдиного податку? Як нарахувати витрати при оплаті постачальнику за товари (роботи, послуги)? Як нарахувати витрати при виплаті зарплати, ЄСВ та в інших випадках? Як заповнити платіжний документ, якщо списання грошових коштів не є витратою платника ЄП? Як заповнити платіжний документ, якщо платник Єдиного податку не веде облік витрат? Як заповнити Книгу доходів (Книгу доходів і витрат)?
Читати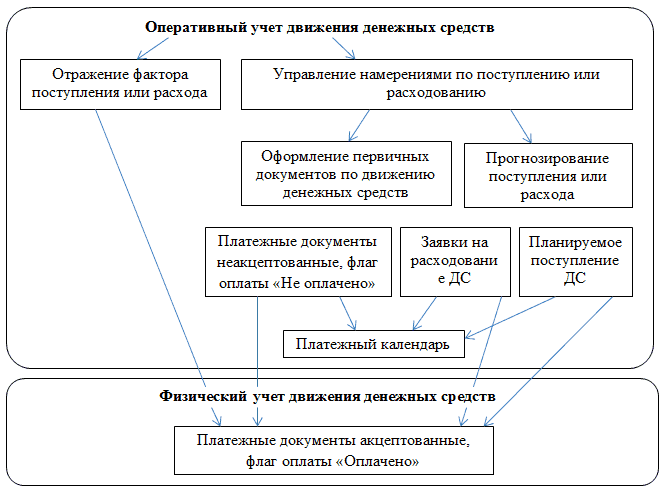
Підсистема «Управління грошовими коштами»
ознайомившись із цим текстом, ви ознайомитеся з концептуальними особливостями оперативного обліку грошових коштів і короткострокового прогнозування, ознайомитеся з документом, що оформляє рух грошових коштів.Концепція
Читати
Нарахування та оформлення виплати зарплати
у цьому розділі ви докладно ознайомитеся з процесом оформлення документів і операцій, пов’язаних з нарахуванням та оформленням виплати зарплати (через банк або через касу).
Читати
Умови правильного відображення операцій
цей розділ ознайомить вас з умовами проведення операцій, пов'язаних із валютою. Ви зрозумієте принцип і послідовність роботи з документами підсистеми, навчитеся оформлювати такі документи, як "Купівля-продаж валюти", і побачите, як програма після проведення документів формує проводки в бухгалтерському обліку.Курси валют. Купівля валюти
Читати