Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика також застосовна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3).
Наведені у статті приклади моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3).
Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика також застосовна для конфігурації «Управління торговельним підприємством для України» (редакція 1.2).
Наведені у статті приклади моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3).
Наведені у статті приклади моделювалися в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
Підприємець-початківець, з метою економії бюджету, береться за самостійне ведення бухгалтерії. Але щойно бізнес починає розвиватися (і розширюватися), приходить розуміння того, що бухгалтерським обліком має займатися окрема людина.
Підприємство вирішило на свято подарувати співробітникам подарунки, які придбавалися у платника ПДВ. Якими документами в 1С 8.3 УПП провести таку операцію?
Напевно, всі чули приказку "Сплатив податки — спи спокійно", але не всі знають, скільки різноманітних документів потрібно оформити, щоб вчасно сплатити податки. Останні нововведення в податковому законодавстві анонсують поліпшення в цій справі.
Кожного разу, коли відбувається чергова зміна в оподаткуванні, хочеться вірити, що це нововведення дійсно хоч трохи спростить роботу бухгалтера або принаймні не завантажить ще більше.
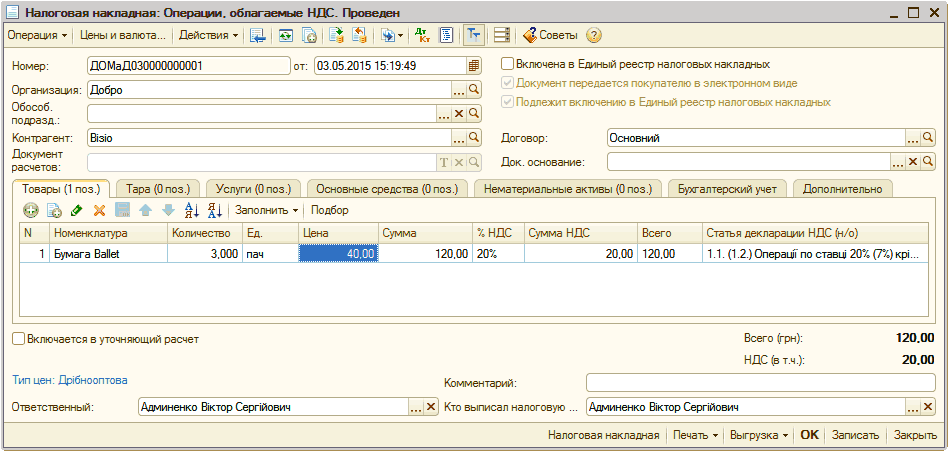
У цьому розділі буде розглянуто питання, що стосуються виписки податкових документів за операціями роздрібних продажів.Як виписуються Податкові накладні роздрібним покупцям – платникам ПДВ? Як внести інформацію про роздрібного покупця-платника ПДВ, якому виписується Податкова накладна? Як виписується підсумкова Податкова накладна за операціями роздрібних продажів? Як визначається сума податкових зобов’язань, на яку виписується підсумкова Податкова накладна? Як перевірити, чи правильно визначено суму та дату податкових зобов’язань, за якими виписано підсумкову Податкову накладну? Як визначається номенклатура постачання під час виписки підсумкової Податкової накладної?
У цій статті описано методику формування зведеної податкової накладної, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типової конфігурації "Управління торговельним підприємством для України", редакція 1.2. і типової конфігурації "Управління виробничим підприємством для України", редакція 1.3.Загальні положення. Приклад