Податкове призначення
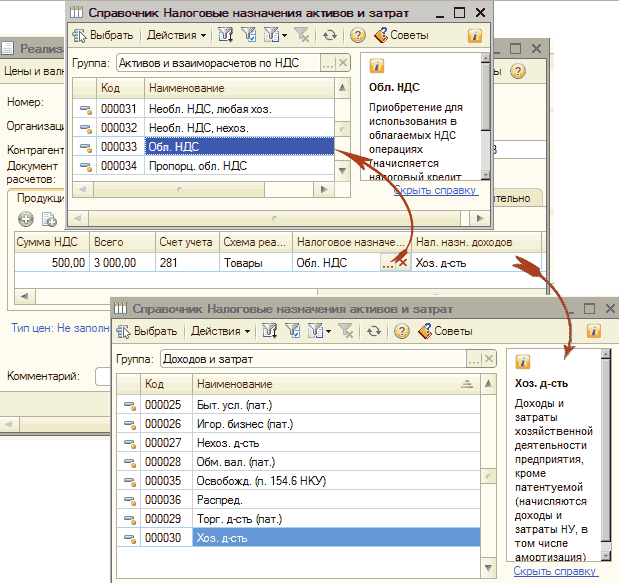
Цей розділ допоможе Вам розібратися в необхідності та використанні податкових призначень.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Цей розділ допоможе Вам розібратися в необхідності та використанні податкових призначень.
ЧитатиУ цьому розділі ви здобудете навички оформлення таких документів, як "Звіт виробництва за зміну" та "Вимога-накладна". Вони потрібні під час видачі матеріалів та обладнання зі складу у виробництво.Надходження матеріалів і передача у виробництво. Випуск готової продукції
ЧитатиІснує стандартний звіт "Аналіз субконто", який може допомогти зорієнтуватися, як і які цифри потрапляють до Декларації з податку на прибуток. Для початку виконаємо налаштування для правильної роботи програми.
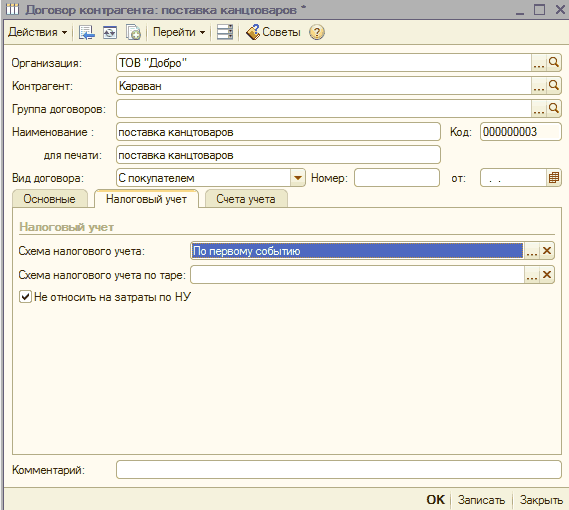
ЧитатиЗ цього підрозділу ви дізнаєтеся про податковий облік ТМЦ. Вивчите види придбання запасів. Навчитеся складати договір контрагента.
ЧитатиДля передачі прав власності на НМА необхідним є документ "Передача НМА". У реквізитах заголовка документа потрібно вказати другу сторону –“ покупця НМА та договір з другою стороною (договір повинен мати вид –“ "З покупцем"). Також у заголовку документа потрібно вибрати статті валових витрат і доходів. У таблиці слід встановити список НМА, які продаються, із встановленою ціною продажу ("Сума"), сумою та ставкою ПДВ. Крім того, у таблиці для бухгалтерського обліку (позначка БО) та податкового обліку (ПО) заповнюються стовпці "Вартість" (вартість НМА на момент продажу); "Амортизація" (амортизація, нарахована за весь період експлуатації НМА); "Залишкова вартість" (різниця між вартістю та нарахованою амортизацією); "Амортизація за місяць" (сума амортизації, яка має бути нарахована за місяць, у якому відображається операція продажу);
ЧитатиЦей розділ дасть вам змогу здійснювати господарські операції із запасами, а також формувати доходи та витрати, пов’язані з ними. У податковому обліку це допоможуть зробити ті самі документи, що й у бухгалтерському.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). У цій статті буде розглянуто основні параметри обліку товарів в автоматизованій торговій точці (АТТ) і приклади відображення операцій реалізації товарів з АТТ, зокрема й при оплаті платіжними картками.
ЧитатиСтаття актуальна для конфігурації «Управління виробничим підприємством для України» (редакція 1.3).
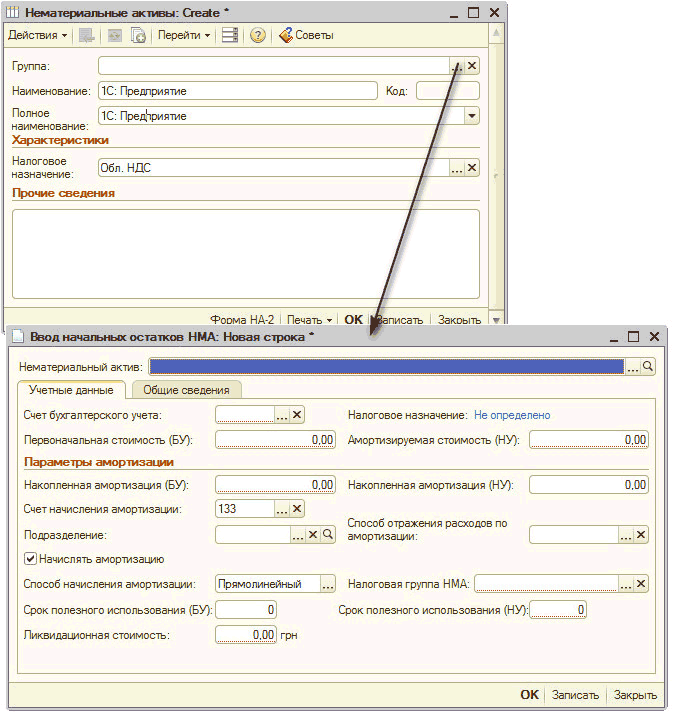
Читатиу цій темі ми розглянемо облік нематеріальних активів, які використовуються для виготовлення продукції або для обслуговування діяльності підприємства.
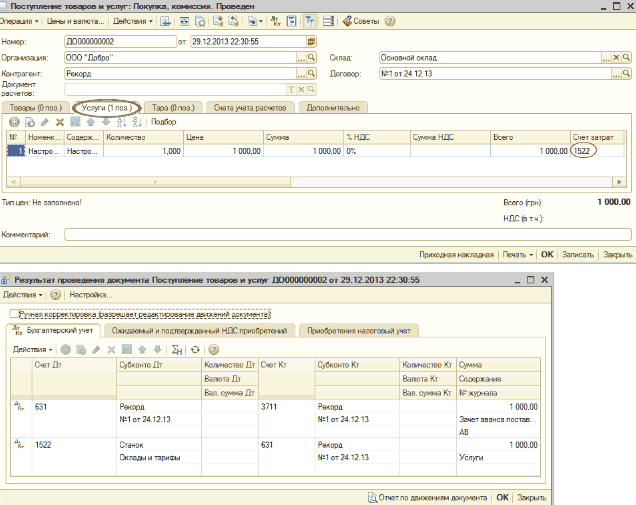
ЧитатиВідповідно до умов прикладу придбані верстати потребували певного налаштування до введення їх в експлуатацію. Витрати на доведення ОЗ до стану, придатного для використання, теж роблять його первісну вартість вищою. Як це відобразити в "1С: Бухгалтерії 8"?
ЧитатиНаведений у статті приклад відтворювався в конфігурації "Бухгалтерія для України". Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" і "Управління виробничим підприємством для України".
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). У цій статті буде розглянуто основні параметри обліку товарів у неавтоматизованій торговій точці (НТТ) і приклади відображення операцій реалізації товарів з НТТ, у тому числі й при оплаті платіжними картками.1. Загальні положення
Читати