Облік доходів у 1С:Бухгалтерії 8 для України
У бухгалтерському обліку, згідно з НП(С)БО 15, ведеться така класифікація доходів, що базується на відповідних рахунках 7-го класу:Загальні положення. Класифікація доходів. Дата виникнення доходів
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
У бухгалтерському обліку, згідно з НП(С)БО 15, ведеться така класифікація доходів, що базується на відповідних рахунках 7-го класу:Загальні положення. Класифікація доходів. Дата виникнення доходів
ЧитатиІз загальним алгоритмом розрахунку суми амортизації та порядком її відображення в бухгалтерському і податковому обліку можна ознайомитися в статті Методи нарахування амортизації необоротних активів у бухгалтерському і податковому обліку.Приклад 1. Параметри для розрахунку амортизації. Нарахування амортизації. Аналіз інформації за сумами накопиченої амортизації
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3).
ЧитатиНаведений у статті приклад відтворювався в конфігурації Управління виробничим підприємством для України (редакція 1.3). <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0, не нижче релізу 1.0.46). Методика, описана в статті, також актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0, не нижче релізу 1.0.46). <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2), «Управління виробничим підприємством для України» (редакція 1.3).
ЧитатиНаведені в статті приклади відтворювалися в конфігурації Бухгалтерія для України (редакція 1.2). Методика, описана в статті, також актуальна для конфігурації Управління торговельним підприємством для України (редакція 1.2). <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика також застосовна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3).
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3).
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика також застосовна для конфігурації «Управління торговельним підприємством для України» (редакція 1.2).
ЧитатиУ статті розглядається методика використання резерву відпусток на прикладі реалізації в типовій конфігурації «Управління виробничим підприємством для України», редакція 1.3. Ця стаття також актуальна для конфігурації «Зарплата і Управління Персоналом для України», редакція 2.1.
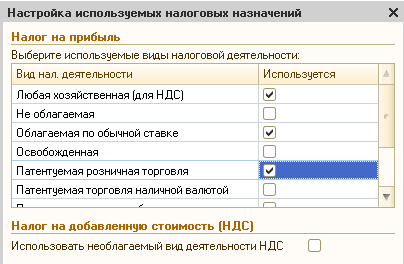
ЧитатиПочинаючи з релізу 1.3.9 конфігурації «Підприємство 1С8 Управління виробничим підприємством для України», у податковому обліку запасів і витрат відбулися такі зміни: Використовувані податкові призначення. Налаштування облікової політики. Налаштування податкових призначень за замовчуванням. Придбання запасів. Рух запасів усередині підприємства. Випуск продукції. Списання на негосподарську діяльність. Реалізація товарів і готової продукції. Закриття місяця. Підтвердження передбачуваних коригувань
Читати