У цьому розділі розглядається процес формування звітів (регламентованих): наявні форми звітності, наочно продемонстровані у вигляді рисунків етапи створення звітності.Підготовка до складання регламентованих звітів. Особливості формування звітів
Облік витрат відбувається методом нарахування (ПКУ), тобто витрати нараховуються не в момент придбання, а при вибутті запасів. Тому інформацію про те, яка сума входитиме до складу при вибутті, необхідно фіксувати вже в момент придбання. При цьому суми витрат у бухгалтерському обліку та в податковому можуть відрізнятися, тобто з даних бухгалтерського обліку не завжди можна визначити суми за податковим обліком.
Встановлення дати заборони зміни даних не поширюється на "Операції бухгалтерський і податковий облік", оскільки організаціям, які розпочали облік у конфігурації з 1 квітня, необхідно для коректного заповнення Декларації про прибуток сформувати ручні проводки за рахунками "ОСГ" і "ВР" на 31.12.10 і 31.03.11.
Для введення залишків грошових коштів на розрахункових рахунках використовується документ "Банківська виписка", а для внесення залишків готівкових грошових коштів у касах використовується "Прибутковий касовий ордер". У разі наявності кількох розрахункових рахунків та/або кас для кожного з них має бути внесено окремий відповідний документ.
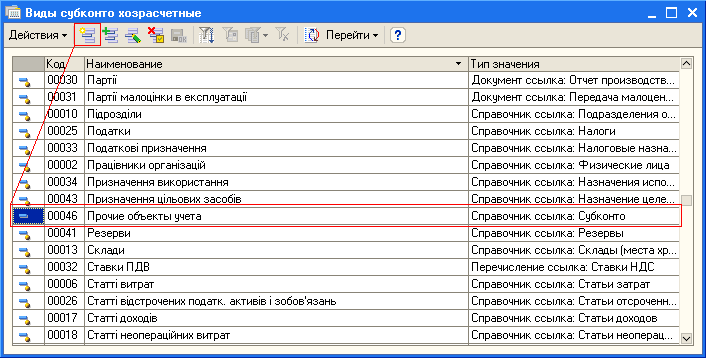
Для деяких рахунків, таких як рахунки 2-го класу, рахунки взаєморозрахунків, каси, можуть бути налаштовані субконто залежно від особливостей того чи іншого підприємства. У цій статті буде розглянуто порядок дій, необхідний для виконання налаштування субконто для рахунків плану рахунків.Приклад створення нового довільного виду субконто. Приклад створення нового складеного виду субконто
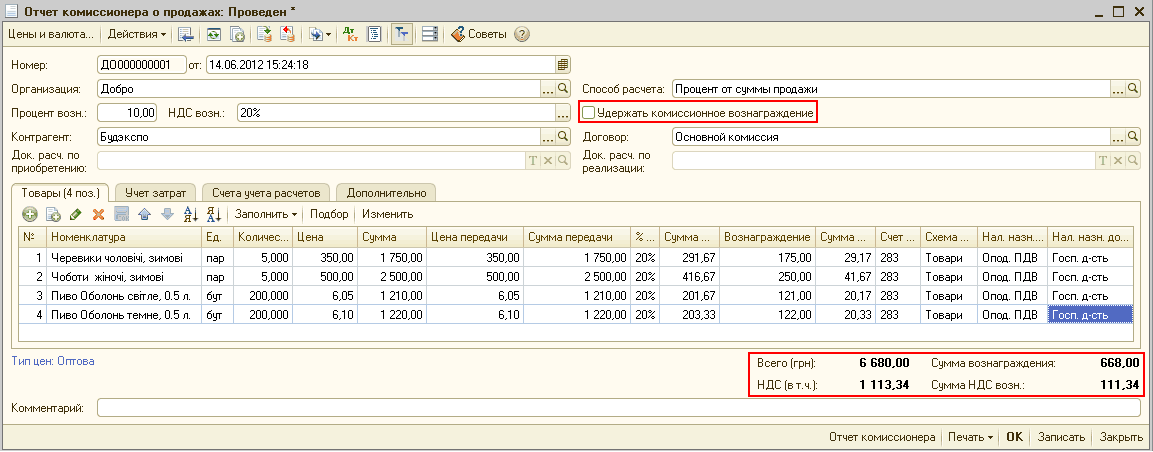
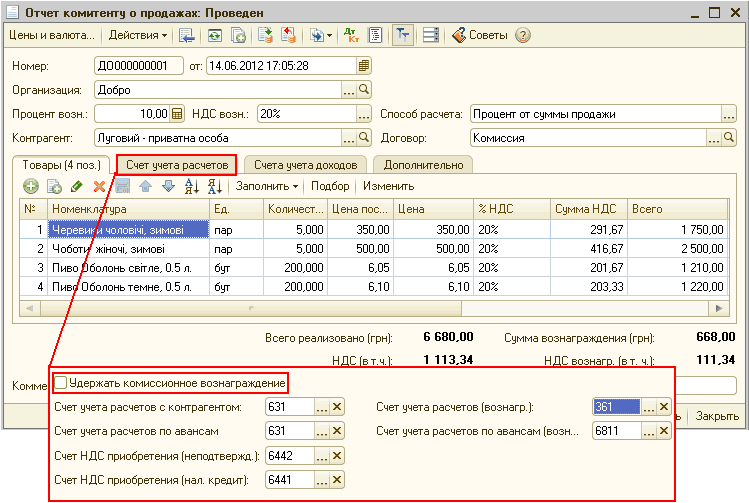
Згідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в межах договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок перерахованих комісіонеру авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)
Згідно з п.9 НП(С)БО 9 "Запаси", транспортно - заготівельні витрати (ТЗВ) повинні щомісяця розподілятися між сумою запасів на кінець звітного періоду та сумою запасів, що вибули у звітному місяці.
Згідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в рамках договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок отриманих від комітента авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)
У статті описано методику віднесення додаткових витрат на перевезення стороннім перевізником до митної території України на собівартість придбаних МПЗ за імпортом. Приклад змодельовано для конфігурації "Управління торгівлею для України", редакція 2.3. Ця стаття також актуальна для конфігурації "Управління виробничим підприємством для України", редакція 1.2.Оплата. Надходження. Податковий облік. Віднесення витрат на перевезення на собівартість матеріалів
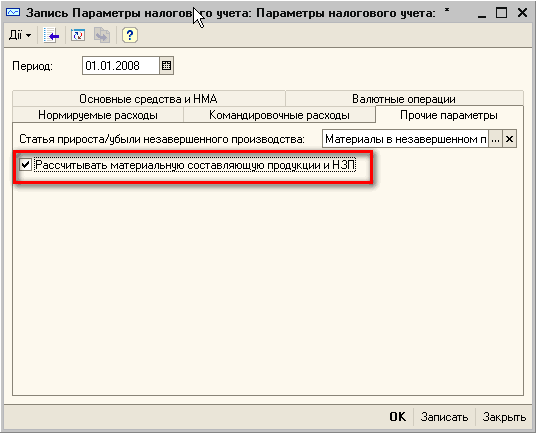
Матеріальна складова в готовій продукції та НЗВ (незавершене виробництво) розраховується за середнім коефіцієнтом відношення матеріальних витрат до всіх витрат.
Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.1.туплення комісійних товарів у неавтоматизовану торгову точку. Надходження товарів від комітента. Переміщення з оптового складу. Реалізація товарів. Інвентаризація товарів. Відображення реалізації комісійних товарів. Списання комісійних товарів
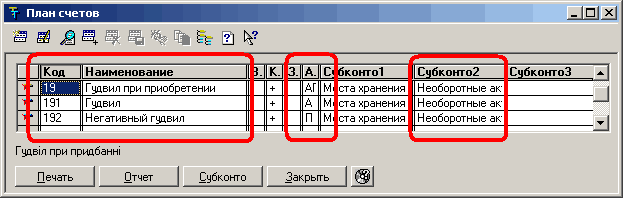
У цій статті буде описано зміни, внесені до типових українських конфігурацій для відображення змін у порядку обліку гудвілу, згідно зі змінами в стандартах бухгалтерського обліку, внесеними наказом Мінфіну №989 від 25.11.02.