Відповідно до НП(С)БО 9 витрати на придбання запасів і доведення їх до стану, придатного для запланованого використання, називаються транспортно-заготівельними витратами та включаються до первісної вартості запасів. У разі, коли такі витрати можна співвіднести з конкретною поставкою (або поставками), вони відображаються документом "Надходження дод. витрат" і включаються до вартості партії.
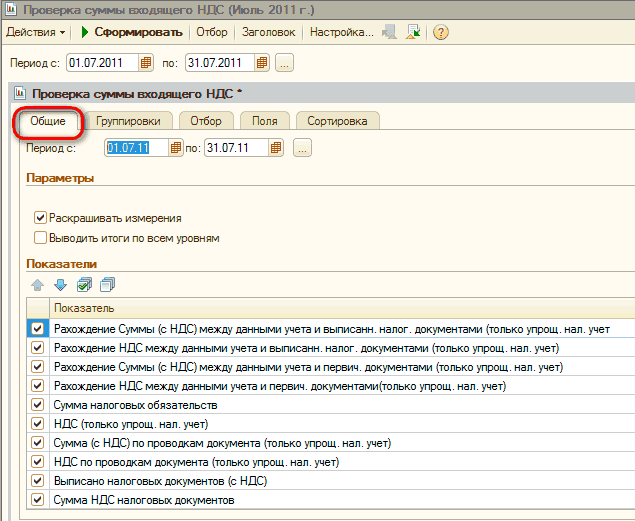
Податковий кредит (вхідний ПДВ). Завдання №1. Реєстрація отриманих податкових накладних. Завдання №2. Аналіз повноти отримання податкових накладних. Завдання №3. Реєстрація отриманих податкових накладних із форми звіту. Податкові зобов'язання (вихідний ПДВ). Завдання №4. Відновлення хронологічної послідовності документів. Завдання №5. Формування податкових накладних. Завдання №6. Аналіз даних щодо податкових зобов'язань. Завдання №7. Аналіз повноти виписки податкових накладних. Коригування ПДВ. Завдання №8.Коригування податкового призначення ПДВ запасів. Завдання №9. Реєстрація податкової накладної щодо списання запасів на неоподатковувану ПДВ діяльність. Завдання №10. Зміна податкових параметрів списання ТМЦ. Завдання №11. Аналіз даних податкового обліку
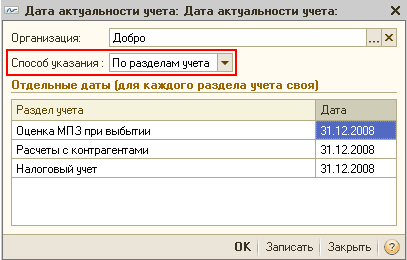
Взаєморозрахунки з контрагентами, у більшості випадків виникають у зв'язку з іншими господарськими операціями —" купівля/продаж товарів, послуг, грошові платежі за операціями купівлі та продажу, оформлення кредитів і позик тощо. Завдання підсистеми взаєморозрахунків - облік взаємної заборгованості з контрагентами за підсумками товарно-грошових відносин. Підсистема надає такі можливості: облік розрахунків з постачальниками та покупцями товарів і послуг, облік розрахунків за поворотною тарою, облік розрахунків в іноземній валюті та відображення курсових різниць у бухгалтерському й податковому обліку, відображення бартерних операцій, бухгалтерський і податковий облік тощоВплив дати актуальності обліку на формування проводок за розрахунками. Облік авансових платежів. Аналітичний облік на рахунках розрахунків у бухгалтерському обліку. Незалежність бухгалтерського та податкового обліку. Обов'язковість договорів. Валюта обліку. Деталізація розрахунків. Зв'язок деталізації взаєморозрахунків та аналітичного обліку розрахунків. Податковий облік взаєморозрахунків
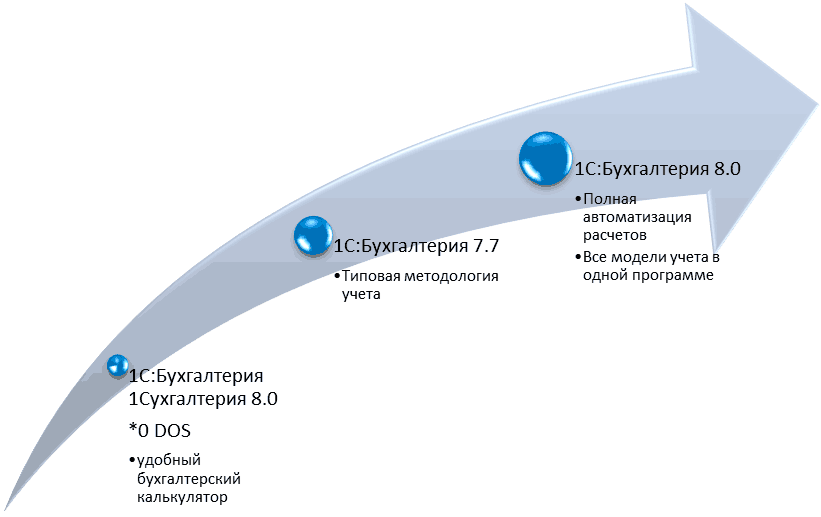
Прикладне рішення "1С:Бухгалтерія 8 для України" використовується для автоматизації бухгалтерського та податкового обліку й містить підготовку обов'язкової звітності в організаціях, що виконують усі види комерційної діяльності: виробництво, комісійну торгівлю (включаючи субкомісію), роздрібну та оптову торгівлю, надання послуг. Призначення, межі й сфера прикладного рішення. Основні характеристики прикладного рішення. Основоположні принципи автоматизації. Параметричне налаштування логіки. Уніфікація керування формами та їх елементами. Уніфікація облікових механізмів
Принцип проведення модернізації нематеріального активу практично нічим не відрізняється від проведення модернізації основного засобу. Просто у зв'язку зі специфікою обліку нематеріальних активів, як у бухгалтерському, так і в податковому обліку, для проведення операції безпосередньо самої модернізації передбачено окремий документ у конфігурації. Детальніше про те, як у конфігурації реалізовано операцію модернізації основних засобів, описано у відповідній статті "Проведення операцій модернізації основних засобів".
Бухгалтерський облік запасів ведуть за допомогою проведень на рахунках госпрозрахункового плану рахунків. Податковий облік запасів також ведуть у регістрі бухгалтерії на бухгалтерському плані рахунків. Для оцінки вибуття конфігурації можуть використовуватися кілька методів. Ці методи працюють при автоматизованому розрахунку собівартості вибуття. Але в типовому рішенні є можливість ручного втручання користувача в розрахунок собівартості вибуття. Будь-які результати ручних дій користувача зрештою ляжуть на самого ж користувача.Бухгалтерський облік запасів. Податковий облік запасів
Відповідно до розділу ІІІ ПКУ доходи та витрати нараховуються в ПО так само, як у БО, — методом нарахування, тобто одночасно з формуванням проведень за рахунками 7 і 9 класу.Важливо!!!
Прикладне рішення містить безліч механізмів, які дають змогу вирішити більшість подібних завдань. Тому в прикладному рішенні передбачено універсальний механізм коригування записів регістрів: документ "Коригування записів регістру", доступ до якого здійснюється через меню "Операції". Уся відповідальність за неправильне коригування даних облікової системи покладається на користувача. За ручного втручання в облік система не в змозі нічого проконтролювати та забезпечити.Коригування записів регістру. Ручні операції регламентованого обліку. Ручне коригування рухів.
Накопичення доходів і витрат поточного періоду в типовому рішенні здійснюється різними документами всіх підсистем. У більшості випадків рахунок доходів або рахунок витрат зазначається у формі документа. Тут же зазначається його аналітика (стаття доходів або витрат із посиланням на: податкову статтю) та податкове призначення операції (доходів і витрат). Податкова сума операції береться або з форми документа, або за вартістю активу, що списується (амортизується):
Отримати інформацію про капітальні інвестиції, тобто про залишки та рух обладнання на складах і накопичення витрат на об'єктах будівництва можна за допомогою "Оборотно-сальдової відомості за рахунком (бух.)" за рахунком 15 та його субрахунками.Облік капітальних інвестицій. Облік основних засобів