Тема публікацій

Податковий облік

Статті та довідкові матеріали за цією темою.

151 публікацій
Матеріал

Проведення операцій модернізації нематеріальних активів

Принцип проведення модернізації нематеріального активу практично нічим не відрізняється від проведення модернізації основного засобу. Просто у зв'язку зі специфікою обліку нематеріальних активів, як у бухгалтерському, так і в податковому обліку, для проведення операції безпосередньо самої модернізації передбачено окремий документ у конфігурації. Детальніше про те, як у конфігурації реалізовано операцію модернізації основних засобів, описано у відповідній статті "Проведення операцій модернізації основних засобів".

Читати
Матеріал

Облікові механізми: облік запасів

Бухгалтерський облік запасів ведуть за допомогою проведень на рахунках госпрозрахункового плану рахунків. Податковий облік запасів також ведуть у регістрі бухгалтерії на бухгалтерському плані рахунків. Для оцінки вибуття конфігурації можуть використовуватися кілька методів. Ці методи працюють при автоматизованому розрахунку собівартості вибуття. Але в типовому рішенні є можливість ручного втручання користувача в розрахунок собівартості вибуття. Будь-які результати ручних дій користувача зрештою ляжуть на самого ж користувача.Бухгалтерський облік запасів. Податковий облік запасів

Читати
Стаття

Чим допомагає програма 1С?

1С набирає великої популярності, та й вартість її впровадження за всіма параметрами невисока. Вона доступна абсолютно для всіх і характеризується високою ефективністю. Саме з цієї причини під час влаштування на роботу люди нерідко бачать у вимогах знання ПК і 1С. До того ж із цієї причини ваша ставка має велику ймовірність підвищення.

Читати
Матеріал

"Ручні" механізми документообігу

Прикладне рішення містить безліч механізмів, які дають змогу вирішити більшість подібних завдань. Тому в прикладному рішенні передбачено універсальний механізм коригування записів регістрів: документ "Коригування записів регістру", доступ до якого здійснюється через меню "Операції". Уся відповідальність за неправильне коригування даних облікової системи покладається на користувача. За ручного втручання в облік система не в змозі нічого проконтролювати та забезпечити.Коригування записів регістру. Ручні операції регламентованого обліку. Ручне коригування рухів.

Читати
Матеріал

Накопичення витрат і доходів поточного періоду

Накопичення доходів і витрат поточного періоду в типовому рішенні здійснюється різними документами всіх підсистем. У більшості випадків рахунок доходів або рахунок витрат зазначається у формі документа. Тут же зазначається його аналітика (стаття доходів або витрат із посиланням на: податкову статтю) та податкове призначення операції (доходів і витрат). Податкова сума операції береться або з форми документа, або за вартістю активу, що списується (амортизується):

Читати
Матеріал

Звітність підсистеми основних засобів

Отримати інформацію про капітальні інвестиції, тобто про залишки та рух обладнання на складах і накопичення витрат на об'єктах будівництва можна за допомогою "Оборотно-сальдової відомості за рахунком (бух.)" за рахунком 15 та його субрахунками.Облік капітальних інвестицій. Облік основних засобів

Читати
Матеріал

Нормування витрат на відрядження працівників підприємства

У статті наведено методику відображення нормованих витрат на відрядження працівників підприємства в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад

Читати
Матеріал

Особливості відображення поточних господарських операцій у податковому обліку

У цій темі описується, як внести момент визначення бази оподаткування, за якими принципами формується рух у первинних документах, як здійснюється реєстрація авансів за договорами зі складним податковим обліком, податкових накладних, отриманої від постачальника податкової накладної.Облік взаєморозрахунків із контрагентами. Момент визначення бази оподаткування. Принципи формування рухів у первинних документах. Реєстрація авансів за договорами зі складним податковим обліком. Реєстрація податкових накладних. Реєстрація отриманої від постачальника податкової накладної. Виписування податкової накладної покупцям

Читати
Матеріал

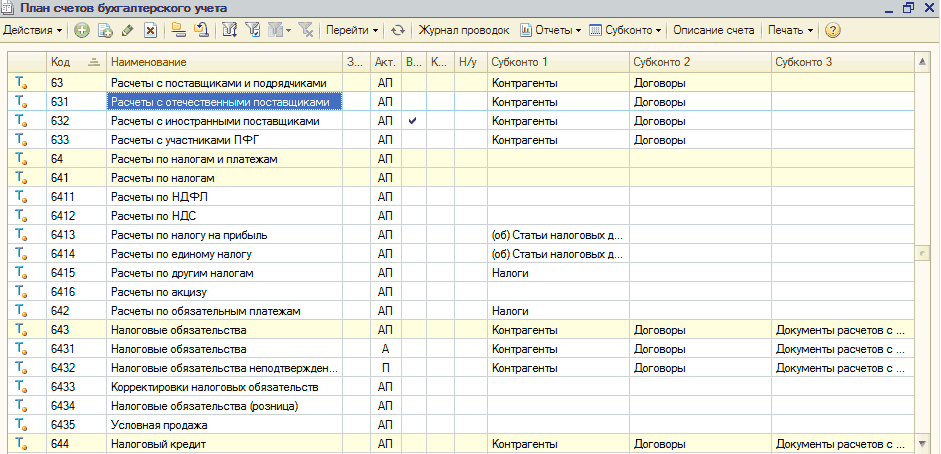
План рахунків

План рахунків виступає угрупованням рахунків бухгалтерського обліку. Додавати рахунки до плану рахунків не дозволяється, але можна за потреби додавати субрахунки або позабалансові рахунки бухгалтерського обліку. Структура плану рахунків і наперед визначені рахунки вносяться в режимі конфігурування. Для кожного плану рахунків може бути організована довільна ієрархія субрахунків. Загальна довжина коду не може перевищувати 50 символів, при цьому в нумерації рахунків може застосовуватися довільна комбінація цифр і букв. Але якщо подивитися з іншого боку, то число субрахунків у рахунку не може бути більше 24 (1 символ рахунку, 24 символи субрахунків і 24 роздільники субрахунків, разом 50 символів)

Читати
Матеріал

Механізми зберігання інформації для розрахунку амортизації основних засобів (податковий облік)

Для визначення норм амортизації ОЗ у податковому обліку використовуються дані довідника "Ставки, пов'язані з ОЗ, НМА, МШП" у довіднику "Податки та відрахування". Там зберігається інформація про норми амортизації для груп основних засобів. Реквізити довідника періодичні, тобто період дії цих норм є дійсним, починаючи із зазначеної в історії значень дати.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Записатися телефоном