Розвиток людства з прогресом техніки.
Розвиток людства йшов разом із прогресом техніки, яку воно використовувало для своїх потреб. Через століття й роки ми прийшли до життя, у якому не уявляємо себе без побутової техніки та різних пристроїв.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Розвиток людства йшов разом із прогресом техніки, яку воно використовувало для своїх потреб. Через століття й роки ми прийшли до життя, у якому не уявляємо себе без побутової техніки та різних пристроїв.
ЧитатиЗараз одним із найпопулярніших напоїв, згідно з опитуваннями, є кава. Її люди п’ють не лише вранці, а й протягом дня, тим більше, що видів цього напою безліч і кожен може знайти той, який відповідатиме смаку. Крім того, вже давно доведено, що вона має користь, що дає змогу переконатися в тому, що бізнес, який так чи інакше буде пов’язаний із цим напоєм, зможе приносити гарний прибуток своєму власникові.Варіанти відкриття кавового бізнесу
ЧитатиРозглянуті тут документи надходження та списання безготівкових грошових коштів можуть використовуватися для обліку операцій як у гривнях, так і в іноземній валюті. Валюта платежу визначається валютою, зазначеною в реквізитах банківського рахунку. Крім того, ця ж валюта має бути зазначена в договорі контрагента —” платника або одержувача платежу, причому остання умова контролюється "1С:Бухгалтерією 8 для України" під час проведення документа.Курси валют. Купівля іноземної валюти. Продаж іноземної валюти
ЧитатиВідображення купівлі або продажу валюти оформлюється у три етапи, тобто ланцюжок операції складається з трьох обов'язкових документів. При цьому для коректності розрахунку важливо дотримуватися хронологічної послідовності цих етапів, тобто, у разі зміни заднім числом будь-якого документа цієї операції, слід перепровести всі наступні за ним документи ланцюжка.
ЧитатиУ <b><i>рядку 4 "Нараховано податкових зобов'язань відповідно до пункту 198.5 статті 198 та пункту 199.1 статті 199 Кодексу за операціями, що оподатковуються за основною ставкою та ставкою 7%"</i></b> відображаються нараховані податкові зобов'язання відповідно до норм п. 198.5 ПКУ (так звані "умовні поставки") та згідно з п. 199.1 ПКУ (у разі одночасного здійснення як оподатковуваних, так і неоподатковуваних операцій).
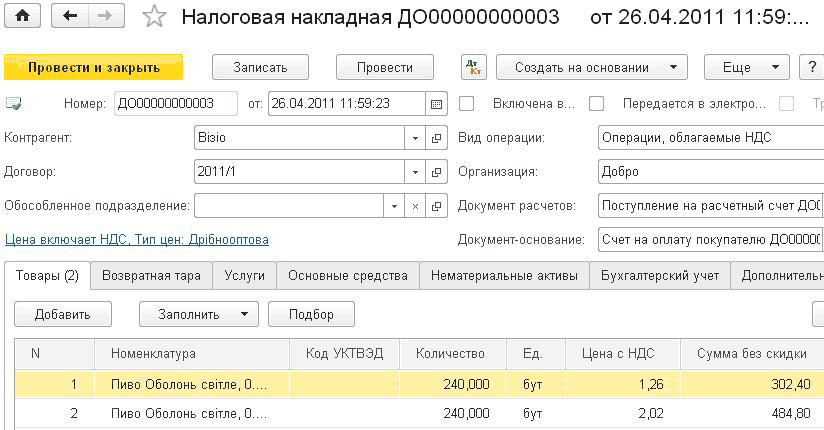
ЧитатиЗазначена проблема можлива у разі, якщо документів "Податкова накладна" виписано на більшу суму, ніж підтвердних документів. Це пов’язано з тим, що під час формування податкової накладної за роздрібними операціями за допомогою обробки "Формування податкових накладних за роздрібною торгівлею" аналізуються всі залишки непідтвердженого ПДВ за роздрібними продажами на зазначену у формі обробки дату, незалежно від того, з якої дати ці залишки виникли. Закривальні записи також формуються цією датою. Тому під час використання обробки рекомендується дотримуватися правильної хронології дій. Тобто, якщо податкові накладні потрібно формувати за кожен день певного періоду, то починати формування потрібно з початку періоду, рухаючись за хронологією до кінця періоду.
ЧитатиЗ точки зору підсистеми обліку ПДВ документами реалізації можна вважати такі документи:Реалізація активів покупцю. Надходження оплати. Податкова накладна. Додаток 1 до податкової накладної. Додаток 2 до податкової накладної. Спеціалізовані звіти з аналізу вихідного ПДВ
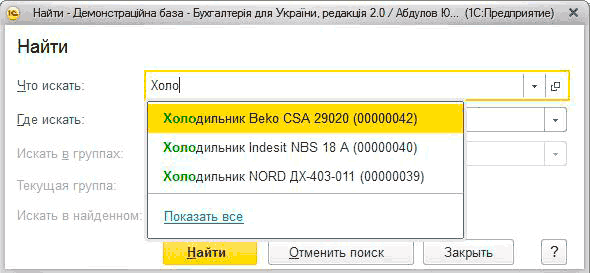
ЧитатиРобота з документами та довідниками виконується у формах списку. У процесі роботи потрібно керувати виглядом списку, зокрема задавати групування та сортування, виконувати пошук документів або елементів довідника у списку. Безпосередньо з форми списку можуть виконуватися й дії над групою об’єктів: позначення та зняття позначки на видалення, проведення та скасування проведення тощо.Призначення форм списків. Пошук у списку. Відбір. Сортування. Групування. Друк списку. Обробка кількох об’єктів
ЧитатиДля автоматичного заповнення реквізиту "Підрозділ" на вкладці "Додатково" у документах продажу та закупівель необхідно його задати в шапці картки користувача в рядку "Підрозділ" (розділ "Адміністрування" - "Налаштування користувачів і прав" - "Користувачі").
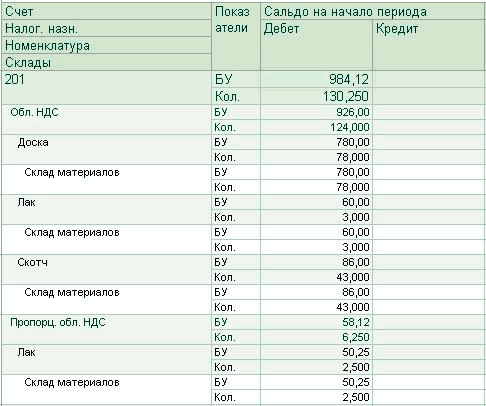
ЧитатиОсновною метою обліку товарноматеріальних цінностей (запасів) є контроль відповідності податкового призначення запасів, зазначеного при їх надходженні, податковому призначенню цих запасів при використанні (реалізації, списанні тощо), і відстеження ситуацій, у яких може знадобитися відновлення податкового кредиту або нарахування податкових зобов'язань за умовним продажем.Облік виробництва продукції для цілей ПДВ
ЧитатиЯкщо постачальник новий, то зручніше почати з введення відомостей про нього до довідника "Контрагенти".Придбання матеріальних цінностей з попередньою оплатою за рахунком. Введення даних про контрагента. Підготовка платіжного доручення. Реєстрація безготівкової оплати постачальнику. Реєстрація надходження матеріальних цінностей. Оптовий продаж за попередньою оплатою. Оформлення рахунку покупцеві. Реєстрація безготівкової оплати від покупця. Реєстрація відвантаження покупцеві. Оптовий продаж за готівковий розрахунок. Оформлення реалізації товарів і послуг. Оформлення прибуткового касового ордера. Реєстрація оплати за прибутковим касовим ордером. Видача товару покупцеві. Оформлення податкової накладної. Роздрібні продажі в торговій точці. Передача товарів зі складу організації до торгової точки. Звіт про роздрібні продажі автоматизованої торгової точки та передача виручки до каси організації
ЧитатиДо початку реєстрації операцій роздрібної торгівлі в обліковій політиці організації слід зазначити спосіб оцінки товарів у роздробі —” за вартістю придбання або за вартістю продажу (див. розділ "<u>Облікова політика організації</u>").Облік товарів у роздрібній торгівлі. Визначення цін роздрібного продажу. Надходження товарів до роздрібних торгових точок. Продажі в автоматизованих торгових точках. Продажі в неавтоматизованих торгових точках (за вартістю придбання). Переоцінка товарів у роздробі при обліку за продажними цінами. Облік роздрібної виручки. Оплата платіжними картками та банківські кредити
Читати