Для масового виробництва продукції типовою є ситуація, коли протягом місяця випущені одиниці продукції відразу зі складу надходять до роздрібної мережі компанії, звідки продаються: одні — менш, інші — істотно активніше, тим самим покриваючи витрати на своє виробництво.
У конфігурації "Управління виробничим підприємством для України" документ "Розрахунок собівартості випуску" має низку налаштувань, що впливають на результат розрахунку. Застосування налаштувань залежить від наявності тих чи інших господарських операцій, відображених в обліку.
Функціонал обліку потреб замовлень на виробництво призначений для планування та обліку потреб у матеріалах і напівфабрикатах, необхідних для виконання замовлень на виробництво.Формування потреб замовлень на виробництво. Забезпечення потреб замовлень на виробництво. Потреби, передані в незавершене виробництво. Закриття потреб замовлень на виробництво. Закриття потреб замовлень на виробництво автоматично під час розподілу матеріалів на випуск готової продукції. Явне закриття потреб замовлень на виробництво за допомогою документа "Коригування замовлення на виробництво". Закриття замовлень на виробництво. Аналіз потреб замовлень на виробництво. Звіт "Аналіз замовлення на виробництво". Звіт "Потреби замовлень на виробництво". Звіт "Аналіз забезпеченості замовлень на виробництво". Використання потреб замовлень на виробництво під час планування закупівель і виробництва
У документах випуску продукції та послуг і в документах розподілу зазначається розподіл матеріалів на випуск продукції (вкладка "Розподіл матеріалів") і розподіл інших нематеріальних витрат (вкладка "Розподіл інших витрат"). Алгоритм автоматичного заповнення цих вкладок має низку особливостей, які необхідно враховувати під час заповнення документів. Заповнення вкладки "Розподіл матеріалів". Заповнення вкладки "Розподіл зворотних відходів". Заповнення вкладки "Розподіл інших витрат"
Після випуску продукція може використовуватися підприємством залежно від потреб, наприклад, переміщуватися на інші склади або в роздріб, реалізовуватися оптовим покупцям, списуватися на витрати, використовуватися у виробництві інших видів продукції тощо.
Графіки формування партій визначають частоту формування партій продукції в конфігурації. Партійний облік одних і тих самих ТМЦ може бути необхідним з кількох причин:
Конфігурація "Зарплата + кадри для України" (далі "ЗіК") спроєктована таким чином, що для обліку виробничих витрат можна вказати лише 4 аналітичні розрізи.
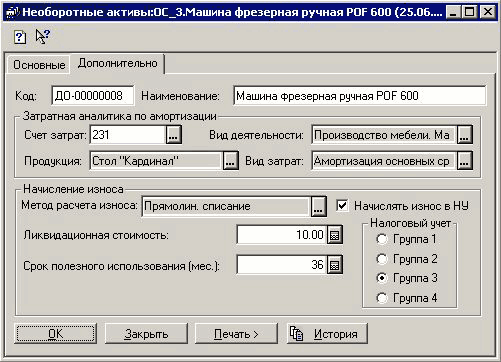
На виробничих підприємствах досить частою є ситуація використання необоротного активу для випуску однієї або кількох позицій продукції. При цьому необоротний актив може використовуватися для випуску.
У конфігурації "Управління виробничим підприємством для України" існує два режими обліку собівартості та витрат: "Традиційний" і "Розширена аналітика". Порядок розрахунку собівартості. Вибір режиму. Списання собівартості запасів методом ФІФО. Списання собівартості запасів методом ідентифікованої вартості. Відсутність інформації про партію списуваного запасу. Визначення остаточної собівартості списання запасів під час закриття періоду. Визначення собівартості списання з точністю до напряму вибуття. Незбіг аналітик управлінського та регламентованого обліку. Вимоги та рекомендації щодо налаштування порядку обліку витрат. Розширена аналітика. Традиційний режим.
Облік бракованої продукції та розподіл витрат на випуск цієї продукції в редакції 1.1 типової конфігурації Бухгалтерія для України не автоматизовано. Однак документ "Закриття місяця" на рахунку 24 Брак у виробництві враховує інформацію про накопичені втрати від браку у виробництві та в повному обсязі розподіляє ці витрати на собівартість виробленої продукції.