Тема публікацій

Прибуткова накладна

Статті та довідкові матеріали за цією темою.

44 публікацій
Матеріал

Особливості ведення взаєморозрахунків при використанні ділянки "Торгівля + склад"

У комплексній конфігурації при увімкненій ділянці обліку "Торгівля + склад" взаєморозрахунки з усіма контрагентами, облік за якими ведеться на рахунках з подвійною аналітикою (контрагент, замовлення).

Читати
Матеріал

Методика віднесення 50% витрат на валові витрати при купівлі паливно-мастильних матеріалів

Необхідність списання 50% придбаних паливно-мастильних матеріалів (ПММ), що використовуються для утримання, експлуатації та забезпечення основної діяльності, регламентується п.5.4.10 Закону про прибуток.

Читати
Матеріал

Оформлення передачі товару між власними фірмами за фінансовим обліком

Під час роботи торговельних підприємств часто виникає ситуація, коли товар закуповується на ім'я однієї фірми, а продавати його необхідно від імені іншої фірми. Якщо в Типовій конфігурації "Торгівля +Склад для України" ведеться лише управлінський облік, то ця операція цілком допустима і не потребує жодних додаткових дій, оскільки управлінський облік ведеться консолідовано за всіма фірмами підприємства.

Читати
Матеріал

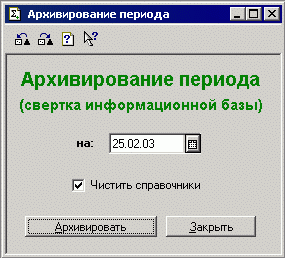
Алгоритм роботи обробки "Архівування періоду"

Обробка "Архівування періоду" призначена для зменшення обсягу інформаційної бази шляхом видалення з неї інформації за попередні періоди. Обробка дає змогу згортати дані, накопичені на бухгалтерських рахунках. Крім цього, опції обробки дають змогу визначити необхідність позначення на видалення невикористовуваних елементів довідників. Очищення довідників. Алгоритм роботи

Читати
Матеріал

Підприємство придбало основні засоби. Як правильно їх оприбуткувати?

Надходження основних засобів на підприємство відображається звичайною прибутковою накладною (меню "Документи" - "Прихід" - "Прибуткова накладна"). У реквізиті "Що оприбутковуємо" слід зазначити "ОЗ, НМА, ін. необ. мат. активи", а в табличній частині слід перелічити Ваші капітальні інвестиції. Відображення введення в експлуатацію ОЗ у конфігурації здійснюється документом "Введення в експлуатацію" (меню "Документи" - "Необор. активи та МШП" - "Введення в експлуатацію").

Читати
Матеріал

Відображення взаєморозрахунків з контрагентом з одночасним закриттям підзвіту співробітника

Докладніше у статті на сайті ІТС "Методика відображення придбання ТМЦ у постачальника з оплатою готівковими коштами через підзвітну особу".1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Особливості оформлення облікових документів при імпорті товарів з погашенням ПДВ векселем

Сьогодні почастішала ситуація, коли під час імпортування товарів клієнт сплачує митниці суму послуг без ПДВ, тобто на 20% менше, а на суму ПДВ видається вексель. Спираючись на вищеописану ситуацію, розглянемо порядок оформлення документів у конфігурації Бухгалтерський облік для України та заповнення відповідних комірок звіту Декларації з ПДВ.

Читати
Матеріал

Організація отримала прибуткову накладну, в якій частину позицій слід віднести на необоротні активи підприємства, а частина призначена для подальшого перепродажу. Яким чином у Комплексній конфігурації можна відобразити таку операцію?

Якщо у Вас у константі "Ділянки обліку" встановлено положення "Тільки бухгалтерія" або "Бухгалтерія, Зарплата+кадри", то в цьому випадку Вам слід ввести кілька документів "Прибуткова накладна" (меню "Документи" - "Надходження"). У першому документі слід встановити реквізит "Що оприбутковуємо" у значення "Запаси" та до табличної частини підібрати ТМЦ для перепродажу. Інформацію про надходження решти позицій слід внести цим же документом (одним або кількома), встановлюючи вищезазначений реквізит у потрібне значення.

Читати
Записатися телефоном