Методика відображення поопераційного випуску продукції
Розглянемо методику поопераційного випуску на прикладі.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Розглянемо методику поопераційного випуску на прикладі.
ЧитатиГрафіки формування партій визначають частоту формування партій продукції в конфігурації. Партійний облік одних і тих самих ТМЦ може бути необхідним з кількох причин:
ЧитатиРобота документа ВМД у частині розрахунку гривневого покриття сум взаєморозрахунків і собівартості ТМЦ, а також сум митних податків і зборів регламентується, відповідно, НП(С)БО-21 і "Порядком нарахування митних зборів, мита, податку на додану вартість та акцизного збору…", затвердженим наказом Державної митної служби України від 27.03.2000 №164.
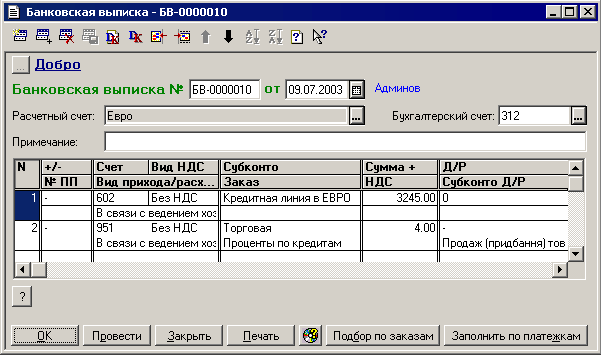
ЧитатиВикористання короткострокових кредитів банків широко поширене для поповнення нестачі власних оборотних коштів підприємства. Наприклад, при тимчасовому розриві між надходженням виручки від покупців і необхідністю закупівлі матеріалів для забезпечення виробничого процесу або при нестачі власних коштів підприємства для закупівлі обладнання тощо.
ЧитатиУ цій статті ми зупинимося на алгоритмі та принципах роботи документа "Переоцінка валюти", у частині перерахунку курсових різниць у податковому обліку.
ЧитатиУ цій статті ми зупинимося на алгоритмі та принципах роботи документа "Переоцінка валюти", у частині перерахунку курсових різниць у бухгалтерському обліку.
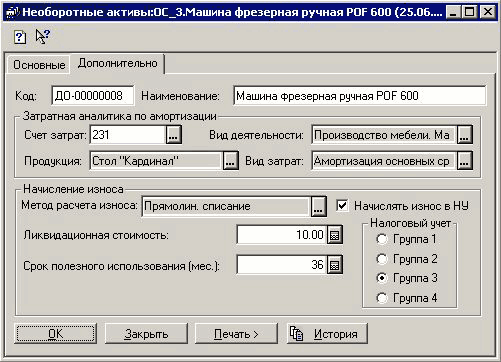
ЧитатиНа виробничих підприємствах досить частою є ситуація використання необоротного активу для випуску однієї або кількох позицій продукції. При цьому необоротний актив може використовуватися для випуску.
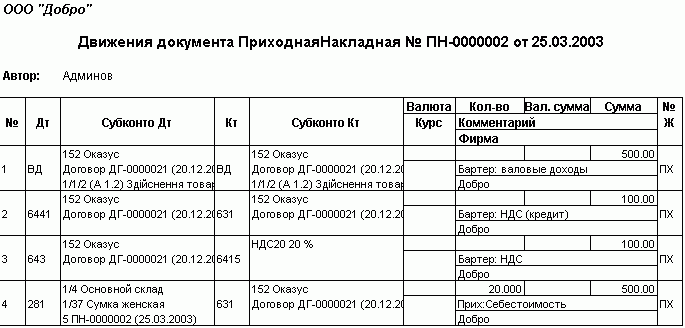
ЧитатиЗ січня 2003 року згідно зі змінами в Законі про прибуток і Законі про ПДВ, внесеними законами №349-IV від 24.12.02 та №469-IV від 16.01.03, відповідно, було змінено спеціальні правила виникнення валових доходів і витрат при бартері, а також визначення суми ПДВ операції.Валові доходи/витрати. ПДВ. Перехідні положення. Давайте розглянемо описані схеми на прикладі.
ЧитатиРезультати розрахунку заробітної плати з конфігурації "Зарплата + кадри для України" (далі "ЗіК"), а також супутні дані вивантажуються до "бухгалтерських" конфігурацій ("Бухгалтерський облік для України", "Виробництво + послуги + бухгалтерія для України") за допомогою вбудованого помічника "Експорт проводок", що викликається з меню "Сервіс".
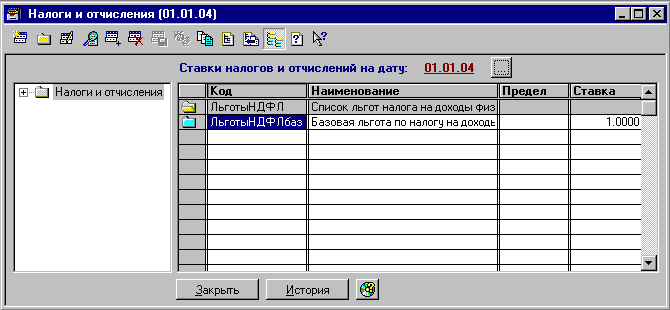
ЧитатиУ типових українських конфігураціях ("Бухгалтерський облік для України", починаючи з релізу 7.70.252, і Комплексна конфігурація при вимкненій ділянці "Зарплата + кадри", починаючи з релізу 7.70.009) облік пільг з ПДФО реалізовано.
ЧитатиБухгалтерський облік для України. Зарплата і Кадри. Виробництво Послуги Бухгалтерія для України. Торгівля і Склад для України. Комплексна конфігурація. Практичні рекомендації. Регламентована звітність. Додаткові звіти та обробки. Сервісні можливості 1С 7.7. Адміністрування 1С:Підприємство 7.7. Налаштування обліку в 1С:Підприємство 7.7.
ЧитатиВедення бухгалтерського та торговельного обліку. Облік виробничої діяльності. Використання спільно з конфігурацією Зарплата та кадри для України.
Читати