Реєстрація авансів у податковому обліку
Цим документом користуються, маючи "складну" схему обліку ПДВ. Його необхідно проводити після реєстрації податкових накладних у базі.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Цим документом користуються, маючи "складну" схему обліку ПДВ. Його необхідно проводити після реєстрації податкових накладних у базі.
ЧитатиУ цьому розділі розглядається тема знижок і націнок, а також тема реалізації та надання послуг. Тут представлено, які знижки мають бути, якого розміру, яку робити націнку тощо.Реалізація за схемою. Надання послуг
ЧитатиЖоден документ зі списку меню "Банк" не може бути першим у ланцюзі розрахунків, наприклад "Платіжне доручення вхідне". Хоча принцип введення на підставі цим документом можливий. Наприклад, його можливо ввести на підставі такого ряду документів, як: "Рахунок на оплату покупцеві", "Звіт комісіонера", "Реалізації товарів і послуг" тощо. З іншого боку, на підставі самого документа можна ввести податкову накладну.
ЧитатиТакий звіт дає змогу отримати детальну інформацію про зміну стану рахунку з часом — кроками (мається на увазі за проведеннями). Якщо за відібраним рахунком ведеться аналітичний облік, то створювати звіт без вибору конкретних даних аналітики немає сенсу. Сальдо й обороти за рахунком легко отримати й за допомогою зведеного звіту. А кількість відображених звітом проведень буде настільки великою, що серйозно ускладнить аналіз і контроль.
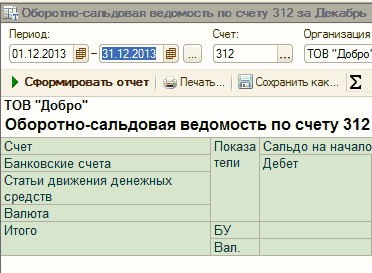
ЧитатиВивчивши цей підрозділ, ви дізнаєтеся, що таке зведені звіти, алгоритм їх побудови та аналіз даних рахунків.<strong>Оборотно-сальдова відомість за рахунком</strong>. Аналіз рахунку
ЧитатиУ цьому розділі ми ознайомимося з поняттям Субконто. Навчимося створювати Субконто та керувати ними.
ЧитатиУ процесі використання документа "Надходження товарів і послуг" з видом операції "Купівля комісія" або з видом операції "Обладнання" оформлюється надходження малоцінних швидкозношуваних предметів (МШП) на склад, при цьому всі записи вносяться до комірок, що знаходяться в таблиці "Товари". Використовуючи документ "Надходження товарів" з видом операції "Обладнання" оформлюється надходження малоцінних необоротних матеріальних активів (МНМА).Надходження та введення в експлуатацію
Читатиу цьому розділі ви ознайомитеся з різними видами договорів, їхніми відмінностями залежно від параметрів.
ЧитатиУ цьому розділі ви зрозумієте загальний принцип роботи з механізмом введення початкових залишків, навчитеся оформлювати документ "Введення початкових залишків" за субрахунком 661, а також дізнаєтеся, як вносити залишки на банківський рахунок організації.«Введення початкових залишків із зарплати». Завершення введення залишків
ЧитатиУ цьому розділі ви дізнаєтеся, яким чином здійснюється оплата нерезиденту за постачання матеріалів або обладнання, а також оформлення митних зборів, ПДВ і мит, акцизів, зафіксованих у вантажній митній декларації.Придбання товарів у нерезидента. Оформлення вантажної митної декларації під час операцій імпорту
ЧитатиДля того, щоб здійснити введення залишків за ОЗ, необхідно вибрати відповідний рахунок обліку та створити новий документ "Введення початкових залишків".
ЧитатиЗавдяки цьому розділу Ви ознайомитеся з особливостями налаштування партійного обліку та методами оцінки запасів.Методи оцінки та їх реалізація. Налаштування партійного обліку
Читати