Облік доходів у 1С:Бухгалтерії 8 для України
У бухгалтерському обліку, згідно з НП(С)БО 15, ведеться така класифікація доходів, що базується на відповідних рахунках 7-го класу:Загальні положення. Класифікація доходів. Дата виникнення доходів
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
У бухгалтерському обліку, згідно з НП(С)БО 15, ведеться така класифікація доходів, що базується на відповідних рахунках 7-го класу:Загальні положення. Класифікація доходів. Дата виникнення доходів
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиУ цій статті наведено рекомендації щодо проведення звірки взаєморозрахунків з контрагентами. Методика, описана у статті, моделювалася в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0.
ЧитатиНаведені у статті рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також актуальна для конфігурації «Управління торговим підприємством для України», редакція 1.2. <a name="primer"></a><h2>Приклад</h2>
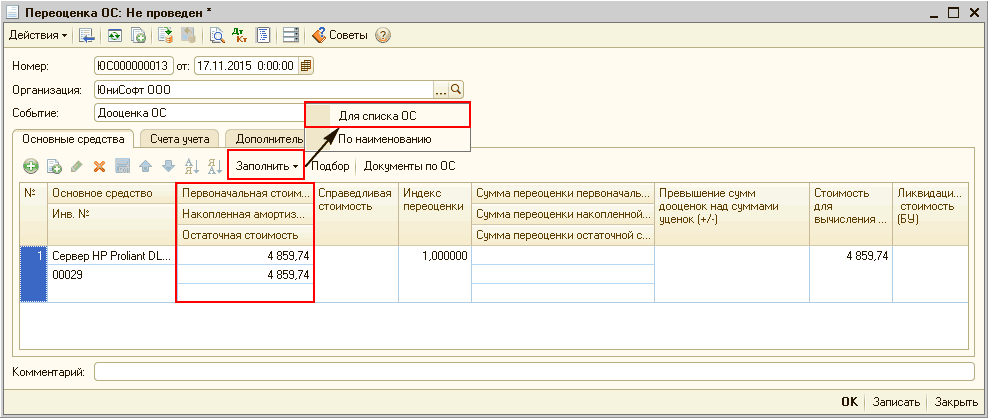
ЧитатиУ статті описано порядок переоцінки основних засобів у конфігурації «Бухгалтерія для України», редакція 1.2, відповідно до п. 16 ? 21 НП(С)БО 7.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиМетодика, наведена у статті, актуальна для конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="primer"></a><h2>Приклад</h2>
Читатиознайомившись із цим текстом, ви дізнаєтеся про аналіз заборгованості у звіті "Заборгованість за контрагентами", а також про розрахунок заборгованості у звіті.
Читатиу цьому розділі ви ознайомитеся з процесом ведення аналітики, з документами в межах угод з контрагентами, з аналізом актуальності розрахунків і з документообігом господарських операцій.Використання дати актуальності для визначення моменту визначення сальдо розрахунків. Розрахунки з нерезидентами. Господарські операції → документообіг
Читатиу цьому розділі описано ведення обліку операцій з надходження ТМЦ. Стандартно підтримуються варіанти надходження від постачальника та від підзвітної особи. Грамотне оформлення договору дасть змогу уникнути зайвих операцій і виключить небажані помилки ведення обліку взаєморозрахунків.
ЧитатиУ цьому розділі розглядається облік доходів і витрат, показується, які документи необхідно створювати й вести, як правильно їх заповнювати. Усе це допомагає підприємству в управлінні доходами і витратами.Класифікація доходів і витрат. Які розрахунки використовувати?
Читати