Приклади налаштувань рахунків обліку за замовчуванням
Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2).
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2).
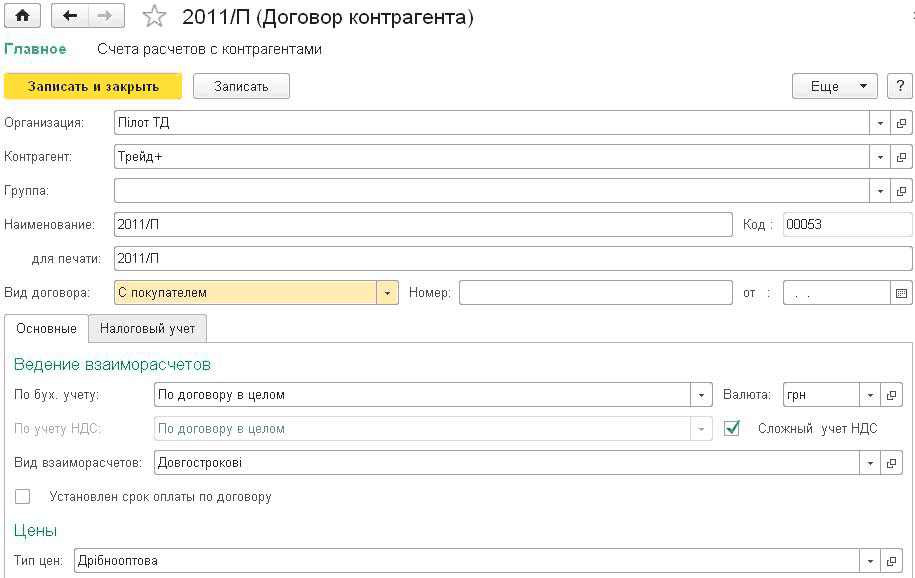
ЧитатиКонтрагент –“ це загальне поняття, до якого включені організації та фізичні особи, що є діловими партнерами організації (покупці, постачальники тощо).Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунків в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами
ЧитатиНаведені в статті приклади моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3). <a name="spravochnaya-informatsiya"></a><h2>Довідкова інформація</h2>
ЧитатиОскільки ми вже маємо достатньо товару для задоволення замовлення покупця, можна й отримати від нього аванс (ця схема, зрозуміло, не обов’язкова, система дозволяє і аванс отримувати частинами, і відпускати товар частинами, і відстежувати ці операції в реальному часі — але це в процесі роботи в системі; ми ж демонструємо лише принцип роботи підрозділів компанії).
ЧитатиДокументи щодо оплати комісіонеру можуть реєструватися на підставі виписки (звіту) комісіонера.
Читатиу цьому розділі ви ознайомитеся з процесом ведення аналітики, з документами в межах угод з контрагентами, з аналізом актуальності розрахунків і з документообігом господарських операцій.Використання дати актуальності для визначення моменту визначення сальдо розрахунків. Розрахунки з нерезидентами. Господарські операції → документообіг
ЧитатиЩоб оформлювати такі послуги, існує документ "Акт про надання виробничих послуг" (дивіться рисунок далі). У шапці записують підрозділ організації, який надав послуги (реквізит "Підрозділ"), контрагента та договір.
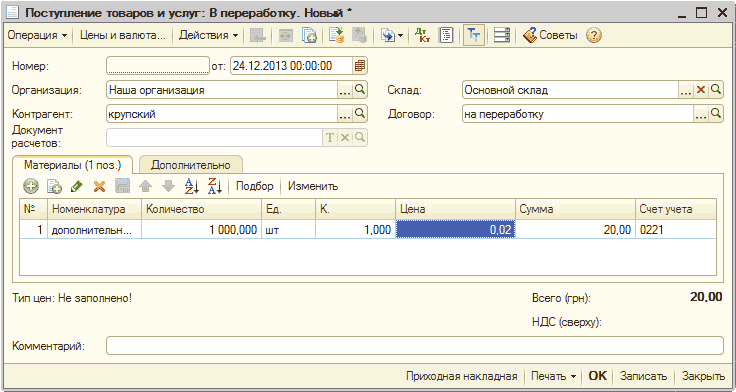
Читатицей розділ присвячений опису особливостей роботи із замовниками, які практикують використання інших підприємств для виготовлення продукції на давальницькій сировині. Облік у підприємства-переробника. Облік у замовника
ЧитатиЦей розділ дасть вам змогу здійснювати господарські операції із запасами, а також формувати доходи та витрати, пов’язані з ними. У податковому обліку це допоможуть зробити ті самі документи, що й у бухгалтерському.
ЧитатиУ цьому розділі розглядається тема знижок і націнок, а також тема реалізації та надання послуг. Тут представлено, які знижки мають бути, якого розміру, яку робити націнку тощо.Реалізація за схемою. Надання послуг
ЧитатиТакий звіт дає змогу отримати детальну інформацію про зміну стану рахунку з часом — кроками (мається на увазі за проведеннями). Якщо за відібраним рахунком ведеться аналітичний облік, то створювати звіт без вибору конкретних даних аналітики немає сенсу. Сальдо й обороти за рахунком легко отримати й за допомогою зведеного звіту. А кількість відображених звітом проведень буде настільки великою, що серйозно ускладнить аналіз і контроль.
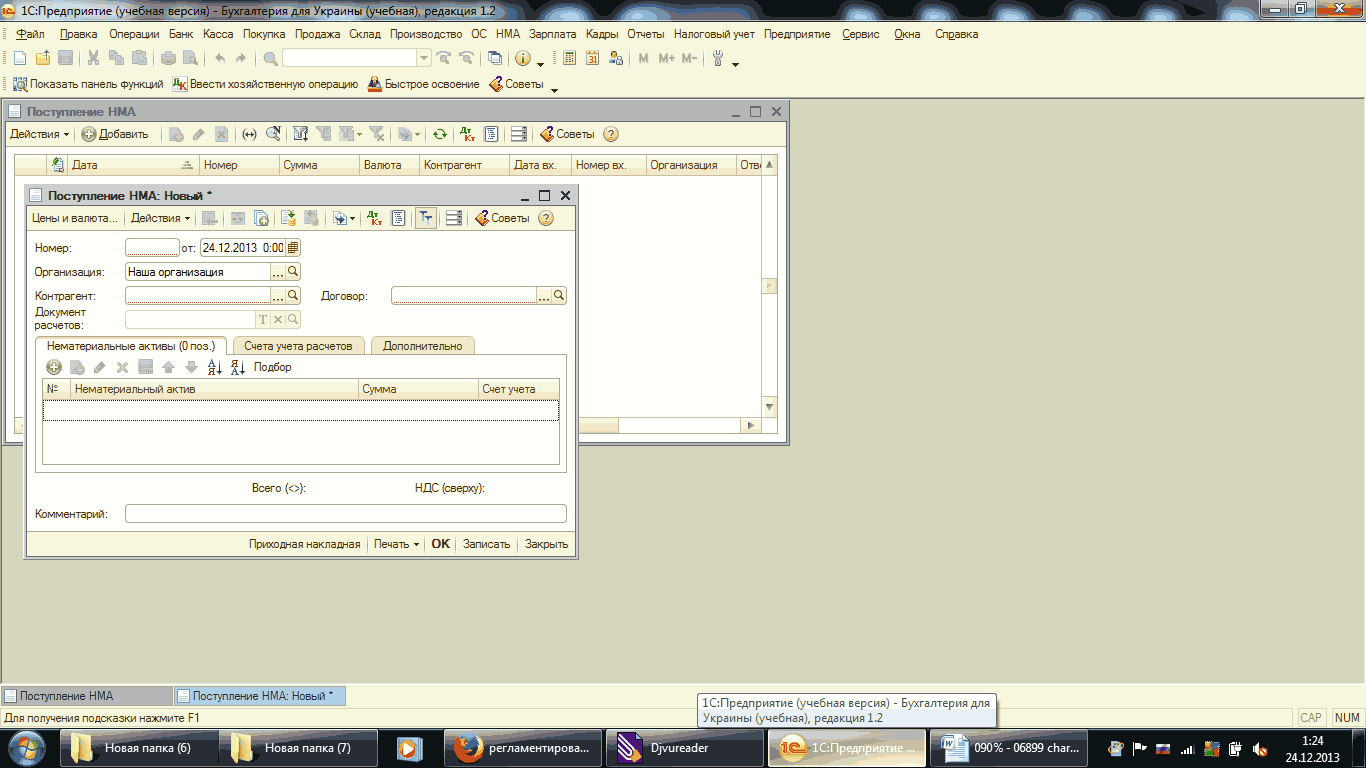
ЧитатиУ процесі використання документа "Надходження товарів і послуг" з видом операції "Купівля комісія" або з видом операції "Обладнання" оформлюється надходження малоцінних швидкозношуваних предметів (МШП) на склад, при цьому всі записи вносяться до комірок, що знаходяться в таблиці "Товари". Використовуючи документ "Надходження товарів" з видом операції "Обладнання" оформлюється надходження малоцінних необоротних матеріальних активів (МНМА).Надходження та введення в експлуатацію
Читати