Тема публікацій

Регістр

Довідкові матеріали за цією темою.

405 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Рахунки обліку номенклатури

Рахунок обліку номенклатурної позиції вказувався в картці об'єкта довідника "Номенклатура". Під час проведення документів рахунок обліку номенклатури вибирався з картки та використовувався у проводках. Відповідно, наприклад, якщо одна й та сама номенклатура придбавалася як для виробництва, так і для оптового продажу, то необхідно було створювати дві картки номенклатури з рахунками обліку 201 і 281.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Користувачі

У цьому розділі ви ознайомитеся з налаштуваннями користувача. Дізнаєтеся, як установлюються індивідуальні налаштування користувача. Також ви навчитеся обмежувати доступ до інформації.Список користувачів. Налаштування користувачів. Обмеження доступу до інформації

Читати
Матеріал

Для чого призначений періодичний регістр відомостей "Списані товари"?

Це службовий регістр. Він є невід'ємною частиною механізму партійного обліку, забезпечує проведення документів за регістрами партій. Наявність регістру дає змогу відновлювати послідовність партійного обліку без повного перепроведення документів.

Читати
Матеріал

Реєстрація вхідного податкового документа

Реєстрація факту отримання податкової накладної від постачальника формується за допомогою документа "Запис книги придбання", таку назву отримав документ, оскільки раніше за наказом ДПАУ № 165 необхідно було заповнювати "Книгу обліку придбання" (наказом ДПАУ № 244 від 30.06.2005 заповнення книги скасовано).1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Заповнення Додатка 8 до Декларації з ПДВ - "Скарга на продавця"

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговим підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).

Читати
Матеріал

Особливості обліку витрат і відображення випуску продукції за замовленнями

У конфігурації "Управління виробничим підприємством для України" редакції 1.2 облік витрат (виробничих і непрямих) та відображення випуску продукції можна здійснювати із зазначенням замовлення покупця або замовлення на виробництво. При цьому важливо правильно зазначати замовлення під час випуску продукції та під час відображення витрат. Якщо випуск продукції оформлено із зазначенням замовлення, то й усі витрати для випуску продукції також мають бути відображені із зазначенням цього замовлення або розподілені на замовлення, за яким випущено продукцію.

Читати
Матеріал

Засоби контролю облікових даних ПДВ

Враховуючи "подвійну" природу ПДВ, який відображається і в бухгалтерському, і в податковому обліку, аналізувати коректність відображення операцій з ПДВ також можна звітами за даними двох видів обліку.Принципи та методи аудиту нарахування ПДВ. Контроль і коригування очікуваного та підтвердженого ПДВ. Вкладка "Придбання". Вкладка "Продажі".. Звіти для аналізу та контролю ПДВ

Читати
Матеріал

Практикум: облік ПДВ

Податковий кредит (вхідний ПДВ). Завдання №1. Реєстрація отриманих податкових накладних. Завдання №2. Аналіз повноти отримання податкових накладних. Завдання №3. Реєстрація отриманих податкових накладних із форми звіту. Податкові зобов'язання (вихідний ПДВ). Завдання №4. Відновлення хронологічної послідовності документів. Завдання №5. Формування податкових накладних. Завдання №6. Аналіз даних щодо податкових зобов'язань. Завдання №7. Аналіз повноти виписки податкових накладних. Коригування ПДВ. Завдання №8.Коригування податкового призначення ПДВ запасів. Завдання №9. Реєстрація податкової накладної щодо списання запасів на неоподатковувану ПДВ діяльність. Завдання №10. Зміна податкових параметрів списання ТМЦ. Завдання №11. Аналіз даних податкового обліку

Читати
Матеріал

Методика оформлення податкових документів для комісійної торгівлі з нерезидентами

Основну увагу в цій статті буде приділено відображенню операцій у підсистемі обліку ПДВ, оскільки бухгалтерський облік не має явних відмінностей порівняно зі звичайною комісійною торгівлею з резидентами. 1 випадок. Комітент – резидент, комісіонер – нерезидент. 2 випадок. Комітент - нерезидент, комісіонер - резидент

Читати
Матеріал

Практичне завдання для самоперевірки: облік ПДВ

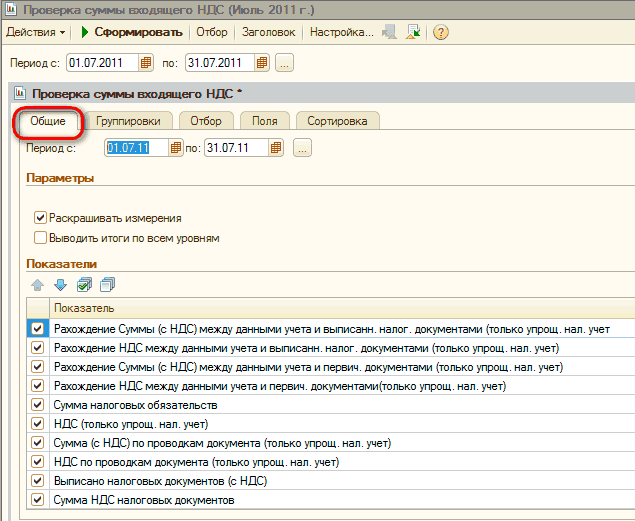
Проаналізувати повноту отримання податкових накладних від постачальників Доступ: Податковий облік - Перевірка суми вхідного ПДВ.Податковий кредит. Вправа №1. Аналіз очікуваного податкового кредиту. Вправа №2. Реєстрація податкових накладних постачальників. Податкові зобов'язання. Вправа №3. Аналіз очікуваного податкового зобов'язання. Вправа №4. Виписування податкових накладних. Вправа №5. Аналіз податкового зобов'язання

Читати
Записатися телефоном