Тема публікацій

Регістр

Довідкові матеріали за цією темою.

405 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Операції з рахунками непідтвердженого ПДВ наприкінці періоду

Рахунки непідтвердженого ПДВ (6432 "Податкові зобов'язання непідтверджені" та 6442 "Податковий кредит непідтверджений") додані в конфігурації для того, щоб зіставляти очікувані та фактичні значення ПДВ, забезпечуючи тим самим додаткову перевірку правильності ведення обліку. За правильного оформлення податкових документів, а також реєстрації авансів за допомогою документа "Реєстрація авансів у податковому обліку" наприкінці облікового періоду, залишків за рахунками очікуваного ПДВ (6432, 6442) бути не повинно.

Читати
Матеріал

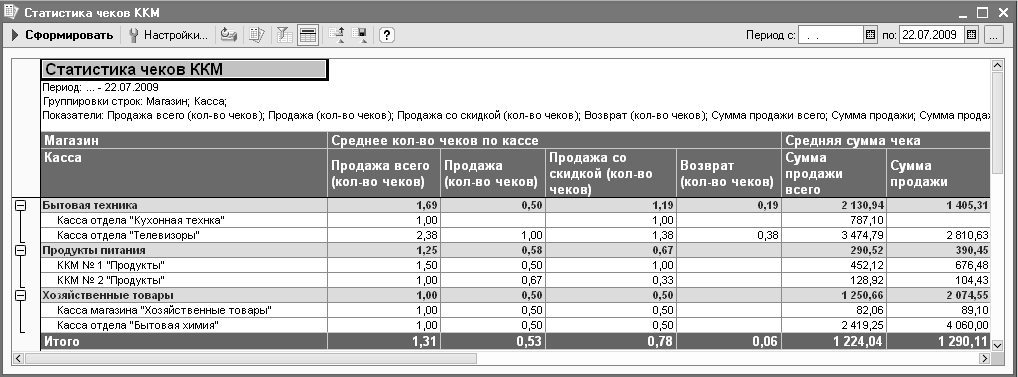
Статуси чеків ККМ

Під час оформлення продажів товарів необхідно забезпечити безперебійну роботу касира з можливістю обслуговування максимально можливої кількості покупців.Відкладений чек. Анульований чек. Архівний чек. Інтерактивна зміна доступу до адміністративних функцій. Статистика чеків ККМ. Група показників «Середня кількість чеків по касі». Група показників «Середня сума чека». Група показників «Середня к-сть товарів у чеку». Група показників «Середня сума по касі за видом оплати»

Читати
Матеріал

Реєстрація отриманого рахунку на оплату

Ви дізнаєтеся, яким документом оформлюється домовленість про придбання товарів у постачальника, зможете подивитися, який він має вигляд. Зрозумієте, як коригувати вартість списання товарно-матеріальних цінностей.

Читати
Матеріал

Індексація заробітку зарплати співробітників, які працюють за основним місцем роботи

Порядок проведення індексації грошових доходів громадян визначено Законом № 491 і Порядком № 1078. Постановою КМУ від 13 червня 2012 № 526 "Про внесення змін до Порядку проведення індексації грошових доходів населення", якою було внесено зміни до Порядку № 1078 (ці зміни набули чинності з 21 червня 2012). Внесені зміни стосуються, зокрема, розрахунку сум індексацій при підвищенні заробітної плати, порядку проведення індексації при прийнятті на роботу та переведенні на іншу роботу.Порядок внесення інформації до програми для коректного розрахунку індексації. Установлення базового місяця розрахунку індексації. Прийняття нового співробітника на роботу. Внесення інформації про співробітників на початку роботи з програмою. Зміна базового періоду розрахунку індексації при підвищенні окладу. Алгоритм розрахунку коефіцієнта індексації. Розрахунок індексації

Читати
Матеріал

Принципи обліку взаєморозрахунків

Валютні курси беруться за замовчуванням на ту дату, коли здійснюються операції з відповідного регістру відомостей. Водночас курс і кратність валюти для перерахунку суми операції з валюти взаєморозрахунків у валюту управлінського обліку можуть бути вказані користувачем безпосередньо в самій господарській операції ("Ціни і валюта" - "Курс взаєморозрахунків" і "Кратність взаєморозрахунків"). Іншими словами, курс, за яким розраховується борг за угодою, — договірний. Але такі винятки мають бути обґрунтованими, оскільки в типовій конфігурації не можна керувати відповідними реквізитами у формах грошових документів.Механізми обліку заборгованості

Читати
Матеріал

Об'ємно-календарне планування закупівель у конфігурації "Управління виробничим підприємством для України"

Механізм об'ємно-календарного планування ставить перед собою кілька завдань:Формування потреб у номенклатурі. Формування замовлень постачальникам

Читати
Матеріал

Алгоритм роботи обробки "Архівування періоду"

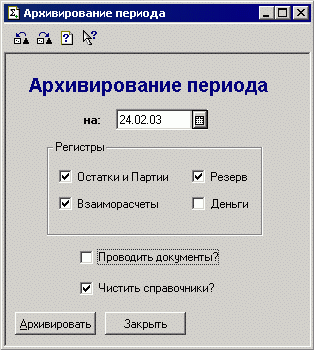
Обробка "Архівування періоду" призначена для зменшення обсягу інформаційної бази шляхом видалення з неї інформації за попередні періоди. Обробка дає змогу згортати дані, накопичені в регістрах "Залишки товарів", "Партії товарів", "Резерви", "Взаєморозрахунки" (з покупцями та постачальниками), "Гроші".

Читати
Матеріал

Нарахування комунального податку у виробничій конфігурації

Сума податку, що підлягає нарахуванню, має бути розрахована згідно з вимогами законодавства. Як і для інших податків, такий розрахунок виконується у відомості або декларації, що подається до податкових органів.

Читати
Матеріал

Джерела даних для розрахунків бюджетування

Довідник "Джерела даних для розрахунків бюджетування" призначений для зберігання правил відбору даних конфігурації, що використовуються для трансляції до підсистеми "Бюджетування". Для трансляції можуть використовуватися фактичні та планові дані будь-якої з підсистем конфігурації "Управління виробничим підприємством", включно із самою підсистемою "Бюджетування". Використання джерел даних дає змогу автоматизувати процеси фінансового планування та аналізу виконання бюджету.Вибір джерела. Вибір показників джерела. Відбори. Зв'язок із вимірами бюджетування. Перевірка налаштування джерела

Читати
Матеріал

Введення початкових залишків за малоцінними активами в експлуатації

Наведені в статті приклади відтворювалися в конфігурації "Управління торговельним підприємством для України" (редакція 1.2). Методика, описана в статті, актуальна також для конфігурації "Бухгалтерія для України" (редакція 1.2).Основні принципи обліку малоцінних активів. Введення залишків за малоцінкою в експлуатації

Читати
Записатися телефоном