Тема публікацій

Регістр

Довідкові матеріали за цією темою.

405 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

У програмі введено залишки за товаром, прийнятим на комісію, за угодою, у якій зазначено, що комісійна винагорода розраховується як "Відсоток від різниці суми продажу та суми комітента". Як визначається сума оплати комітенту за товари, якщо введення залишків товарів, отриманих на комісію, передбачено тільки в кількісному вираженні?

У цій ситуації комісіонер отримує від комітента товари за цінами, які зареєстровані в документі "Реєстрація цін постачальників" за угодою з постачальником. Ці ціни повинні діяти протягом певного періоду, і за ними буде сформовано звіт перед комітентом.

Читати
Матеріал

За допомогою якого звіту можна отримати інформацію про контактних осіб контрагентів?

Дані про контактних осіб контрагентів (ПІБ, посада, дата народження) можна вивести, скориставшись звітом "Універсальний звіт (за регістрами, документами, довідниками)" у меню "Звіти" - "Стандартні звіти". У верхній частині звіту, у полі "Тип даних" необхідно встановити значення "Довідник", а в полі "Об'єкт" вибрати довідник "Контактні особи". Налаштувати виведення потрібних полів, а також за потреби встановити відбори й упорядкування, можна за допомогою налаштувань звіту, за кнопкою "Налаштування".

Читати
Матеріал

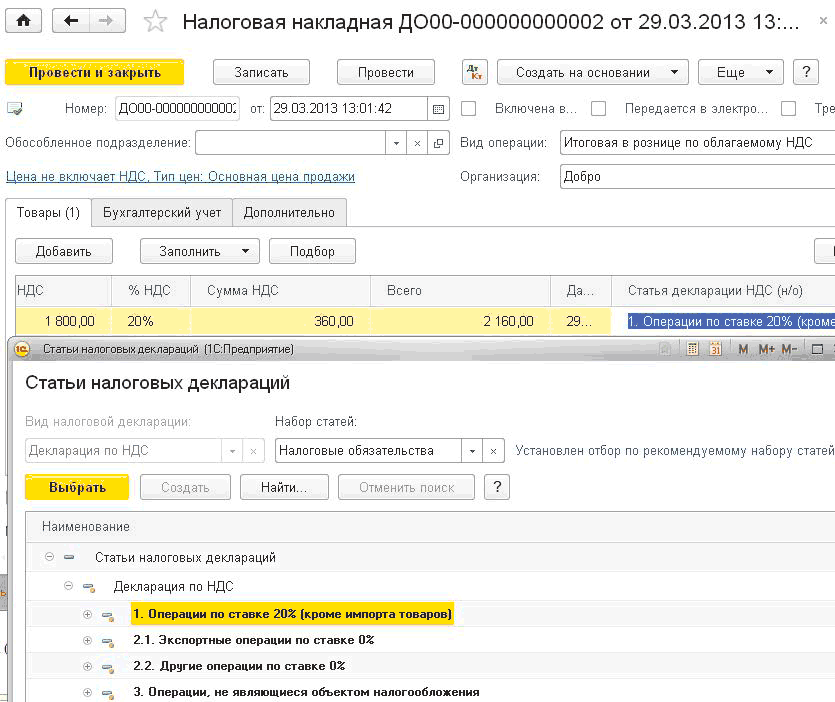
Реєстрація операцій з вихідного ПДВ

З точки зору підсистеми обліку ПДВ документами реалізації можна вважати такі документи:Реалізація активів покупцю. Надходження оплати. Податкова накладна. Додаток 1 до податкової накладної. Додаток 2 до податкової накладної. Спеціалізовані звіти з аналізу вихідного ПДВ

Читати
Матеріал

Принципи обліку податку на додану вартість (ПДВ)

Підсистема обліку ПДВ призначена для накопичення та підготовки даних, необхідних для оформлення податкових документів, побудови облікових форм і регламентованої звітності з податку на додану вартість.Ставки ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Податкові призначення. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Складний податковий облік: відкладений облік «першої» події

Читати
Матеріал

Аналіз облікових даних за допомогою стандартних звітів

Записи бухгалтерського обліку (проводки), а також записи в інших облікових регістрах, що автоматично вносяться до інформаційної бази під час проведення документа, можна потім переглянути безпосередньо з форми документа —” для цього слід скористатися кнопкою "Дт/Кт" на командній панелі форми документа.

Читати
Матеріал

Працівника прийнято на основне місце та за внутрішнім сумісництвом. Чому під час нарахування відпустки не враховується сума зарплати, нарахована за роботу за внутрішнім сумісництвом?

Для того щоб сума заробітної плати працівника, внутрішнього сумісника, враховувалася під час розрахунку середнього заробітку для відпустки основного працівника, необхідно перевірити, щоб у налаштуваннях регістру відомостей "Параметри розрахунку зарплати організацій" на вкладці "Розрахунок середнього" НЕ було встановлено прапор "Не враховувати сумісників для середніх".

Читати
Матеріал

Співробітник перебуває на лікарняному, але лікарняний лист він ще не приніс. Як це правильно відобразити в програмі?

Якщо лікарняний лист до кінця місяця не отримано, для коректного заповнення табеля та нарахування заробітної плати час відсутності працівника слід відобразити одним із розрахункових документів:

Читати
Матеріал

Визнання витрат, пов'язаних з наданням послуг сторонніми організаціями

Витрати за вартістю послуг, наданих сторонніми організаціями, включаються до складу виробничих витрат за допомогою документів "Надходження товарів і послуг" (меню "Купівлі" —” "Купівлі" —” "Надходження товарів і послуг") і "Авансовий звіт" (меню "Банк і каса" —” "Каса" —” "Авансові звіти"). Детальніше про реєстрацію послуг сторонніх організацій див. у главі 6 підрозділ "<u>Послуги</u> <u>сторонніх організацій</u>".

Читати
Матеріал

Типові ситуації в торговельній діяльності

Якщо постачальник новий, то зручніше почати з введення відомостей про нього до довідника "Контрагенти".Придбання матеріальних цінностей з попередньою оплатою за рахунком. Введення даних про контрагента. Підготовка платіжного доручення. Реєстрація безготівкової оплати постачальнику. Реєстрація надходження матеріальних цінностей. Оптовий продаж за попередньою оплатою. Оформлення рахунку покупцеві. Реєстрація безготівкової оплати від покупця. Реєстрація відвантаження покупцеві. Оптовий продаж за готівковий розрахунок. Оформлення реалізації товарів і послуг. Оформлення прибуткового касового ордера. Реєстрація оплати за прибутковим касовим ордером. Видача товару покупцеві. Оформлення податкової накладної. Роздрібні продажі в торговій точці. Передача товарів зі складу організації до торгової точки. Звіт про роздрібні продажі автоматизованої торгової точки та передача виручки до каси організації

Читати
Записатися телефоном