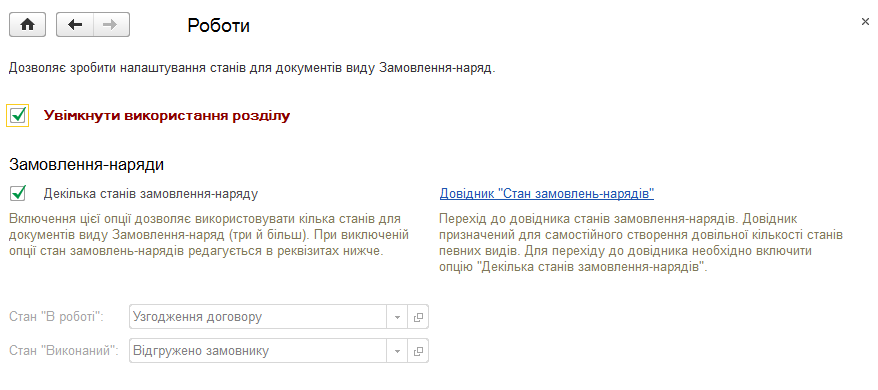
Розділ налаштувань «Роботи»
Описано налаштування обліку станів замовлень-нарядів за спрощеною та звичайною схемами, а також заповнення довідника станів.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано налаштування обліку станів замовлень-нарядів за спрощеною та звичайною схемами, а також заповнення довідника станів.
Читати<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів
ЧитатиПКУ не містить норм, на підставі яких платники ПДВ зобов’язані розшифровувати суми своїх податкових зобов’язань та податкового кредиту в розрізі контрагентів – покупців і постачальників. Але, незважаючи на це, від платників цього податку вимагають разом з декларацією з ПДВ подавати додаток <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далі – додаток Д5). Форму додатка, як і форму декларації з ПДВ, затверджено наказом Мінфіну України від 28.01.2016 р. № 21, що набрав чинності з 01.02.2016 р.Загальні положення. Порядок заповнення. Розділ І Податкові зобов’язання. Розділ ІІ Податковий кредит. Оформлення та подання додатка Д5 до органів ДФС. Виправлення помилок. Документи
ЧитатиВідповідно до п. 4 частини другої ст. 6 Закону № 2464 <b><i>платники ЄСВ (у т. ч. й роботодавці — юридичні особи) зобов’язані подавати звітність</i></b> до органу ДФСУ за основним місцем обліку. Загальні положення. Строки подання звітності. Порядок подання звітності. Склад звітності та порядок її складання. Титульний аркуш Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документи
ЧитатиРозміри ставок податку на прибуток підприємств перелічені в загальній нормі – ст.151 ПКУ, яка застосовується з урахуванням п.10 підрозділу 4 розділу XX Перехідні положення ПКУ. У цій самій статті зазначені окремі платники податків, до прибутку (об’єкта оподаткування) яких застосовуються певні ставки (докладніше див. Ставки податку та порядок обчислення податку).Загальні положення. Правила застосування ставки податку на прибуток у розмірі 0%. Використання вивільнених коштів. Облік і звітність
ЧитатиПри натисканні на кнопку "Прийняти до каси" у підсумковому рядку журналу документів "Чек ККМ" (під вікном списку) буде показана сума "У касі" з урахуванням прийнятої суми.
ЧитатиЗбір на розвиток виноградарства, садівництва і хмелярства встановлюється до 1 січня 2018 року (п.16 підрозділу 10 розділу ХХ ПКУ).Загальні положення. Платники «хмільного» збору. Об’єкт оподаткування. Ставка «хмільного» збору. Строк сплати збору. Строки і порядок подання звітності. Склад звітності та порядок її складання. Виправлення помилок у розрахунку. Документи
ЧитатиФінансова звітність і консолідована фінансова звітність складається за Національними положеннями (стандартами) бухгалтерського обліку (НП(С)БО) або за Міжнародними стандартами фінансової звітності (МСФЗ) відповідно до законодавства.Види фінансової звітності та хто подає (ст.11, 12, 12<sup>1</sup> Закону про бухоблік). Періодичність складання фінансової звітності. Куди подається фінансова звітність. Строки подання фінансової звітності. Загальні вимоги до складання фінансової звітності. Відповідальність посадових осіб підприємств за порушення порядку ведення обліку та подання звітності. Документи
ЧитатиВаріанти роботи з функцією "Дата заборони зміни даних" задаються в розділі "Адміністрування" – "Підтримка та обслуговування".
ЧитатиІнформацію за підсумковими сумами зносу за конкретним підрозділом або матеріально відповідальною особою можна отримати за допомогою звіту "Універсальний звіт (за регістрами, документами, довідниками)". Цей звіт доступний у конфігурації "Бухгалтерія для бюджетних установ України" (редакція 1.0) з меню "Звіти" - "Стандартні звіти", у конфігурації "Комплексний облік для бюджетних установ України" (редакція 1.0) з меню "Бухгалтерська звітність" - "Стандартні звіти".
ЧитатиПодаток на прибуток <b><i>є загальнодержавним податком</i></b> (п.9.1 ст.9 ПКУ).
ЧитатиПлатники ПДВ, які у своїй господарській діяльності здійснюють одночасно оподатковувані<sup>1</sup> та неоподатковувані<sup>2</sup> операції, повинні розраховувати <b><i>частку використання товарів/послуг і необоротних активів в оподатковуваних операціях</i></b>. Без визначення цього показника (його ще називають коефіцієнтом розподілу вхідного ПДВ) неможливо правильно розрахувати суму податку, що підлягає включенню до складу податкового кредиту: <i>у разі якщо придбані та/або виготовлені товари/послуги, необоротні активи частково використовуються в оподатковуваних операціях, а частково – ні, до сум податку, які платник має право віднести до податкового кредиту, включається та частина сплаченого (нарахованого) податку при їх придбанні або виготовленні, яка відповідає <b>частці використання</b> таких товарів/послуг, необоротних активів в оподатковуваних операціях</i> (п.199.1 ст.199 ПКУ).Загальні положення. Ситуація 1. Не оподатковувані ПДВ операції здійснювалися минулого року (визначення коефіцієнта розподілу податкового кредиту за підсумками календарного року). Ситуація 2. Не оподатковувані ПДВ операції з'явилися вперше у звітному періоді (визначення коефіцієнта розподілу податкового кредиту за підсумками першого звітного періоду). Відображення податкових накладних, за якими розподіляються суми вхідного ПДВ, у Реєстрі податкових накладних. Відображення розподіленого ПДВ у декларації. Документи
Читати