Товарно-грошові відносини
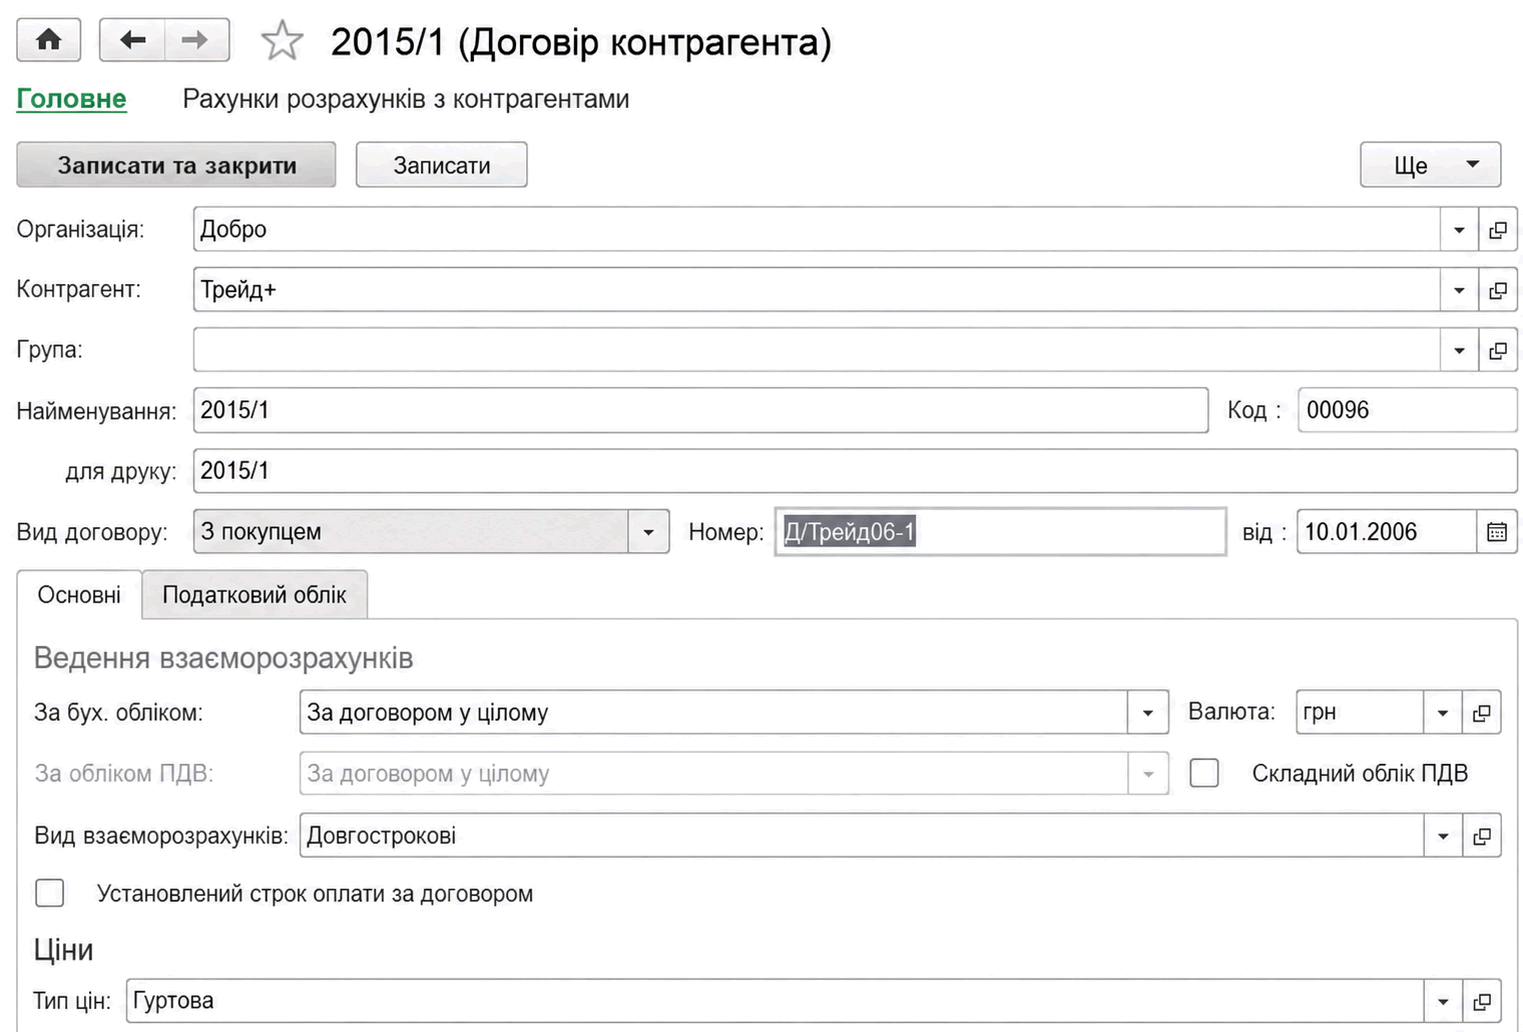
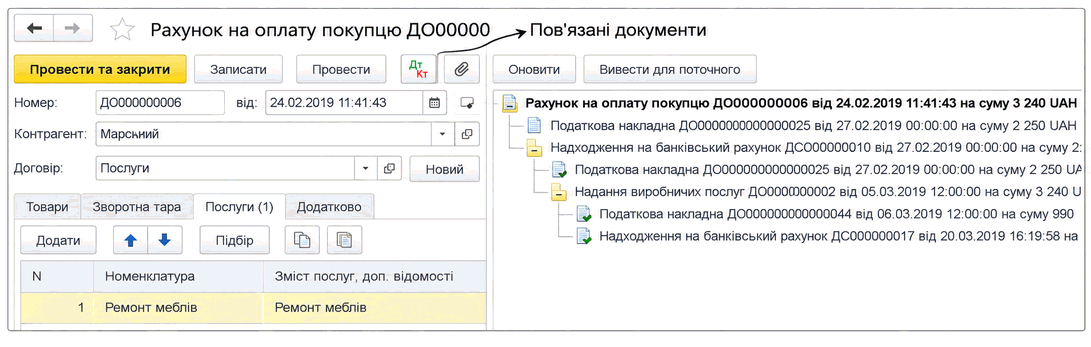
Описано ведення взаєморозрахунків із контрагентами в розрізі договорів і документів розрахунків. Пояснено оформлення рахунку та оплати, а також залежність дат документів від фактичних господарських подій.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано ведення взаєморозрахунків із контрагентами в розрізі договорів і документів розрахунків. Пояснено оформлення рахунку та оплати, а також залежність дат документів від фактичних господарських подій.
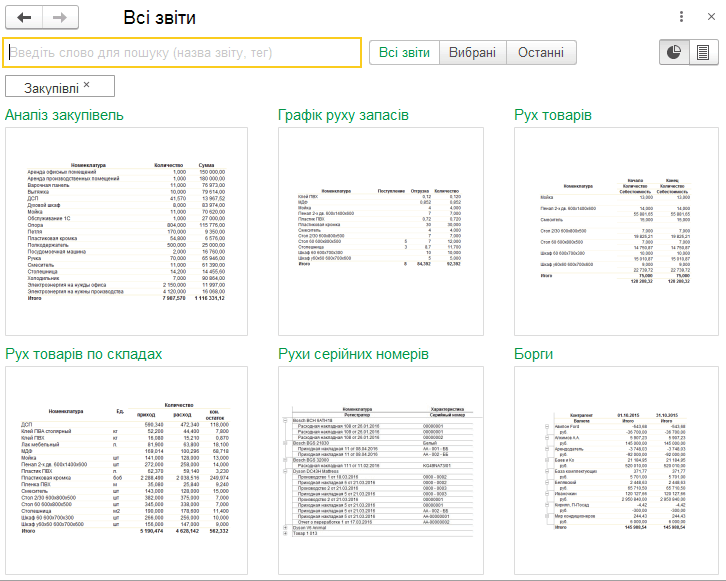
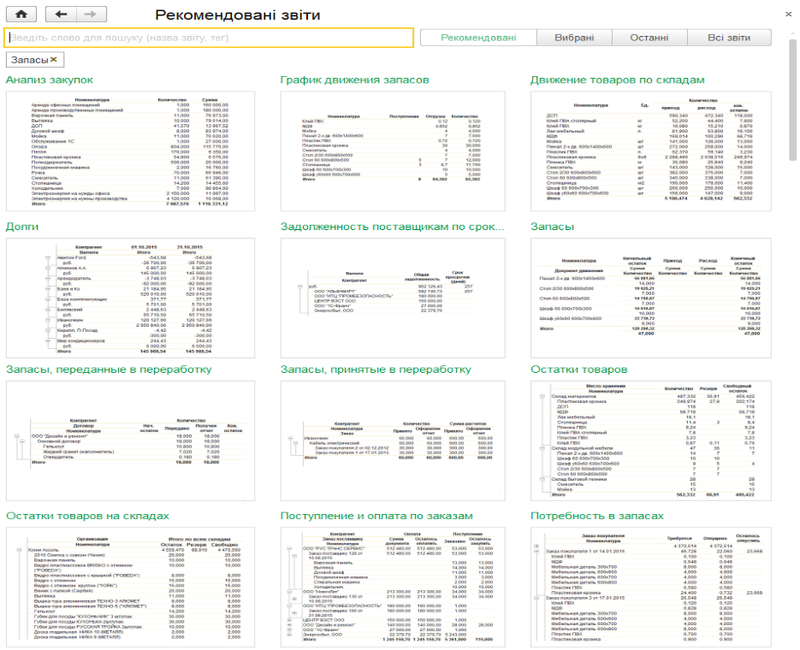
ЧитатиОписано звіти розділу «Закупівлі» у BAS Малий бізнес: аналіз запасів, замовлень, оплат, розрахунків із постачальниками, закупівель і руху товарів за складами.. «Потреба в запасах». «Графік руху запасів». «Замовлення постачальникам». «Розміщення замовлень». «Оборотність запасів». «Заборгованість постачальникам за термінами боргу». «Оплата замовлень постачальникам». «Оплата рахунків постачальників». «Аналіз закупівель». «Розрахунки з постачальниками». «Взаєморозрахунки». «Запаси». Запаси прийняті. Запаси передані. «Залишки товарів на складах». «Надходження і оплата на замовлення». «Рух товарів за складами»
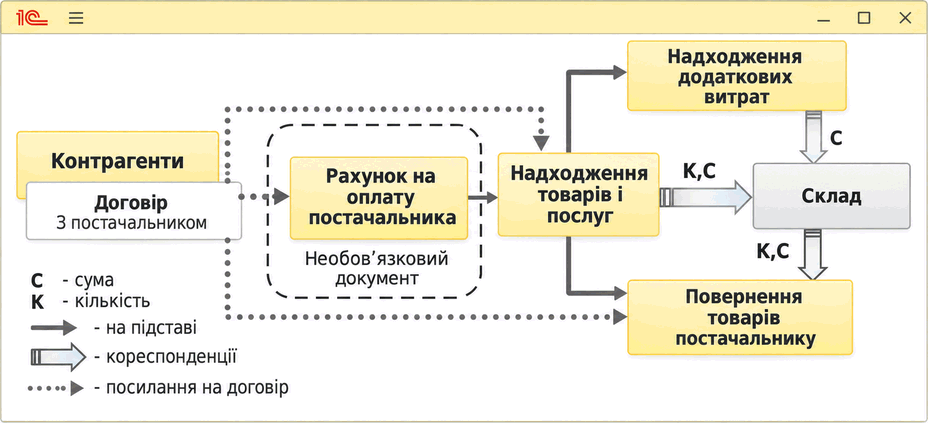
ЧитатиОписано схему документообігу закупівлі запасів у BAS Бухгалтерія, чинники відображення операцій в обліку та призначення рахунка на оплату від постачальника і довіреності.
ЧитатиОписано звіти розділу «Закупівлі»: аналіз потреби й руху запасів, замовлень, оплат, заборгованості та розрахунків із постачальниками. Наведено доступні варіанти звітів і принципи групування даних.. «Потреба в запасах». «Графік руху запасів». «Розміщення замовлень». «Оборотність запасів». «Заборгованість постачальникам по строках боргу». «Замовлення постачальникам». «Оплата замовлень постачальникам». «Оплата рахунків постачальників». «Аналіз закупівель». «Розрахунки з постачальниками». «Взаєморозрахунки». «Запаси». Запаси прийняті. Запаси передані. «Залишки по складу». «Надходження і оплата на замовлення». «Рух товарів по складах»
ЧитатиОписано налаштування та ведення розрахунків із контрагентами: договори, рахунки, документи розрахунків, аванси й валютні операції. Також розглянуто коригування боргу, звірку та інвентаризацію заборгованості.. Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунку в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами
ЧитатиКласи рахунків із прикладами документів, сквозний кейс і вісім вправ, що вчать переходити від операції до проведення й контролю. Як користуватися планом рахунків за 60 секунд. Легенда карти: від класу до аналітики. Шпаргалка класів: три орієнтири, документ і контроль. Як знайти потрібний субрахунок, а не просто схожу назву. Наскрізний приклад: придбання, оплата, використання, контроль. П’ять вправ: від операції до проведення. Три вправи «операція навпаки». Три помилки, через які правильний номер дає неправильний облік. Як звірити рішення у BAS і в оборотно-сальдовій відомості. Самоперевірка перед закриттям задачі. Головний принцип карти
ЧитатиЗвіт дає змогу контролювати надані та отримані кредитні лінії, суми відвантаження й оплати, а також відбирати накладні з простроченим строком оплати.. Дебіторська заборгованість — діаграма
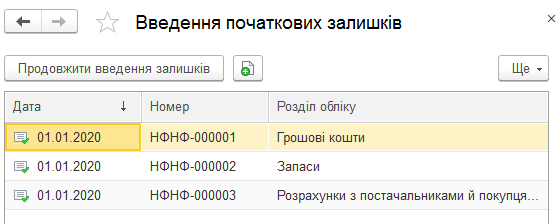
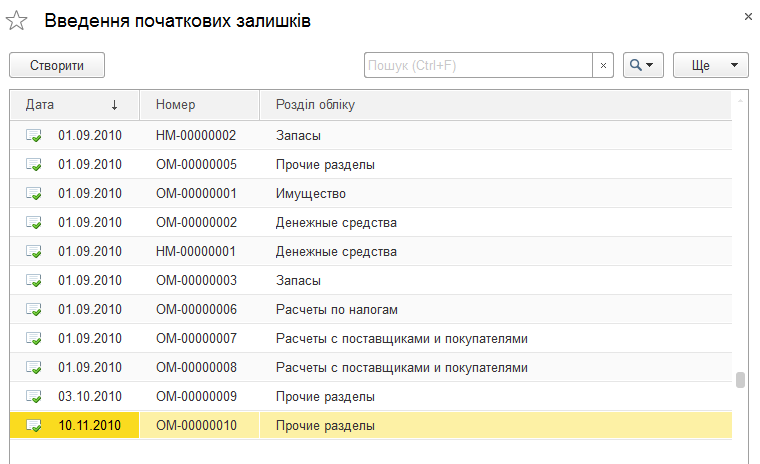
ЧитатиОписано введення початкових залишків у BAS Малий бізнес за допомогою документа «Введення початкових залишків» і завантаження окремих даних з електронної таблиці.
ЧитатиОписано введення початкових залишків документом «Введення початкових залишків» у розділі «Компанія», а також завантаження окремих залишків з електронної таблиці.
ЧитатиКожен ремонт квартир починається з бажання створити затишне гніздечко. Але щоб фінальний результат тішив не лише нашого внутрішнього естета, а й усе було зроблено на віки, краще робити ремонт за допомогою фахівця — дизайнера. Чому варто звернутися до професіоналів, коли головна мета — отримати комфортне й практичне житло?
ЧитатиУ комплексній конфігурації при увімкненій ділянці обліку "Торгівля + склад" взаєморозрахунки з усіма контрагентами, облік за якими ведеться на рахунках з подвійною аналітикою (контрагент, замовлення).
ЧитатиЩо таке початкові залишки? Як вводити початкові залишки в конфігурації УНФ? Коли слід вводити початкові залишки? Як ввести залишки основних засобів і нематеріальних активів? Як ввести залишки товарів на складах і матеріалів у незавершеному виробництві? Як ввести залишки прямих витрат у підрозділах компанії? Як ввести залишки товарів, переданих на комісію, у переробку, на відповідальне зберігання? Як ввести залишки товарів, прийнятих на комісію, у переробку, на відповідальне зберігання? Як ввести залишок заборгованості перед постачальником або постачальника? Як ввести залишок заборгованості покупця або перед покупцем? Як ввести залишок нарахованих податків? Як ввести залишок заборгованості перед персоналом? Як ввести залишок заборгованості або перевитрату підзвітних осіб? Для чого призначений розділ "Інші розділи"? Як перевірити правильність введення залишків?
Читати