Тема публікацій

Розрахунок

Статті та довідкові матеріали за цією темою.

771 публікацій
Матеріал

У яких випадках необхідно використовувати документ "Облік основного заробітку працівників організації в регламентованому обліку", а в яких — "Введення відомостей про регламентований облік планових нарахувань працівників організації"?

Документом "Облік основного заробітку працівників організації" здійснюється призначення способу відображення конкретному працівникові. Відповідно до цього способу формуються проводки з відображення всіх нарахувань працівника, якщо не зазначено окремий спосіб для виду розрахунку або конкретного нарахування працівника.

Читати
Матеріал

Під час проведення видаткової накладної за валюту сума гривневого покриття проводки за взаєморозрахунками розраховується за поточним курсом, хоча в документі вказано замовлення, за яким проведено передоплату. У результаті на рахунку 6812 зависає сальдо. Де помилка?

Така ситуація можлива лише в тому разі, якщо в документі суму попередньої оплати зазначено вручну (увімкнено прапорець "Вказати суму попередньої оплати вручну" на вкладці "Додатково").

Читати
Матеріал

Методика відображення внутрішніх послуг виробничим підрозділам

Під внутрішніми послугами розуміється надання послуг виробничого характеру одним виробничим підрозділом іншому підрозділу. Наприклад, підрозділ допоміжного виробництва "Електростанція" надає послуги з вироблення електроенергії, яка використовується підрозділами основного виробництва.Відображення внутрішніх послуг із зазначенням нематеріальної статті витрат. Відображення внутрішніх послуг із зазначенням матеріальної статті витрат

Читати
Матеріал

Робоче місце "Планування"

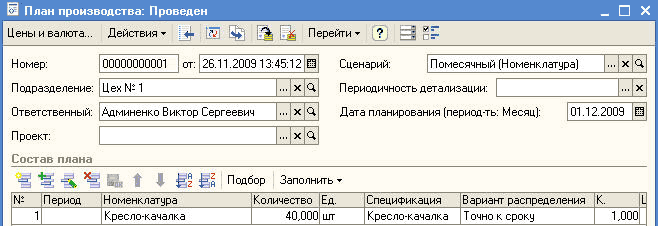
Обробка "Планування" є інструментом планувальника та призначена для вирішення завдань попереднього планування потреби у виробничих потужностях.Основні поняття. Приклад практичного застосування обробки "Планування". Попередні налаштування. Активні специфікації. Точки маршруту. Графіки робочих центрів. Виробничі потужності. Розрахунок виробничої програми. Вкладка "Плани". Вкладка "Виробнича програма"

Читати
Матеріал

Алгоритми розрахунку показників у регламентованому звіті "Звіт до пенсійного фонду"

Розрахунок показників регламентованого звіту "Звіт до Пенсійного фонду" базується на сальдо й оборотах за бухгалтерськими рахунками. Для більшості показників звіту існує можливість сформувати розшифровку розрахунку. Як приклад на рисунку представлено сформовану розшифровку для рядка 3.1 розділу I "Нараховано всього: 32%".

Читати
Матеріал

Порядок відображення відпусток

У цій статті наведено порядок відображення в типовій конфігурації "Зарплата та Управління персоналом для України", редакція 2.1, різних видів відпусток. Стаття також актуальна для конфігурації "Управління виробничим підприємством для України", редакція 1.2.

Читати
Матеріал

Подарунки працівникам (доходи в натуральній формі)

Оподаткування подарунка (доходів у натуральній формі) залежить від його вартості. У п. 165.1.39 ПКУ зазначено, що не включається до розрахунку загального місячного (річного) оподатковуваного доходу вартість подарунків (а також призів переможцям і призерам спортивних змагань), якщо їх вартість не перевищує 50% однієї мінімальної заробітної плати в розрахунку на місяць, установленої на 1 січня звітного податкового року, за винятком грошових виплат у будь-якій формі. Тобто якщо вартість подарунка менша за 536.50 грн. у 2012 році, то такий подарунок не повинен обкладатися ПДФО.

Читати
Матеріал

Чому при виборі в документах "Платіжне доручення вихідне", "Надходження товарів і послуг" документа розрахунку "Документ розрахунків з контрагентами (ручний облік)" 3-тє субконто в проводках заповнюється значенням "Надходження товарів і послуг", "Платіжне доручення вихідне", а не вручну сформованим документом розрахунків?

За поточною схемою проведення за взаєморозрахунками документ, який зазначений як розрахунковий документ, може з'явитися тільки в проводках із закриття авансу (боргу). Якщо боргу (авансу) за вибраним розрахунковим документом немає, завжди формується проводка з поточним документом як розрахунковим.

Читати
Матеріал

Додатковий практикум: кадровий облік і розрахунок заробітної плати

Дод. завдання №1. Збільшення окладу. Дод. завдання №2. Розрахунок авансу. Дод. завдання №3. Підготовка відомості та розрахунок ПДФО і внесків. Дод. завдання №4. Виплата авансу та перерахування податку і внесків. Дод. завдання №5. Створення нового нарахування. Дод. завдання №6. Використання нового нарахування

Читати
Записатися телефоном