Тема публікацій

Сальдо

Довідкові матеріали за цією темою.

78 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Податкова декларація з податку на прибуток підприємства

<b><i>Податкова декларація, розрахунок</i></b> – це документ, що подається платником податків контролюючому органу у строки, встановлені законом, на підставі якого здійснюється нарахування та/або сплата податкового зобов’язання, або документ, що свідчить про суми доходу, нарахованого (виплаченого) на користь платників податків – фізичних осіб, суми утриманого та/або сплаченого податку (п.46.1 ст.46 ПКУ).Загальні положення. Склад Декларації. Строки подання Декларації та сплати податку. Порядок подання Декларації. Порядок складання Декларації. Декларація. Додаток ІД. Додаток СБ. Додаток ЦП. Додаток ІВ. Додаток АМ. Додаток ВО. Додаток ТП. Додаток ПЗ. Додаток ПН. Додаток АВ. Приклад складання Декларації за 2012 рік. Документи

Читати
Матеріал

Податковий розрахунок сум доходу, нарахованого (виплаченого) на користь фізичних осіб (форма № 1 ДФ)

Відповідно до пп.б п.176.2 ст.176 ПКУ <b><i>податковий агент зобов'язаний подавати податковий розрахунок</i></b> суми доходу, нарахованого (сплаченого) на користь платників податку, а також суми утриманого з них податку контролюючому органу за місцем свого розташування.Загальні положення. Строки подання. Порядок подання. Порядок складання. Документи

Читати
Матеріал

За яких умов заповнюється значення "Сальдо кінцеве", у розділі за даними контрагента, друкованої форми документа "Акт звірки розрахунків"?

У друкованій формі документа "Акт звірки розрахунків" значення "Сальдо кінцеве" ("Обороти за період"), у розділі за даними контрагента, заповнюється, якщо в документі встановлено прапорець "Звірку погоджено" і документ проведено.

Читати
Матеріал

Фінансова звітність суб'єктів малого підприємництва

НП(С)БО 25 встановлює зміст, форму, принципи та порядок складання фінансової звітності суб'єктів малого підприємництва (крім підприємств, що складають звітність за міжнародними стандартами).Загальні вимоги до фінансової звітності суб'єктів малого підприємництва. Документи

Читати
Матеріал

Алгоритм заповнення форми № 6 Додаток до Приміток до річної фінансової звітності Інформація за сегментами

Звіт за Формою № 6 Додаток до приміток до річної фінансової звітності Інформація за сегментами складається для надання користувачам інформації про доходи, витрати, фінансові результати, активи та зобов’язання звітних сегментів. Складання звіту регламентується нормами НП(С)БО 29.Загальні положення. Таблиці Форми № 6 Додаток до приміток до річної фінансової звітності Інформація за сегментами. Документи

Читати
Матеріал

Податкова декларація платника єдиного податку

За результатами господарської діяльності єдиноподатники подають податкову декларацію платника ЄП залежно від належності до тієї чи іншої групи, форми якої затверджені Наказом № 1688. Зокрема, цим наказом затверджено:Загальні положення. Загальні вимоги до оформлення декларації. Алгоритм заповнення податкової декларації платника єдиного податку. Алгоритм заповнення податкової декларації платника єдиного податку – фізичної особи - підприємця. Алгоритм заповнення податкової декларації платника єдиного податку – юридичної особи. Документи

Читати
Матеріал

Картка рахунку

Звіт "Картка рахунку" є стандартним звітом із граничним ступенем деталізації —” до елементарного облікового запису, тобто до проведення. Сформований звіт є впорядкованою за датами вибіркою інформації про проведення, які належать до вибраного періоду часу та в яких був використаний вибраний рахунок.

Читати
Матеріал

Податкова декларація з ПДВ

Особи, зареєстровані платниками ПДВ, зобов'язані вести окремий облік операцій з постачання та придбання товарів/послуг, що підлягають оподаткуванню, а також операцій, що не є об'єктами оподаткування ПДВ, і операцій, звільнених від оподаткування (п.201.14 ст.201 ПКУ). Зведені результати такого обліку відображаються у <b><i>податковій декларації з податку на додану вартість</i></b>.Загальні положення. Елементи податкової звітності з ПДВ. Декларація з ПДВ: форма та склад. Звітні (податкові) періоди. Строки подання декларації до органів ДФС. Декларація з ПДВ: вимоги до оформлення. Декларація з ПДВ: структура. Розділ I Податкові зобов'язання. Розділ II Податковий кредит. Розділ III Розрахунки за звітний період. Уточнюючий розрахунок. Розрахунок податкових зобов'язань, нарахованих отримувачем імпортних послуг. Строки сплати ПДВ. Документи

Читати
Матеріал

Аналіз субконто

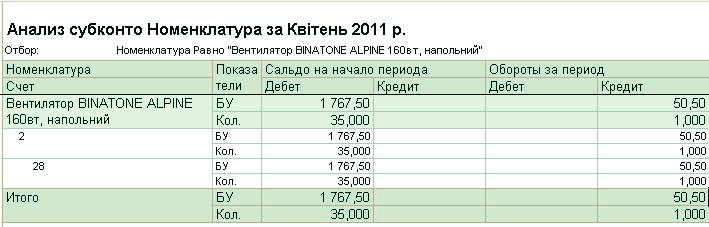
Звіт "Аналіз субконто" показує початкове та кінцеве сальдо, а також обороти за період за рахунками, що мають вибраний вид субконто та вибране значення субконто (якщо значення було вибрано).

Читати
Матеріал

Введення початкових залишків бланків суворої звітності

Методика, описана у статті, моделювалася в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.

Читати
Матеріал

Звітність до Фонду соціального страхування з тимчасової непрацездатності

Відповідно до п.4 частини другої ст.27 Закону № 2240 страхувальники (у т.ч. підприємства) зобов'язані вести облік коштів загальнообов'язкового державного соціального страхування у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими похованням, і своєчасно <b><i>подавати органам Фонду соціального страхування з тимчасової втрати працездатності (далі – Фонд) звітність за такими коштами</i></b>.Загальні положення. Строки подання. Порядок подання. Склад звітності та порядок її складання. Документи

Читати
Записатися телефоном