У <b><i>Звіті про власний капітал</i></b> розкривається інформація про зміни власного капіталу підприємства протягом звітного року, відображаються джерела поповнення власного капіталу, а також операції зі зменшення власного капіталу. Крім того, структура <b><i>Звіту про власний капітал</i></b> дає змогу простежити внутрішнє переміщення власного капіталу, наприклад його зміну, пов’язану з розподілом прибутку підприємства. Для забезпечення порівняльного аналізу інформації <b><i>Звіту про власний капітал</i></b> підприємства повинні додавати до річного звіту <b><i>Звіт про власний капітал</i></b> за попередній рік.Документи
Овердрафт — форма короткострокового кредитування, що застосовується щодо найбільш надійних клієнтів банку у випадках, коли сума платежу клієнта перевищує залишок коштів на його рахунку. При цьому сума, якої не вистачає для платежу, поповнюється банком, але не шляхом зарахування відсутніх коштів на рахунок клієнта, а шляхом перерахування їх безпосередньо на адресу одержувача, зазначеного в платіжному дорученні клієнта. У міру надходження коштів на рахунок клієнта овердрафт погашається банком самостійно.
Платники екологічного податку визначені у ст.240 ПКУ. Згідно з цією нормою <b><i>платниками екоподатку є</i></b>:Загальні положення. Платники екоподатку. Об'єкт і база оподаткування. Ставки екоподатку. Розрахунок суми екоподатку. Строки сплати екоподатку. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
У <b><i>Звіті про фінансові результати (Форма №2)</i></b> розкривається інформація про доходи, витрати, прибутки та збитки, а також сукупний дохід підприємства за звітний період.Документи
Звіт "Обороти рахунку" виводить початковий і кінцевий залишки та обороти вибраного рахунку за вибраний період, деталізацію цих оборотів у розрізі кореспондуючих рахунків. Дані виводяться з додатковим розбиттям за періодами часу заданої періодичності, як яку можна вибрати місяць, квартал або рік.
Звіт "Аналіз рахунку" відображає обороти між вибраним рахунком і всіма іншими рахунками за певний період, а також залишки за вибраним рахунком на початок і на кінець періоду. За змістом виведеної інформації цей звіт схожий на звіт "Обороти рахунку", відмінність полягає, головним чином, у формі подання інформації.
Платники збору – водокористувачі, які використовують воду, одержану шляхом забору води з водних об'єктів (<b><i>первинні водокористувачі</i></b>) та/або від первинних або інших водокористувачів (<b><i>вторинні водокористувачі</i></b>), і використовують воду для потреб гідроенергетики, водного транспорту та рибництва:Загальні положення. Платники збору. Об'єкт оподаткування. Ставка збору. Сплата збору. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
Форму та порядок заповнення Балансу за Формою № 1-м установлено НП(С)БО 25. Показники Фінансового звіту суб’єкта малого підприємництва наводяться в тисячах гривень з одним десятковим знаком (п.1 р.1 НП(С)БО 25).У таблиці наведено формування показників Балансу.Документи
Перед нарахуванням податкового зобов’язання з ПДВ платник цього податку повинен визначити, чи є здійснювана ним операція з постачання товарів/послуг об’єктом оподаткування. Однак навіть якщо операція є об’єктом оподаткування, не слід поспішати з нарахуванням податкового зобов’язання. Не виключено, що для цієї операції ПКУ передбачає пільговий режим оподаткування. Застосування пільги дозволяє платнику податків не нараховувати податкове зобов’язання і, як наслідок, звільняє його від сплати сум податку до бюджету.Загальні положення. Порядок заповнення додатка Д6. Таблиця 1. Таблиця 2. Таблиця 3. Таблиця 4. Оформлення та подання додатка Д6 до органів ДПС. Документи
Для кожного податку (збору) законодавчо визначаються платники податку (збору), об’єкт оподаткування, база оподаткування, ставка податку (збору), порядок обчислення, строк і порядок подання звітності про обчислення та сплату податку (збору), строк і порядок сплати. Крім цього для податку (збору) також можуть установлюватися податкові пільги.Загальні положення. Форма та Порядок заповнення Звіту про пільги. Розрахунок суми пільги з податку на прибуток. Розрахунок суми пільги з ПДВ. Звільнення від обкладення ПДВ операцій з постачання товарів (послуг). Операції, що обкладаються ПДВ за нульовою ставкою. Спеціальні режими оподаткування у сфері сільського та лісового господарства, а також рибальства. Подання Звіту про пільги до органів ДПС. Виправлення помилок, допущених під час складання Звіту про пільги. Відповідальність. Документи
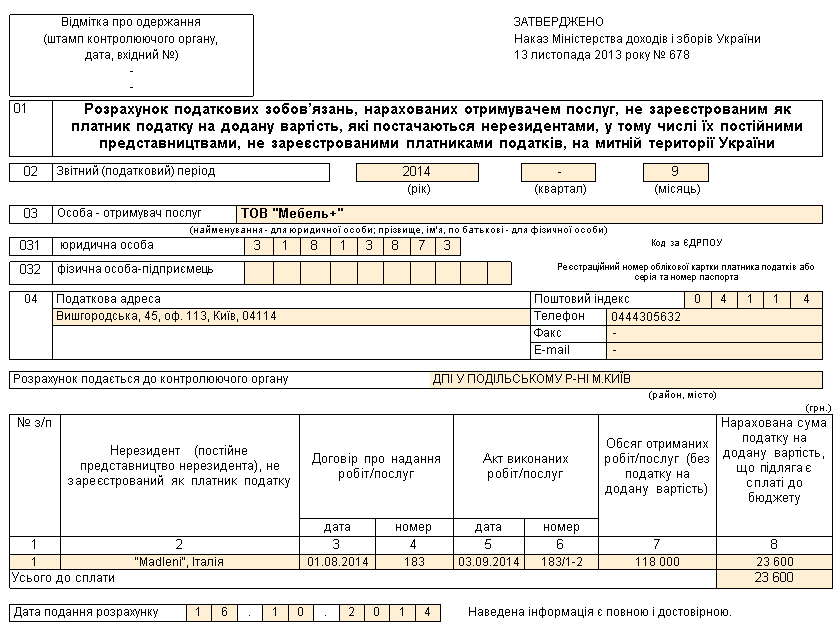
Укладати договори з нерезидентами на надання ними послуг можуть не лише суб’єкти господарювання, зареєстровані платниками ПДВ, а й резиденти України – неплатники ПДВ. Ці суб’єкти господарювання, так само як і платники ПДВ, у разі якщо місце постачання послуг знаходиться на митній території України, вважаються податковими агентами нерезидента з метою нарахування податкових зобов’язань, тобто особами, відповідальними за нарахування та сплату ПДВ до бюджету, про що прямо зазначено в п.180.2 ст.180 ПКУ. І так само як платники ПДВ, неплатники ПДВ несуть відповідальність за порушення порядку нарахування та сплати податкових зобов’язань при отриманні від нерезидентів послуг з місцем їх постачання на митній території України. Це передбачено п.208.5 ст.208 ПКУ. Нагадаємо, ст.208 ПКУ називається Оподаткування послуг, що постачаються нерезидентами, місце постачання яких знаходиться на митній території України, і саме вона визначає особливості нарахування ПДВ при імпорті послуг. Про те, що дія цієї статті Кодексу поширюється однаковою мірою на платників і неплатників ПДВ, зазначено в її першому пункті – п.208.1: <i>цією статтею встановлюються правила оподаткування при постачанні особою-нерезидентом, яка не зареєстрована як платник податку, послуг, місце постачання яких знаходиться на митній території України, особі, зареєстрованій як платник податку, або будь-якій іншій юридичній особі – резиденту</i>.Загальні положення. Особлива форма звітності з ПДВ. Оформлення та подання Розрахунку до органів ДПС. Документи