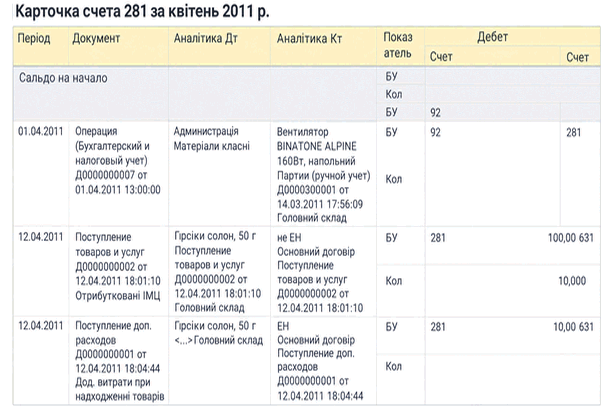
Картка рахунку
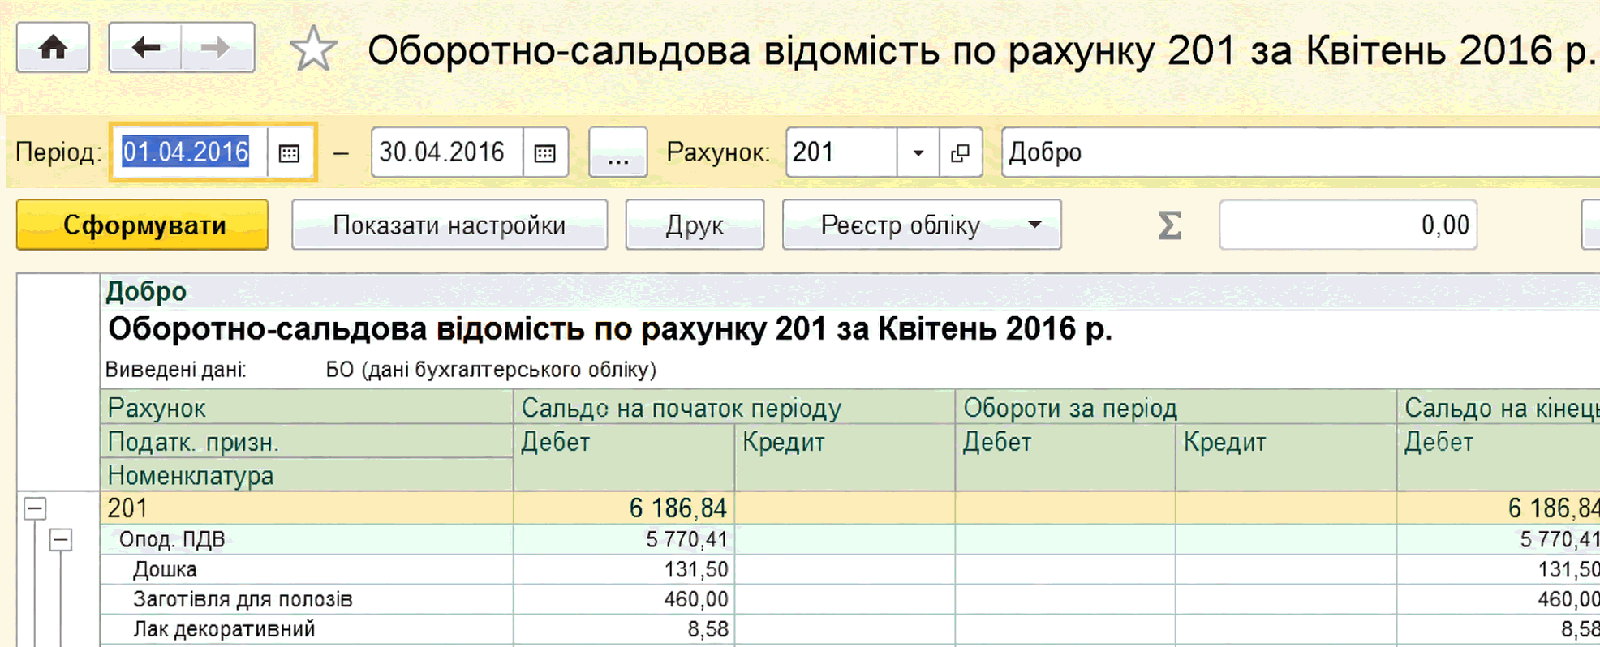
Звіт «Картка рахунку» виводить проводки за вибраним рахунком за вказаний період, включаючи кореспондуючі рахунки, обороти та сальдо. Налаштування дають змогу задати періодичність підсумків і відбір за субконто.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Звіт «Картка рахунку» виводить проводки за вибраним рахунком за вказаний період, включаючи кореспондуючі рахунки, обороти та сальдо. Налаштування дають змогу задати періодичність підсумків і відбір за субконто.
ЧитатиОписано стандартні звіти BAS Бухгалтерія, їх призначення, настройки, відбір і деталізацію даних. Розглянуто формування оборотно-сальдових відомостей, звітів за рахунками, субконто та проводками.. Загальна характеристика стандартних звітів. Оборотно-сальдова відомість. Шахова відомість. Оборотно-сальдова відомість по рахунку. Обороти рахунку. Аналіз рахунку. Картка рахунку. Аналіз субконто. Обороти між субконто. Картка субконто. Зведені проводки. Звіт по проводках. Головна книга. Універсальний звіт
ЧитатиСтаття знайомить з поетапним веденням облiку виробництва та розрахунком собiвартостi виробiв у програмi "BAS Бухгалтерiя" на прикладi виготовлення шафи-купе, включаючи роботу з матерiалами, формування документiв i аналiз проводок.Вступ. Облiк матерiальних витрат у виробництвi. Документування випуску продукції. Розрахунок собівартості та її калькуляція. Питання для самоконтролю
ЧитатиЗвітність, пов’язану із застосуванням РРО, подають суб’єкти господарювання, які застосовують РРО або використовують розрахункові книжки під час здійснення розрахунків у сфері торгівлі, громадського харчування та послуг. Загальні положення. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
ЧитатиУ <b><i>Балансі (Форма № 1)</i></b> відображаються активи, зобов’язання та власний капітал підприємства. Баланс підприємства складається на кінець останнього дня звітного періоду.Документи
ЧитатиОсновною метою заповнення платниками податків податкової звітності є визначення суми податку (збору), що підлягає сплаті до бюджету. Однак у податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету. У ній платник податків має можливість розрахувати і суму податку, що підлягає відшкодуванню з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або <b>бюджетному відшкодуванню</b>, визначається як різниця між сумою податкового зобов'язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Таким чином, доля ПДВ за підсумками звітного періоду насамперед залежить від знака різниці (+/-) між податковим зобов'язанням і податковим кредитом: за додатного значення різниці податок підлягає сплаті до бюджету, за від'ємного – відшкодуванню.Загальні положення. Право на бюджетне відшкодування ПДВ. Від'ємне значення: порядок відображення в декларації. Розрахунок суми бюджетного відшкодування. Перевірка сум бюджетного відшкодування. Автоматичне бюджетне відшкодування. Оформлення та подання додатка Д3 до органів ДФС. Документи
ЧитатиПКУ не містить норм, на підставі яких платники ПДВ зобов’язані розшифровувати суми своїх податкових зобов’язань та податкового кредиту в розрізі контрагентів – покупців і постачальників. Але, незважаючи на це, від платників цього податку вимагають разом з декларацією з ПДВ подавати додаток <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далі – додаток Д5). Форму додатка, як і форму декларації з ПДВ, затверджено наказом Мінфіну України від 28.01.2016 р. № 21, що набрав чинності з 01.02.2016 р.Загальні положення. Порядок заповнення. Розділ І Податкові зобов’язання. Розділ ІІ Податковий кредит. Оформлення та подання додатка Д5 до органів ДФС. Виправлення помилок. Документи
ЧитатиВідповідно до п. 4 частини другої ст. 6 Закону № 2464 <b><i>платники ЄСВ (у т. ч. й роботодавці — юридичні особи) зобов’язані подавати звітність</i></b> до органу ДФСУ за основним місцем обліку. Загальні положення. Строки подання звітності. Порядок подання звітності. Склад звітності та порядок її складання. Титульний аркуш Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документи
ЧитатиЗ прикладом відображення в типових конфігураціях операцій перерахунку податкового кредиту за підсумками року, а також із відображенням інформації про перерахунок у звітності, можна ознайомитися у статті Перерахунок пропорційного ПДВ за товарами та основними засобами.Загальні положення. Порядок проведення річного перерахунку. Підготовка до річного перерахунку. Визначення коефіцієнта розподілу податкового кредиту за підсумками звітного року (заповнення таблиці 1 додатка Д7). Перерахунок сум податкового кредиту за підсумками року (заповнення таблиці 2 додатка Д7). Перерахунок податкового кредиту для необоротних активів за підсумками 1, 2 і 3 років після року їх введення в експлуатацію (заповнення таблиці 3 додатка Д7). Відображення результатів річного перерахунку в Реєстрі податкових накладних і в декларації з ПДВ. Приклад здійснення річного перерахунку сум податкового кредиту. Документи
ЧитатиОсновні (стандартні) ситуації, за здійснення яких платникам ПДВ необхідно здійснювати коригування сум податкових зобов’язань (для постачальника) та податкового кредиту (для покупця), перелічено в першому абзаці п.192.1 ст.192 ПКУ. Зокрема, до них належать:Загальні положення. Коригування податкових зобов’язань з ПДВ. Коригування податкових зобов’язань: відображення в декларації з ПДВ. Таблиця 1 додатка Д1: правила заповнення. Коригування податкового кредиту з ПДВ. Коригування податкового кредиту: відображення в декларації з ПДВ. Таблиця 2 додатка Д1: правила заповнення. Таблиця 3 додатка Д1: правила заповнення. Оформлення та подання додатка Д1 до органів ДФС. Документи
ЧитатиСитуації, коли необхідно подавати додаток Д4 до органів ДФС у складі податкової звітності з ПДВ, визначені його назвою. Таким чином, розглядуваний додаток подається разом із декларацією з ПДВ у разі, якщо:Загальні положення. Порядок заповнення додатка Д4. Критерії для автоматичного бюджетного відшкодування ПДВ. Банківська фінансова гарантія. Повернення надлишку (переплати) на електронному ПДВ-рахунку. Оформлення та подання додатка Д4 до органів ДФС. Документи
ЧитатиЗбір на розвиток виноградарства, садівництва і хмелярства встановлюється до 1 січня 2018 року (п.16 підрозділу 10 розділу ХХ ПКУ).Загальні положення. Платники «хмільного» збору. Об’єкт оподаткування. Ставка «хмільного» збору. Строк сплати збору. Строки і порядок подання звітності. Склад звітності та порядок її складання. Виправлення помилок у розрахунку. Документи
Читати