Відображення у податкових документах
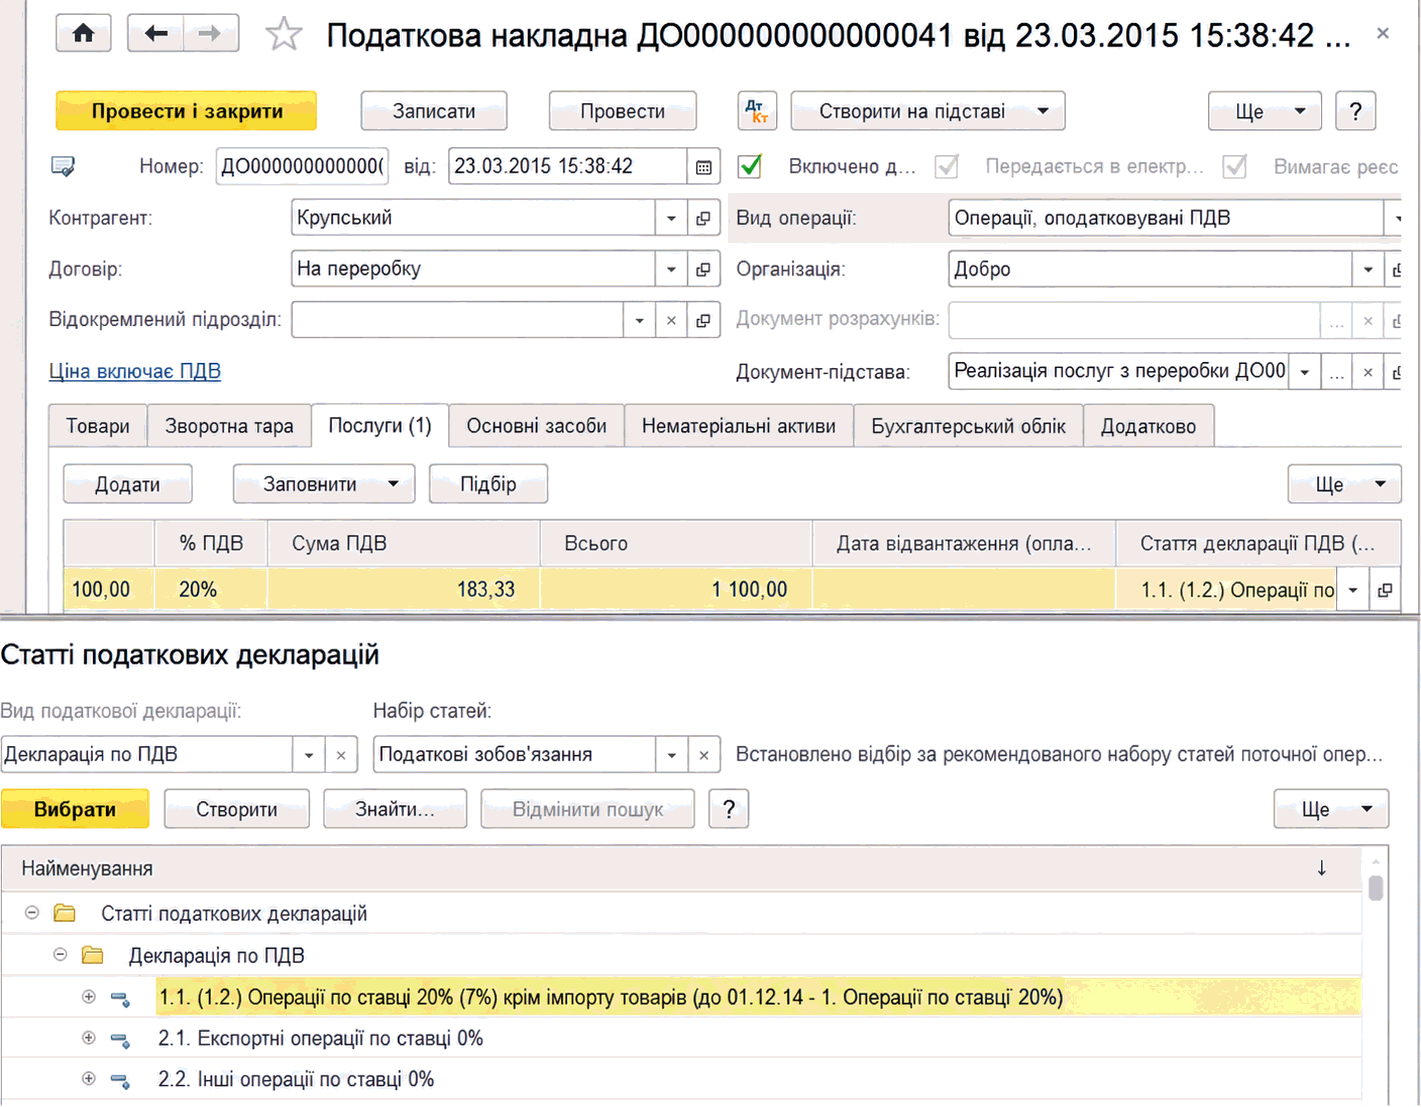
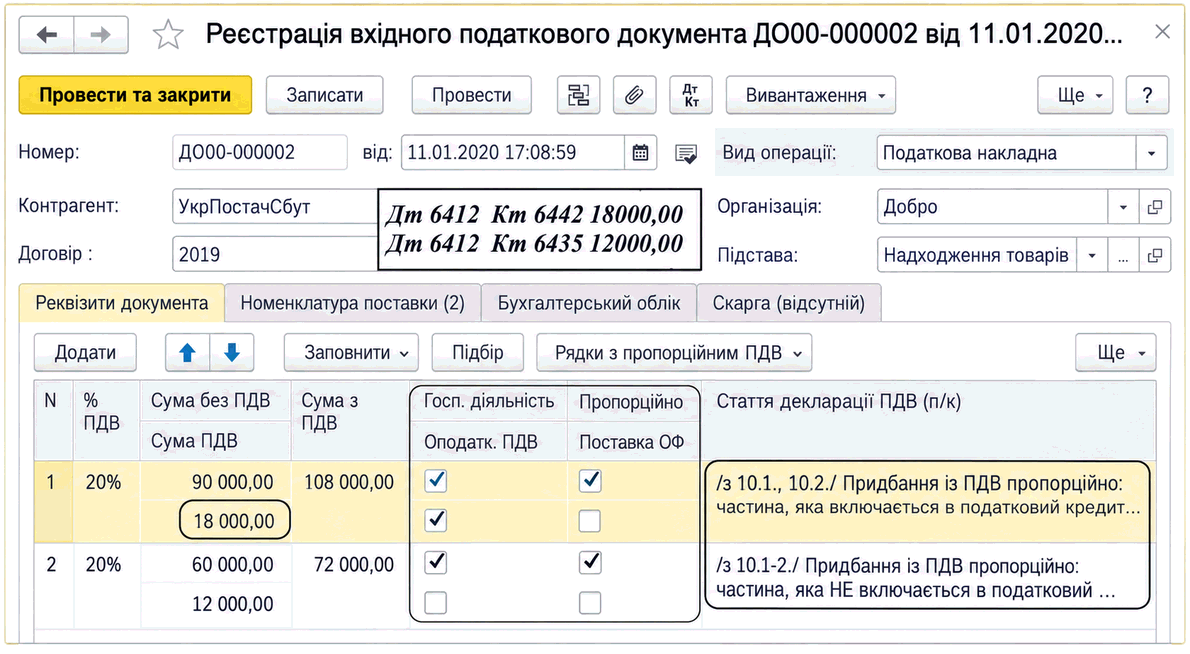
Описано відображення пропорційного ПДВ у податкових документах: розподіл сум у РВПД та нарахування податкових зобов’язань документом «Податкова накладна» з видом операції «Умовний продаж».
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано відображення пропорційного ПДВ у податкових документах: розподіл сум у РВПД та нарахування податкових зобов’язань документом «Податкова накладна» з видом операції «Умовний продаж».
ЧитатиОписано принципи обліку ПДВ у BAS Бухгалтерія: ставки, статті декларацій, види діяльності та податкові призначення. Розглянуто вхідний і вихідний ПДВ, методи нарахування, аванси та облік запасів і виробництва.. Ставка ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Облік товарно-матеріальних цінностей для цілей ПДВ
ЧитатиФормування проводок з ПДВ платіжними документами залежить від налаштування складного обліку ПДВ у договорі. Описано особливості подій ПДВ, незакритих авансів і реквізитів платіжних документів.
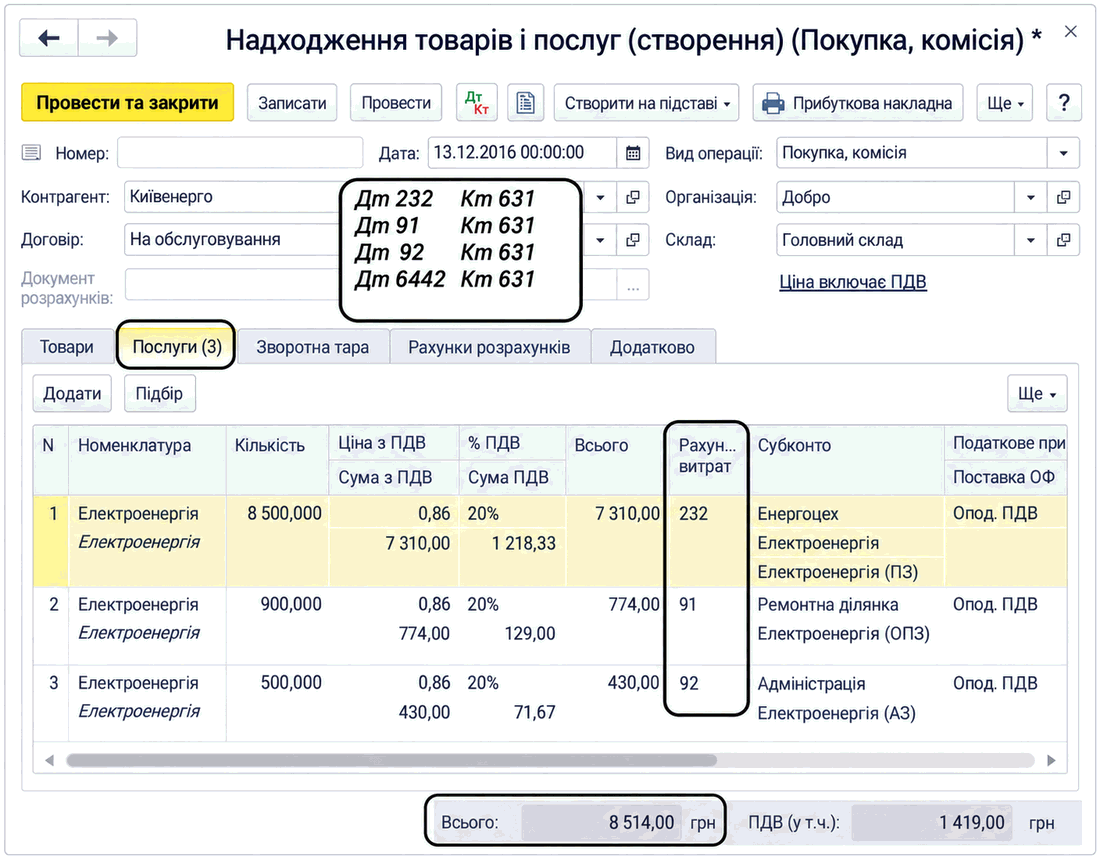
ЧитатиОписано відображення актів отриманих послуг у документі «Надходження товарів і послуг» та через «Авансовий звіт», зокрема вибір рахунків витрат, ставок і податкового призначення ПДВ.. Акт послуг від постачальника. Отримання послуги через підзвітну особу
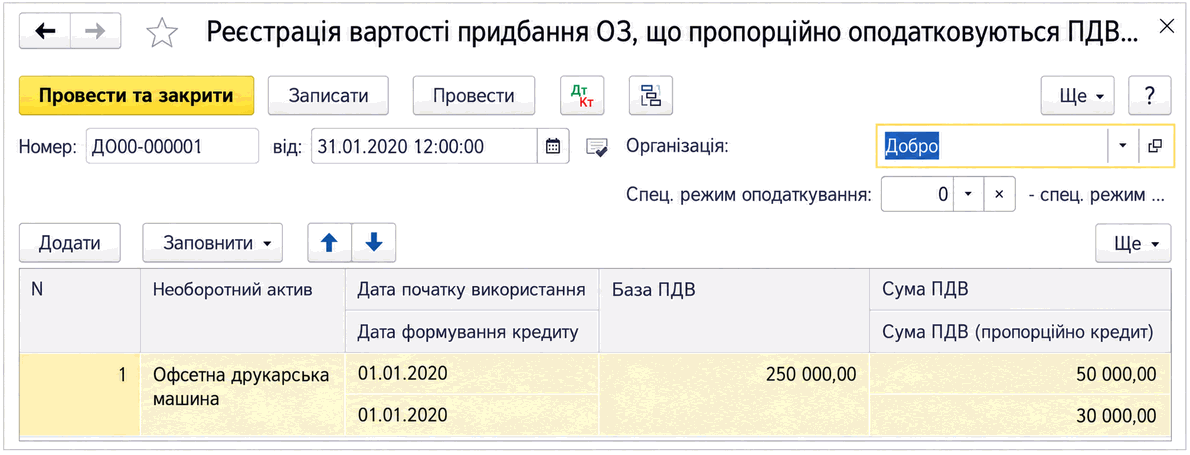
ЧитатиОписано документи BAS Бухгалтерія для реєстрації вартості ОЗ із пропорційним призначенням і річного перерахунку пропорційного ПДВ за товарами, послугами, авансами та ОЗ.
ЧитатиНаведена в статті інформація актуальна для конфігурації "Управління виробничим підприємством для України" (редакція 1.3).1. Непослідовність оформлення документів. 2. Некоректність заповнення та невідповідність «рахунків розрахунків» і «рахунків авансів» у документах оплати та відвантаження. 3. Некоректність ведення обліку в розрізі рахунків і замовлень, а також у розрізі розрахункових документів. 4. Некоректність (нерозуміння) методики ведення «Складного обліку ПДВ»
ЧитатиВивчаючи цей розділ Ви дізнаєтеся, що існує 2 способи обліку ПДВ і розглянете їх на прикладах, побачите всі тонкощі роботи в обох схемах.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).1. Загальні положення
ЧитатиПрапорець «Складний облік ПДВ» впливає на спосіб розрахунку податкових зобов’язань з ПДВ за договором.
Читати