Як відобразити наявність спецстажу у співробітника?
Щоб відобразити наявність спецстажу у співробітника для коректного формування звіту з ЄСВ із заповненням таблиці 7, необхідно:
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Щоб відобразити наявність спецстажу у співробітника для коректного формування звіту з ЄСВ із заповненням таблиці 7, необхідно:
ЧитатиЗгідно з положеннями, зазначеними у статтях 128 і 132 КЗпП, працівник може відшкодовувати до 70% від нарахованої заробітної плати. Відповідно можна припустити, що за відсутності нарахування заробітної плати утримання з неї також не повинні здійснюватися.
ЧитатиДля кожного співробітника в довіднику "Співробітники" може бути визначена шкала оподаткування за пенсійним податком. Якщо співробітник є державним службовцем, то оподаткування нарахованої йому заробітної плати здійснюється за шкалою 1-5%. В іншому випадку вказується шкала 1-2%, як у госпрозрахунковій організації. Якщо шкала пенсійного податку не вказана, то за замовчуванням використовується шкала, вибрана в константі "Шкала пенсійного податку".
ЧитатиЗа почасової (тарифної) оплати праці заробіток працівника визначається виходячи з фактично відпрацьованого ним часу та тарифної ставки. Під тарифною ставкою розуміється розмір винагороди за працю певної складності, вироблену за одиницю часу — годину, день або місяць. Слід зауважити, що місячну тарифну ставку часто називають окладом (посадовим окладом).Проста почасова оплата праці. Використання почасової форми оплати праці в типовій конфігурації. Почасово-преміальна оплата праці
ЧитатиДані для визначення ставки єдиного соціального внеску для різних категорій співробітників відповідно до Закону України "Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування" № 2464-VI від 08.07.10 потрібно вказати в довіднику "Співробітники" на вкладці "Дані по з/п":
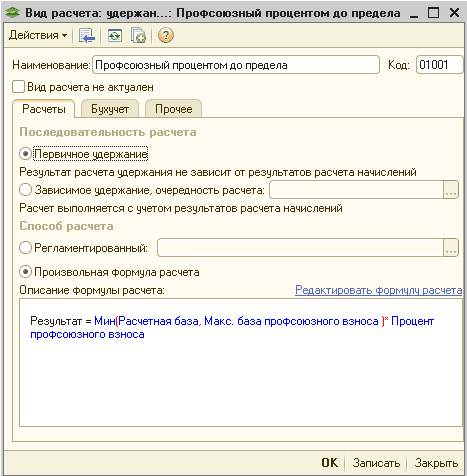
ЧитатиУ цій статті буде розглянуто порядок налаштування утримання, що розраховується у відсотковому відношенні від суми нарахувань, але не вище певного порога. Як типовий приклад можна навести утримання профспілкового внеску з працівника.
ЧитатиПри спільному використанні конфігурації "Зарплата + кадри для України" (далі "ЗіК") з програмами "Бухгалтерський облік для України" або "Виробництво + послуги + бухгалтерія для України" (далі "бухгалтерські конфігурації") необхідно дотримуватися нижченаведених правил.
ЧитатиУ цій статті буде розглянуто методику відображення виплати лікарняних за рахунок фонду нещасного випадку при виробничій травмі в типових конфігураціях "Зарплата + кадри для України", Комплексна конфігурація (за увімкненої ділянки "Зарплата + кадри").
ЧитатиУ документі "Нарахування зарплати працівникам організації" наявні кілька груп реквізитів, призначених для відображення відпрацьованого часу працівником організації: Відпрацьовано (днів і годин). Норма (днів і годин). Норма за місяць (днів і годин). Приклад 1.. Приклад 2.
ЧитатиУ цій статті ми розповімо про основні особливості кожного з методів і наведемо типові ситуації, що визначають вибір того чи іншого способу обліку робочого часу. Облік робочого часу методом відхилень. Облік робочого часу прямим методом. Варіанти вибору методу обліку робочого часу в прикладах
ЧитатиУ регламентованому обліку співробітник може працювати в кількох підрозділах. Наприклад, в одній організації як основний працівник, а в іншій — як зовнішній сумісник, або в одній організації і як основний працівник, і як внутрішній сумісник. Водночас в управлінському обліку не можна прийняти співробітника за сумісництвом (або одночасно до кількох підрозділів), але при цьому може виникати потреба відображення витрат на нарахування регламентної зарплати в управлінському обліку за різними статтями витрат.
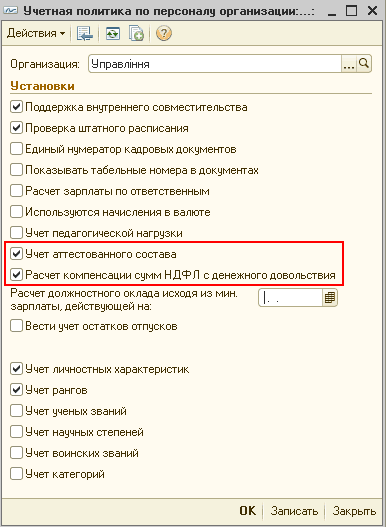
ЧитатиДля можливості нарахування зарплати атестованого складу з урахуванням компенсації сум ПДФО з грошового забезпечення для конфігурації "Комплексний облік для бюджетних установ України" слід у регістрі відомостей "Облікова політика щодо персоналу організацій" (меню "Сервіс" - "Налаштування параметрів обліку" - вкладка "Щодо персоналу") установити прапорці "Облік атестованого складу" і "Розрахунок компенсації сум ПДФО з грошового забезпечення".
Читати