Тема публікацій

Ставки

Довідкові матеріали за цією темою.

167 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Звіт про суми податкових пільг

Для кожного податку (збору) законодавчо визначаються платники податку (збору), об’єкт оподаткування, база оподаткування, ставка податку (збору), порядок обчислення, строк і порядок подання звітності про обчислення та сплату податку (збору), строк і порядок сплати. Крім цього для податку (збору) також можуть установлюватися податкові пільги.Загальні положення. Форма та Порядок заповнення Звіту про пільги. Розрахунок суми пільги з податку на прибуток. Розрахунок суми пільги з ПДВ. Звільнення від обкладення ПДВ операцій з постачання товарів (послуг). Операції, що обкладаються ПДВ за нульовою ставкою. Спеціальні режими оподаткування у сфері сільського та лісового господарства, а також рибальства. Подання Звіту про пільги до органів ДПС. Виправлення помилок, допущених під час складання Звіту про пільги. Відповідальність. Документи

Читати
Матеріал

Оплата послуг лікаря-консультанта

Оплату роботи працівників, які залучаються закладами, установами та організаціями охорони здоров’я для проведення консультацій, здійснюють відповідно до пункту 2.3 Умов оплати праці працівників закладів охорони здоров’я та установ соціального захисту населення, затвердженого наказом Міністерства праці та соціальної політики України, Міністерства охорони здоров’я України від 05.10.2005 № 308/519 (далі — Умови № 308/519).Заклад охорони здоров’я періодично для проведення консультацій залучає сторонніх лікарів-консультантів. Як правильно оформити відносити з такими лікарями та у якому розмірі оплатити їх послуги?

Читати
Матеріал

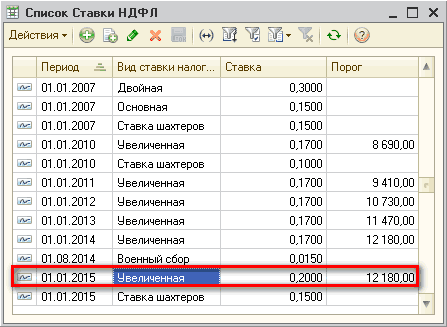
Управління ставками ПДФО в програмі 1С 8

Автоматичний розрахунок ПДФО за відповідними ставками здійснюється виходячи з даних, описаних на вкладці Порядок роботи в програмі. Інформація про ставки та алгоритми їх застосування в конфігурації налаштовані й зазвичай не потребують втручання користувачів.1. Нарахування ПДФО за ставкою 15%. 2. Нарахування ПДФО за ставкою 15 (20)%. 3. Нарахування ПДФО за ставкою 5 %. 4. Нарахування ПДФО за ставкою 0%

Читати
Матеріал

Оплата надурочних годин

У цій статті наведено порядок дій, який дає змогу відобразити нарахування оплати за надурочну роботу працівників організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно зі ст. 62 КЗпП, надурочними вважаються роботи понад установлену тривалість робочого дня (ст. 52, 53, 61 КЗпП).</li> <li>Згідно зі ст. 106 КЗпП:</li> <dl><dt>2.1. За погодинної системи оплати праці робота в надурочний час оплачується в подвійному розмірі годинної ставки.</dt><dt></dt><dt>2.2. За відрядної системи оплати праці за роботу в надурочний час виплачується доплата в розмірі 100% тарифної ставки працівника відповідної кваліфікації, оплата праці якого здійснюється за погодинною системою, – за всі відпрацьовані надурочні години.</dt><dt></dt><dt>2.3. За підсумованого обліку робочого часу як надурочні оплачуються всі години, відпрацьовані понад установлений робочий час в обліковому періоді, у порядку, передбаченому частинами першою та другою статті 106 КЗпП.</dt><dt></dt></dl></ol> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок відображення оплати надурочних годин</h2>

Читати
Матеріал

Оплата надурочних годин

У цій статті наведено порядок дій, який дає змогу відобразити нарахування оплати за надурочну роботу працівників організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Матеріал також актуальний для конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <dl><dt>1. Згідно зі ст. 62 КЗпП, надурочними вважаються роботи понад установлену тривалість робочого дня (ст. 52, 53, 61 КЗпП). </dt><dt>2. Згідно зі ст. 106 КЗпП:<dl><dt>2.1. За погодинної системи оплати праці робота в надурочний час оплачується в подвійному розмірі годинної ставки. </dt><dt>2.2. За відрядної системи оплати праці за роботу в надурочний час виплачується доплата в розмірі 100% тарифної ставки працівника відповідної кваліфікації, оплата праці якого здійснюється за погодинною системою, – за всі відпрацьовані надурочні години. </dt><dt>2.3. За підсумованого обліку робочого часу як надурочні оплачуються всі години, відпрацьовані понад установлений робочий час в обліковому періоді, у порядку, передбаченому частинами першою та другою статті 106 КЗпП.</dt></dl></dt></dl> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок відображення оплати надурочних годин</h2> Нарахування оплати за надурочну роботу оформлюється документом «Оплата надурочних годин» (Рис. 1).

Читати
Матеріал

Нарахування оплати за тарифними розрядами

У цій статті розглядається методика створення та призначення почасової форми оплати праці, за якої працівникові замість призначення індивідуальної тарифної ставки присвоюється певний розряд, і під час розрахунку винагороди за працю використовується розмір тарифної ставки, заданий для розряду.

Читати
Матеріал

Штатний розпис і кадровий план

Штатний розпис ведеться в системі лише для організацій — у регламентованому обліку. Штатна одиниця — це певна посада в конкретному підрозділі організації. У штатному розписі можна задавати діапазон тарифних ставок (мінімальну та максимальну ставку за штатною одиницею), тоді у звіті щодо затвердженого штатного розпису будуть відображені верхня та нижня оцінка витрат на оплату праці. Можна реєструвати штатні одиниці детальніше, з урахуванням різної оплати працівників, які обіймають схожі посади, і зазначенням єдиної тарифної ставки, тоді у звітах щодо фондів оплати праці буде отримано точнішу оцінку витрат. Тарифні ставки можуть бути місячними, денними та погодинними, а також можуть бути зазначені в довільній валюті. Для внесення будь-яких змін до штатного розпису в конфігурації призначено документ "Зміна штатного розпису".

Читати
Матеріал

Сумісництво

Обставина виконання одним працівником обов'язків іншого (без зміни кадрових даних) реєструється документом "Заміни організацій".

Читати
Матеріал

Методика відображення оплати праці у святковий та неробочий день

У цій статті розглянуто порядок відображення оплати праці працівників організації у святковий та неробочий день. Наведені в методиці рекомендації моделювалися в конфігурації "Управління торговим підприємством для України", редакція 1.2.

Читати
Матеріал

Заповнення властивостей конфігурації інформацією про випуск

1. Синонім. У синонімі зазначається офіційна назва конфігурації, яка ідентифікуватиме конфігурацію в документації, на коробці з продуктом, прайс-листі, рекламі, в інформаційних і методичних матеріалах. Наприкінці офіційної назви через кому зазначається слово "редакція" та номер редакції.

Читати
Матеріал

Схеми оподаткування та правило першої події

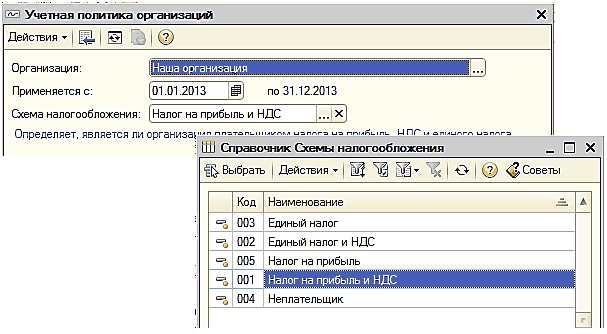
Цей розділ допоможе вам позначити в інформаційній базі, за якою схемою оподаткування працює підприємство. А також ви зрозумієте, що таке правило першої події та в яких випадках слід застосовувати саме цей принцип.Схеми оподаткування. Перша подія

Читати
Записатися телефоном