Коефіцієнт у будь-якої одиниці вимірювання товару показує її відношення до БАЗОВОЇ одиниці товару (а значення коефіцієнта у базової одиниці нічого не означає і ніде в конфігурації не використовується).
Цей програмний засіб призначений для завантаження інформації про товари у ваги з підтримкою можливості друку етикеток NETS (виробник - acom, Корея) мережею Ethernet. Дані про товари мають бути підготовлені у вигляді текстового файлу певного формату. Цей файл може бути створений у межах процедури вивантаження даних у ваги, що підключаються в режимі Off-Line (модель ваг "aCOM NETS", обробка обслуговування - "ЭйкомРусь: Утилита загрузки данных в aCOM NETS").
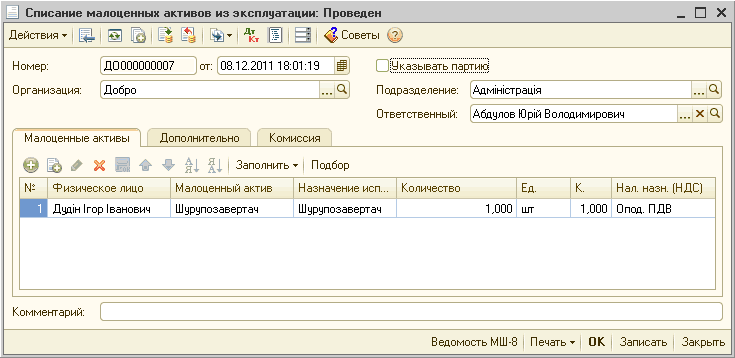
У конфігураціях, реалізованих на базі 1С:Підприємства 8, є можливість ведення обліку малоцінних необоротних активів як пооб'єктно (через підсистему обліку Основних засобів), так і кількісно (через підсистему обліку малоцінки).
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (не нижче редакції 1.2.11). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (не нижче редакції 1.2.12) і "Управління виробничим підприємством для України" (не нижче редакції 1.3.20).1. Загальні відомості. 2. Підготовка до перерахунку пропорційного ПДВ за товарами та ОЗ.. 3. Перерахунок товарів/послуг та ОЗ. 3.1.Порядок заповнення основних реквізитів з перерахунку податкового кредиту. 3.2. Аванси постачальникам. 3.3. ОЗ, введені в експлуатацію в поточному році. 3.4. Залишки за рахунками капітальних інвестицій. 3.5. Підсумкові дані з перерахунку пропорційного ПДВ за товарами та ОЗ. 4. Перерахунок пропорційного ПДВ за підсумками одного, двох і трьох років експлуатації. 5. Рахунки обліку, аналітика витрат
Доступ: Купівля - Надходження товарів і послуг Операція Купівля, комісіяКупівля запасів. Завдання №1. Надходження товарів на "Основний склад". Завдання №2. Додаткові витрати на придбання товарів. Завдання №3. Аналіз інформації. Оптова торгівля. Завдання №4. Продаж (оптовий). Завдання №5. Введення залишків ТМЦ. Завдання №6. Інвентаризація ТМЦ. Завдання №7. Допоміжна НДІ для списання ТМЦ. Завдання №8. Нестача ТМЦ. Завдання №9. Використання ТМЦ у господарській діяльності. Завдання №10. Додаткові одиниці вимірювання. Завдання №11. НДІ для відображення повернень. Завдання №12. Повернення ТМЦ постачальнику. Завдання №13. Установлення цін (прайс організації). Завдання №14. Фіксація цін постачальника (прайс постачальника). Завдання №15. Реалізація. Завдання №16. Купівля через підзвітну особу. Завдання №16. Переміщення ТМЦ зі зміною рахунку обліку. Завдання №17. Розфасування рису
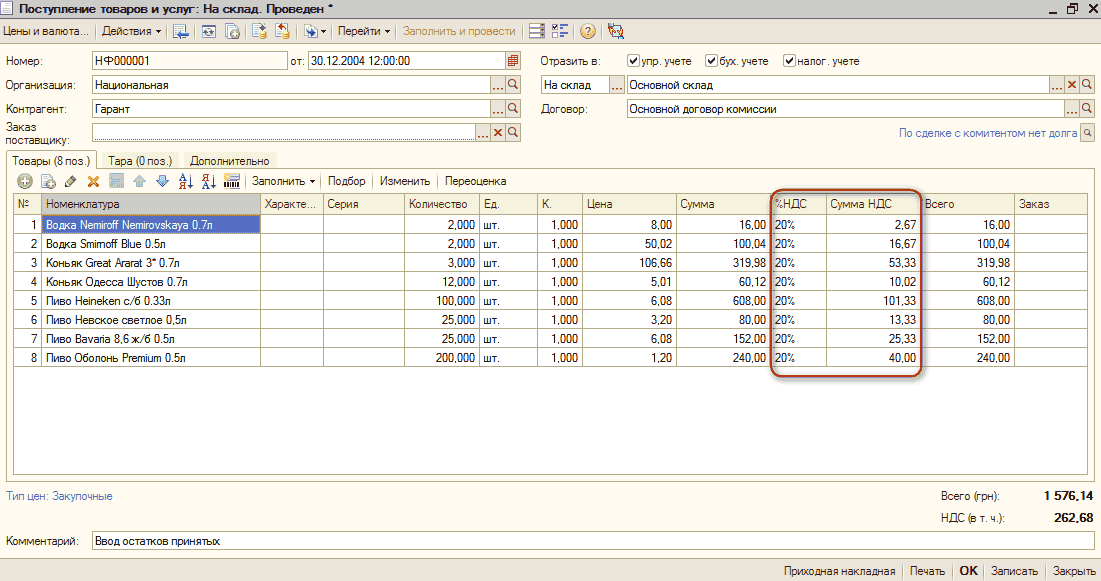
У цьому тексті описується спосіб заповнення даних з ПДВ. Також ідеться про облік отриманих податкових документів та облік вхідного ПДВ. Облік вхідного очікуваного ПДВ. Облік отриманих податкових документів
Як і в будь-якому іншому документі, у документі "Замовлення на поставку" існує можливість заповнення специфікації документа, використовуючи підбір за каталогом або за прайс-листом.
Приклади, наведені в цьому розділі, моделювалися в конфігурації "Управління торгівлею для України", на релізі 2.3.3.4. Ця методика також застосовна для конфігурації "Управління виробничим підприємством для України", редакція 1.2, реліз 1.2.7.8.
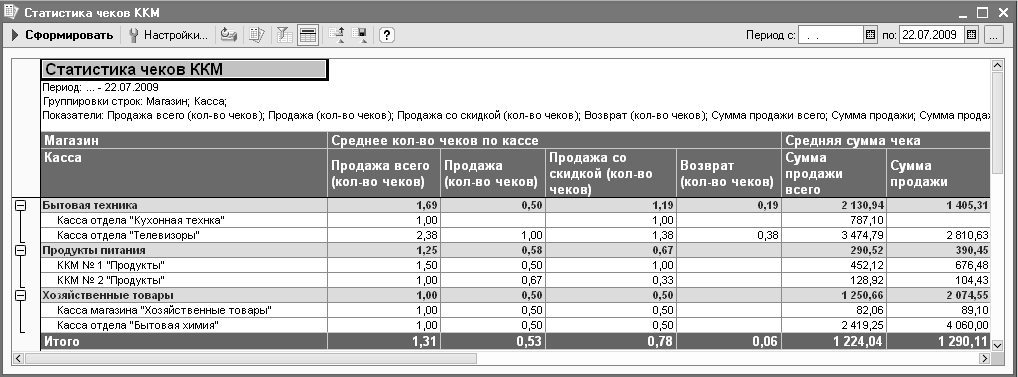
Під час оформлення продажів товарів необхідно забезпечити безперебійну роботу касира з можливістю обслуговування максимально можливої кількості покупців.Відкладений чек. Анульований чек. Архівний чек. Інтерактивна зміна доступу до адміністративних функцій. Статистика чеків ККМ. Група показників «Середня кількість чеків по касі». Група показників «Середня сума чека». Група показників «Середня к-сть товарів у чеку». Група показників «Середня сума по касі за видом оплати»
Ви дізнаєтеся, яким документом оформлюється домовленість про придбання товарів у постачальника, зможете подивитися, який він має вигляд. Зрозумієте, як коригувати вартість списання товарно-матеріальних цінностей.
При формуванні звіту "Партії товарів" з управлінського обліку відображається стовпець із заголовком "Дохід %". У цьому стовпці відображаються значення "валового прибутку" від продажу товару, виражені у відсотках.