у цьому розділі розповідається про концепцію підсистеми "Управління товарними замовленнями". Коли вона може використовуватися, про її принципи, а також яку підтримку товарних замовлень передбачено в типовій конфігурації.Концепція підсистеми. Загальні принципи. Вплив параметрів договору. Відокремлений облік товарів за замовленнями покупців.
У статті наведено методику відображення нормованих витрат на страхування в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад
Курсова різниця розраховується згідно з НП(С)БО 21 "Вплив змін валютних курсів":<br /> <em>"п. 8. Визначення курсових різниць за монетарними статтями в іноземній валюті проводиться на дату здійснення господарської операції та на дату балансу".</em>
Більшість документів вводяться до системи в хронологічному порядку, що відповідає порядку тих подій, які відбуваються в житті підприємства та відображаються цими документами.
Сьогодні почастішала ситуація, коли під час імпортування товарів клієнт сплачує митниці суму послуг без ПДВ, тобто на 20% менше, а на суму ПДВ видається вексель. Спираючись на вищеописану ситуацію, розглянемо порядок оформлення документів у конфігурації Бухгалтерський облік для України та заповнення відповідних комірок звіту Декларації з ПДВ.
Цей механізм доступний починаючи з версії 1.0.3.РУЧНІ ЗНИЖКИ. АВТОМАТИЧНІ ЗНИЖКИ. Створення сегмента товару. Загальні налаштування обліку знижок для магазину. Внесення даних про покупців. Довідник «Знижки (націнки)». Документ «Маркетингова акція». Продаж товару. ЗВІТИ. Оцінка ефективності маркетингових заходів. Оцінка просування товарів.. Оцінка застосування знижок. Оцінка розпродажу. Оцінка продажів
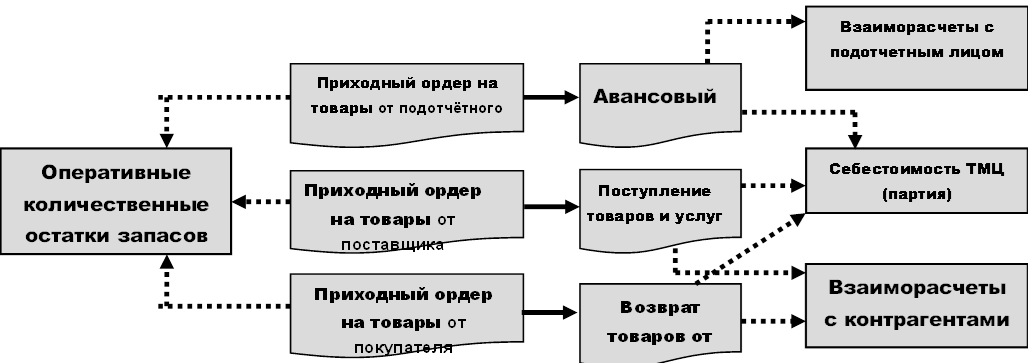
У цьому розділі ви побачите схему, за допомогою якої можна реєструвати процес закупівлі ТМЦ. Дізнаєтеся, чому документи, якими оформлюють рухи за сумовим обліком, можуть не проводитися. Дізнаєтеся, за допомогою яких звітів можна провести аналіз інформації щодо операцій надходження товарів за ордерами на склад.Ордерна схема
Під «Замовленням» у конфігурації розуміється перший документ у ланцюжку взаєморозрахунків. Наприклад, якщо Ваше підприємство працює за передоплатою, то як замовлення може виступати рахунок-фактура (при відвантаженні) або рахунок постачальника (при оприбуткуванні). Якщо ж використовується схема з відстрочкою платежу або кредитом, тоді як замовлення може виступати прибутковий або видатковий документ. За кожним із замовлень може бути кілька відвантажень і оплат. У розрізі замовлень ведеться облік на рахунках взаєморозрахунків з контрагентами.
у цьому розділі ви дізнаєтеся про інвентаризацію товарів на складі, розглянете документи "Оприбуткування товарів" і "Списання товарів". Списання ТМЦ через псування або нестачі
Типова конфігурація не поділяє документи "Рахунок" на оплачені та неоплачені. Документ "Рахунок" у типовій конфігурації служить лише для резервування товарів, а не для відстеження оплат, оскільки "Рахунок" сам по собі не породжує зобов'язань.
Для правильного розрахунку собівартості товару, комісійної винагороди залежно від партії надходження товару необхідно фіксувати суму придбання, ціну реалізації для кожної партії окремо. За методу обліку партій товарів "за середнім" не фіксується інформація про кожну партію товару. Інформація про кількість, суми надходження та реалізації фіксується загалом для номенклатурної позиції і відповідно неможливо виконати точний розрахунок комісійної винагороди, сум взаєморозрахунків з комісіонером або комітентом. параметрів . Тому в типових конфігураціях "Торгівля + склад для України" і "Комплексна конфігурація для України (за увімкненої ділянки "Торгівля + склад") при використанні партійного обліку товару "за середнім" облік партій товарів, взятих і переданих на реалізацію, не ведеться.
При розрахунку доходу від продажу товару застосовуються різні алгоритми залежно від статусу партії товару — куплений товар, прийнятий на реалізацію, переданий на реалізацію або переданий, раніше прийнятий.