Моменти визначення бази податку на прибуток і ПДВ
У типовій конфігурації момент визначення бази податку на прибуток і ПДВ фіксується в договорі контрагента.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
У типовій конфігурації момент визначення бази податку на прибуток і ПДВ фіксується в договорі контрагента.
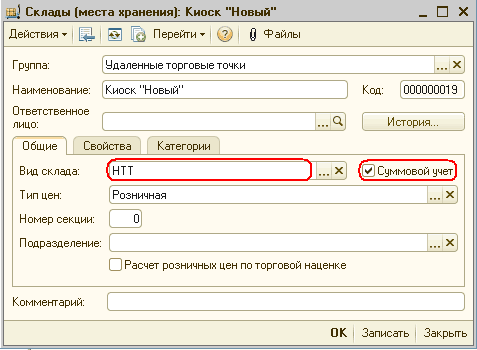
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Управління торговельним підприємством для України" (редакція 1.2).1. Загальні відомості про НТТ із сумовим обліком. 2. Надходження товарів до НТТ. 3. Продаж товарів зі СНТТ. 4. Інші операції для складу СНТТ. 5. Розрахунок торговельної націнки за проданими товарами
ЧитатиУ розділі описано формування інвентаризаційного опису спецодягу (спецінвентарю) за матеріально відповідальною особою, а також порядок аналізу руху спецодягу за матеріально відповідальними особами.
ЧитатиУ цій статті ви дізнаєтеся, що таке товарно-матеріальні цінності. Навчитеся в оперативному режимі проводити документи. Дізнаєтеся, що таке аналітичний та ордерний облік.Аналітичний облік ТМЦ. Оперативний режим проведення документів. Розділення кількісного та партійного обліку ТМЦ. Ордерний облік.. Контроль залишків ТМЦ. Ордерний облік
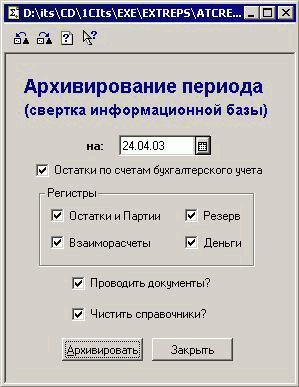
ЧитатиОбробка "Архівування періоду" призначена для зменшення обсягу інформаційної бази шляхом видалення з неї інформації за попередні періоди. Обробка дозволяє згортати дані, накопичені в регістрах "Залишки товарів", "Партії товарів", "Резерви", "Взаєморозрахунки" (з покупцями та постачальниками), "Гроші" та на бухгалтерських рахунках. Очищення довідників. Документи, що формуються для внесення залишків.
ЧитатиЗа способом підключення сканери поділяються на такі, що підключаються в роз'єм клавіатури, і такі, що підключаються в COM-порт комп'ютера (RS232). Сканери, що підключаються в роз'єм клавіатури, є найпростішими в підключенні пристроями.
ЧитатиУ цій статті описано особливості операцій повернення товарів до автоматизованих торгових точок. Наведено послідовність документообігу у разі повернення «до» та «після» закриття касової зміни, а також у разі повернення товарів, продаж яких було здійснено до початку ведення обліку в базі.Загальні принципи. Повернення товарів у межах однієї касової зміни. Повернення товарів після закриття касової зміни. Повернення товарів від покупця після початку роботи в новій базі або за «запізнілого» повернення
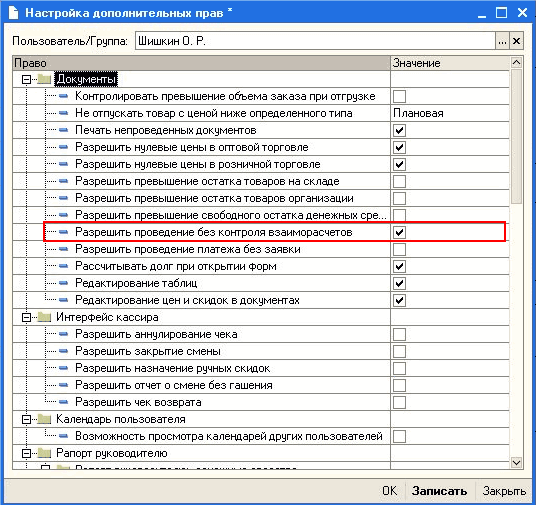
ЧитатиТака ситуація є винятковою і тому має бути доступна лише відповідальним особам торговельного підприємства. Приклади, наведені в методиці, моделювалися з використанням конфігурації "Управління торгівлею для України", редакція 2.3, реліз 2.3.3.4. Ця методика також застосовна для конфігурації "Управління виробничим підприємством для України", редакція 1.2.
ЧитатиДля роботи "1С:Підприємства" з фіскальними реєстраторами, підключеними через OPOS драйвер "Фіскальний реєстратор "Мебіус" від компанії "Терліс", застосовується зовнішня компонента (ЗК) системи 1С:Підприємство "1С:Фіскальний реєстратор OPOS". Поточна версія ЗК — 8.0.1.1. Основні можливості. Робота із зовнішньою компонентою. Властивості. Приклади роботи із зовнішньою компонентою
ЧитатиКонфігурація "Торгівля+склад для України" надає кілька варіантів розподілу накладних витрат на собівартість. По-перше, для цього може бути використана групова обробка товарного складу, по-друге, послуги на собівартість розподіляються безпосередньо під час проведення "Прибуткової накладної". Розподіл накладних витрат за допомогою групової обробки товарного складу. Розподіл послуг на собівартість у "Прибутковій накладній"
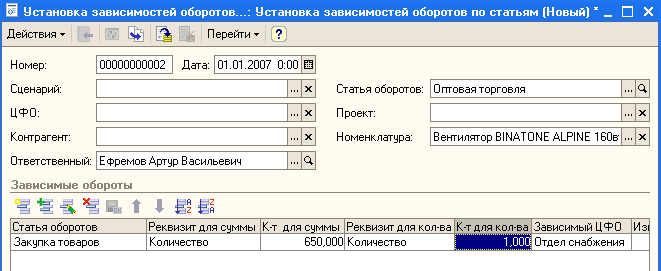
ЧитатиДокумент "Установлення залежностей оборотів за статтями" призначений для визначення залежних аналітик бюджетних транзакцій, обороти за якими автоматично формуватимуться одночасно з формуванням впливової бюджетної транзакції.Заповнення документа "Установлення залежностей оборотів за статтями". Формування залежних бюджетних транзакцій. Структура залежностей оборотів
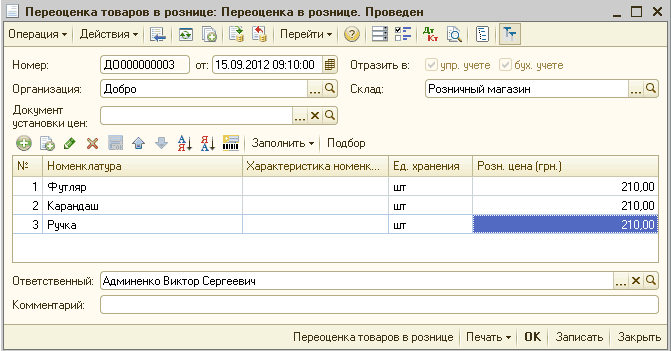
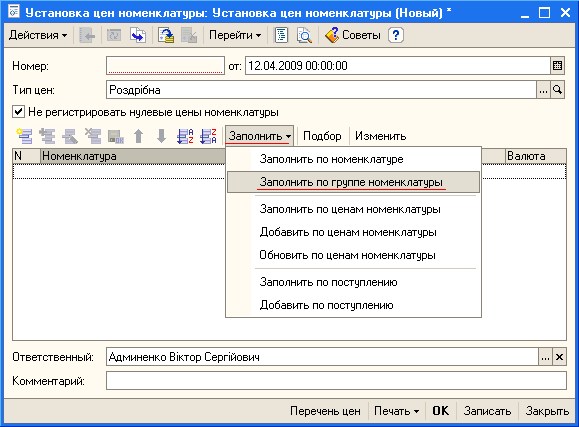
ЧитатиУ цьому розділі розглядається порядок зміни цін номенклатури, зокрема зміна цін у торгових точках, де облік товарів ведеться за продажними цінами. Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.1. Приклад. Встановлення цін. Переоцінка товарів у роздрібній торгівлі за продажними цінами
Читати