Тема публікацій

Товари

Довідкові матеріали за цією темою.

259 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Методика оформлення операцій з підзвітними особами

У цьому розділі розглядаються питання, пов'язані з оформленням документів щодо взаєморозрахунків з підзвітними особами. Наведені в розділі методики моделювалися з використанням конфігурації "Управління торгівлею для України", реліз 2.3.3.4.Введення інформації про підзвітну особу. Валюта ведення взаєморозрахунків з підзвітними особами. Видача грошових коштів підзвітній особі. Оформлення авансового звіту. Підбиття підсумків взаєморозрахунків з підзвітною особою

Читати
Матеріал

Методика оформлення розбіжностей, що виникають під час надходження товарів

Методика, наведена в цьому розділі, може бути застосована під час роботи з конфігурацією <strong>Управління торгівлею для України</strong>, редакція 2.<span lang="en-us">3</span>. Приклади, наведені в методиці, моделювалися в демонстраційній базі конфігурації <strong>Управління торгівлею для України</strong>, версія 2.3.2.6.

Читати
Матеріал

Організація отримала прибуткову накладну, в якій частину позицій слід віднести на необоротні активи підприємства, а частина призначена для подальшого перепродажу. Яким чином у Комплексній конфігурації можна відобразити таку операцію?

Якщо у Вас у константі "Ділянки обліку" встановлено положення "Тільки бухгалтерія" або "Бухгалтерія, Зарплата+кадри", то в цьому випадку Вам слід ввести кілька документів "Прибуткова накладна" (меню "Документи" - "Надходження"). У першому документі слід встановити реквізит "Що оприбутковуємо" у значення "Запаси" та до табличної частини підібрати ТМЦ для перепродажу. Інформацію про надходження решти позицій слід внести цим же документом (одним або кількома), встановлюючи вищезазначений реквізит у потрібне значення.

Читати
Матеріал

Порівняння способів обліку товарів у роздрібній торгівлі

У конфігурації "Бухгалтерія для України", редакція 1.1 підтримується чотири способи ведення обліку роздрібної торгівлі. Ці способи відрізняються як методикою обліку товарів, так і порядком відображення операцій (складом і кількістю документів, що реєструються в конфігурації). У цій статті наведено порівняння різних методик ведення обліку роздрібної торгівлі. Спосіб обліку товарів у роздрібній торгівлі визначається двома незалежними один від одного параметрами:Порівняння способів обліку товарів у роздрібній торгівлі за порядком зберігання залишків у бухгалтерському обліку. Порівняння способів обліку товарів у роздрібній торгівлі за порядком відображення операцій. Неавтоматизована торгова точка (НТТ), облік товарів за вартістю придбання. Автоматизована торгова точка (АТТ), облік товарів за вартістю придбання. Неавтоматизована торгова точка (НТТ), облік товарів за продажною вартістю. Автоматизована торгова точка (АТТ), облік товарів за продажною вартістю

Читати
Матеріал

Приклади запитань, на які можна отримати відповіді за допомогою аналітичних звітів

У цій статті наведено список запитань, на які можна отримати відповідь за допомогою аналітичних звітів, які включені до конфігурації "Торгівля+Склад для України".Звіт "Оцінка прибутковості товарів". Звіт "Графік платежів"

Читати
Матеріал

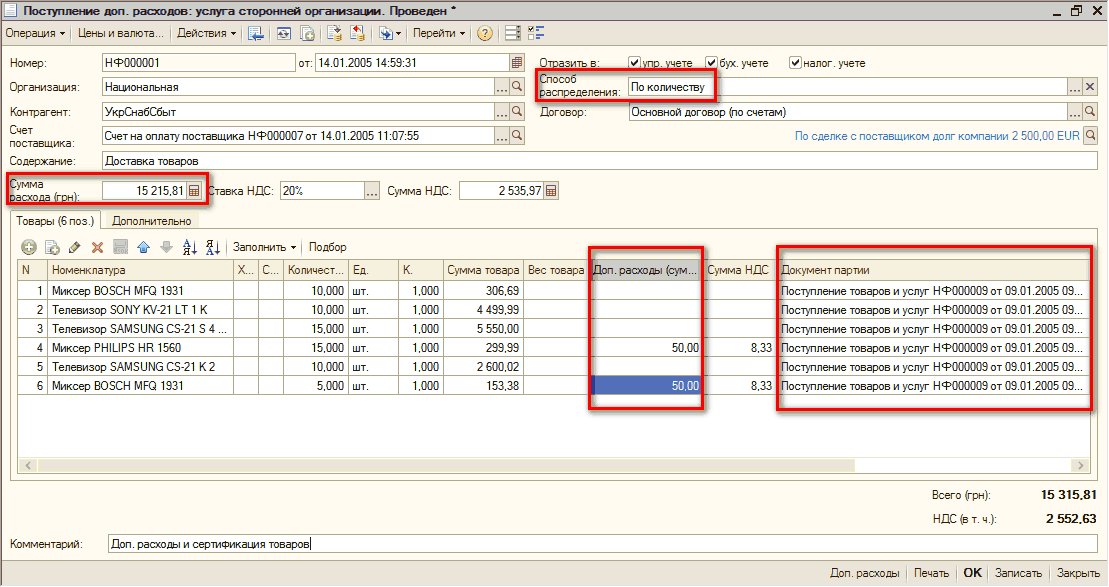
Додаткові витрати на придбання ТМЦ. Повернення придбаних ТМЦ постачальнику

Дізнаєтеся, які господарські операції можна відобразити за допомогою документа "Додаткові витрати". Розглянете способи розподілу суми витрат. Зрозумієте, які документи необхідно використовувати для повернення постачальнику товарів і тари, що надійшли.Інші додаткові витрати на придбання ТМЦ. Документ "Додаткові витрати". Повернення придбаних ТМЦ постачальнику

Читати
Матеріал

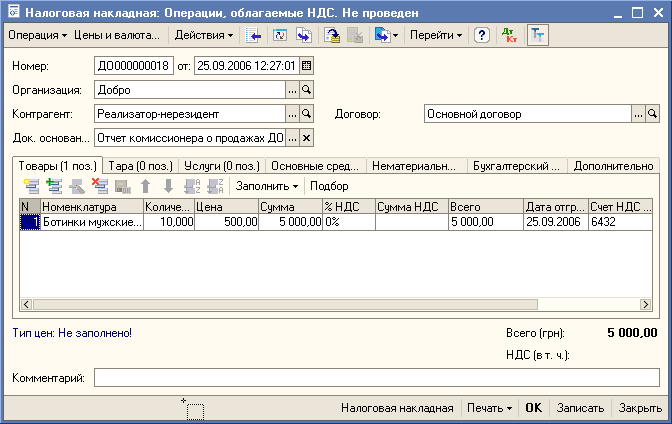
Методика оформлення податкових документів для комісійної торгівлі з нерезидентами

Основну увагу в цій статті буде приділено відображенню операцій у підсистемі обліку ПДВ, оскільки бухгалтерський облік не має явних відмінностей порівняно зі звичайною комісійною торгівлею з резидентами. 1 випадок. Комітент – резидент, комісіонер – нерезидент. 2 випадок. Комітент - нерезидент, комісіонер - резидент

Читати
Матеріал

Яким чином співвідносяться види одиниць вимірювання (базова, зберігання залишків, для звітів)

Коефіцієнт у будь-якої одиниці вимірювання товару показує її відношення до БАЗОВОЇ одиниці товару (а значення коефіцієнта у базової одиниці нічого не означає і ніде в конфігурації не використовується).

Читати
Матеріал

Методика оформлення операцій із поворотною тарою

У цьому розділі розглядаються питання, пов'язані з оформленням документів за операціями з поворотною тарою. Наведені в розділі методики моделювалися з використанням конфігурації "Управління торгівлею для України", реліз 2.3.3.4. Ці методики також застосовні для конфігурації "Управління виробничим підприємством для України", редакція 1.2.Надходження тари від постачальника з умовою повернення. Передача покупцеві тари з умовою повернення. Повернення тари покупцем. Повернення тари постачальнику. Списання зіпсованої тари. Аналіз даних

Читати
Матеріал

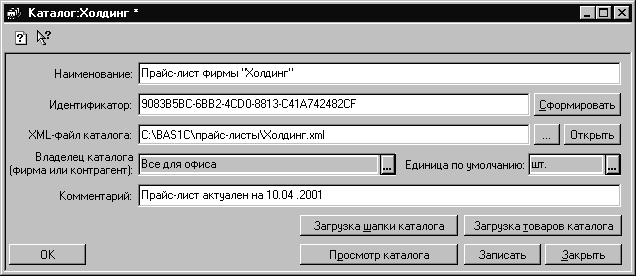
Формування замовлення на поставку за прайс-листом постачальника, що міститься у зовнішньому файлі формату XML

Як і в будь-якому іншому документі, у документі "Замовлення на поставку" існує можливість заповнення специфікації документа, використовуючи підбір за каталогом або за прайс-листом.

Читати
Матеріал

Практичне завдання для самоперевірки: облік запасів у системі 1С:Бухгалтерія 8

Доступ: Купівля - Надходження товарів і послуг. Операція "Купівля, комісія"Закупівля та продаж запасів. Вправа №1. Закупівля ТМЦ. Вправа №2. Виписка рахунку покупцеві. Вправа №4. Аналіз залишків і руху ТМЦ. Складські операції. Вправа №1. Переміщення ТМЦ. Вправа №2. Введення залишків ТМЦ. Вправа №3. Аналіз залишків ТМЦ на всіх рахунках обліку

Читати
Записатися телефоном