

Тема публікацій
Умови
Статті та довідкові матеріали за цією темою.
NCTS для бухгалтера: що відбувається з товаром у режимі спільного транзиту
Практичне пояснення спільного транзиту для бухгалтера: як вантаж рухається за однією декларацією та гарантією, які документи варто зібрати, що означають митні статуси і чому дату оприбуткування не можна автоматично прирівнювати до прибуття товару або завершення NCTS.. Що таке NCTS без митної термінології. Маршрут товару: п’ять точок контролю. Гарантія: що вона покриває і чого не означає. Зразок комплекту документів для однієї поставки. Статус товару: чотири відповіді замість однієї. Коли оприбутковувати товар. Як організувати NCTS у 1С/BAS без плутанини. Типові помилки, які створюють розбіжності. Чек-лист бухгалтера перед закриттям поставки. Практичний висновок
Читати
Первинні документи в 1С і BAS: навчальний кейс від рахунку до проводки
Наскрізний навчальний кейс показує, як відрізнити господарську подію від паперового та програмного документа, перевірити контрагента й договір, пройти шлях від рахунку і видаткової накладної до оплати, зрозуміти логіку проведень та знайти причину неправильних взаєморозрахунків.. 1. Подія, первинний документ і запис у програмі — не одне й те саме. 2. Вихідні умови навчального кейсу. 3. Контрагент і договір: спочатку аналітика, потім документи. 4. Ланцюжок продажу: рахунок → видаткова накладна → оплата. 5. Логіка проведень у межах кейсу. 6. Як зіставити виписку, реалізацію та взаєморозрахунки. 7. Наскрізна таблиця контролю. 8. Якщо документ є, а підсумок неправильний. 9. Чекліст перед закриттям місяця
Читати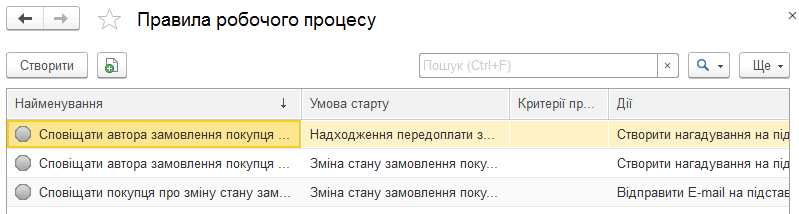
Автоматизація простих дій — робочі процеси
Описано налаштування правил робочих процесів у BAS Малий бізнес: вибір умови старту й критеріїв, визначення дій та створення шаблонів повідомлень для E-mail і SMS.
Читати
Грант «Власна справа» після зарахування: практичний облік для ФОП і юридичної особи
Практичний алгоритм обліку грантових коштів після їх зарахування: як перенести бізнес-план у робочий бюджет, організувати регістр витрат, оформити придбання обладнання, відокремити зарплату й податки та контролювати виконання умов програми.. Що змінилося у програмі станом на 11 вересня 2026 року. Перший тиждень після зарахування: створюємо контрольне досьє. Як перетворити бізнес-план на робочий бюджет. Регістр використання грантових коштів. Первинка: один платіж — один завершений ланцюжок доказів. Обладнання: від рахунку до інвентарного об’єкта. Окремий підхід для ФОП. Окремий підхід для юридичної особи. Зарплата і робочі місця: два паралельні контури. Як контролювати податкове зобов’язання перед програмою. Зміна бюджету: спочатку погодження, потім платіж. Типові помилки після отримання гранту. Контрольний чекліст бухгалтера. Головний принцип: обліковувати не гроші, а виконання обіцянки
Читати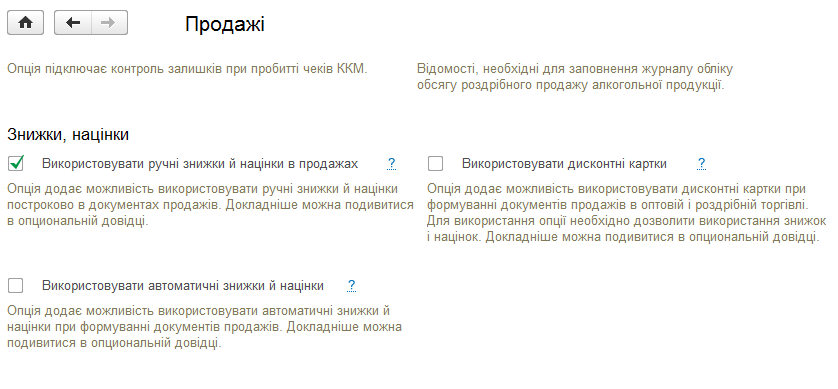
Знижки й націнки
Описано налаштування, створення та застосування ручних і автоматичних знижок та націнок. Розглянуто умови, обмеження, розклад, правила спільного застосування й розрахунок у документах продажу.. Прості знижки й націнки. Автоматичні знижки й націнки. Використання автоматичних знижок, націнок
Читати
Кадрові рішення під час воєнного стану: маршрут від керівника до бухгалтера
Практичний довідник для малого підприємства про те, як провести прийняття, переведення, призупинення або звільнення одним контрольованим маршрутом: від рішення керівника й належного документа до табеля, розрахунку зарплати та актуальної звітності.. Одна подія — один контрольований маршрут. Таблиця «подія → заява → наказ → табель → зарплата → звітність». Прийняття: не допускайте працівника «на день раніше». Переведення: спочатку визначте, чи потрібна згода. Призупинення: це не простій, не відпустка і не покарання. Звільнення: воєнний стан змінює процедуру, але не створює довільної підстави. Звітність у 2026 році: не використовуйте торішній шаблон. Що є лише воєнною нормою, а що залишиться після воєнного стану. Комунікація з працівником — частина документа, а не формальність. Типові помилки, які дорого виправляти. Фінальний чек-лист перед проведенням у BAS
Читати
Новий Трудовий кодекс: що бухгалтеру й кадровику вже варто відстежувати, але ще не застосовувати
Станом на 11 вересня 2026 року новий Трудовий кодекс залишається законопроєктом: розбираємо, які зміни пропонує документ, що реально діє зараз і як бухгалтеру та кадровику підготувати дані й процеси без передчасного переналаштування обліку.. Статус документа: парламентська робота, а не чинний Кодекс. Види трудових договорів: дев’ять у проєкті, але не дев’ять нових правил сьогодні. Дистанційна робота: проєкт змінює місце в системі, а не створює формат з нуля. Оформлення відносин: загальна письмова форма може стати правилом для всіх. Відпустки: 28 днів поки що не можна ставити в програмі. Звільнення: стежити за процедурою, а не переносити майбутні компенсації. Що підготувати в обліку без передчасних змін. Головне правило на перехідний період
Читати
Первинка без підпису замовника: коли нове спрощення справді можна застосувати
З 1 квітня 2026 року окремі первинні документи щодо послуг, робіт і найму або оренди можуть не містити посади, прізвища та підпису відповідальної особи замовника, але лише за одночасного виконання всіх умов закону. Розбираємо, що передбачити в договорі, як оформити документ, у якому періоді провести операцію та де нове правило не працює.. Що змінилося з 1 квітня 2026 року. Порівняння: було, стало і де правило не працює. П’ять умов, які мають виконуватися одночасно. Яку умову закласти в договір. Що має бути в первинному документі. Коли відображати операцію в обліку. Чим підтвердити реальність послуги. Де спрощення заборонене. Як налаштувати процес у BAS або 1С. Типові помилки після зміни правил. Фінальний чек-лист перед першим одностороннім документом
Читати
Первинні документи без підпису замовника: як застосовувати спрощення 2026 року
З 1 квітня 2026 року для послуг, робіт і оренди діє спеціальне спрощення: за визначених законом умов первинний документ може не містити посади, прізвища та підпису відповідальної особи замовника або орендаря. Розбираємо, чому це не скасовує первинні документи, як сформулювати умову договору, визначити період операції, оформити односторонній документ і зберегти достатній доказовий пакет для обліку та перевірки.. Головне спростування: акти та первинні документи не скасували. Коли односторонній первинний документ працює. Що варто передбачити в договорі. Як визначити період здійснення операції. Приклад одностороннього первинного документа. П’ять практичних сценаріїв. Коли спрощення застосовувати не можна. Який доказовий пакет зберігати. Як налаштувати процес у 1С або BAS. Типові помилки. Чек-лист перед першим документом без підпису замовника. Практичний висновок
Читати
Новий внесок за невиконання нормативу: квартальний розрахунок без помилок
Практичний алгоритм для юридичних осіб і ФОП: як у 2026 році визначити статус платника, розрахувати квартальну чисельність і норматив, перевірити зарплатну умову для зарахування працівника з інвалідністю, обчислити спеціальну середню зарплату, застосувати воєнне зменшення на 50% та правильно заповнити платіж.. Спочатку відокремте новий внесок від старих санкцій. Крок 1. Визначте, чи є роботодавець платником. Крок 2. Розрахуйте норматив робочих місць. Крок 3. Перевірте, кого можна зарахувати у виконання нормативу. Крок 4. Обчисліть спеціальну середньомісячну зарплату. Крок 5. Розрахуйте внесок і застосуйте зменшення на 50%. Звітність, строк і реквізити платежу. Типові помилки, які варто відловити до закриття кварталу. Квартальний чек-лист бухгалтера
Читати
Митний адвокат у юридичній компанії Leshchenko.partners: допомога кваліфікованих фахівців
Стаття розповідає про допомогу митних адвокатів Leshchenko.partners у вирішенні спорів із митними органами щодо митної вартості, класифікації товарів, платежів і документів.
Читати