Основні засоби не є розділом обліку запасів і витрат. Водночас вони тісно пов'язані з обліком запасів і витрат: обладнання на складі — запаси, амортизація — витрати. Тому використання режиму розширеної аналітики пов'язане з певними вимогами до обліку основних засобів (ОЗ).Зміна вартості ОЗ та об'єктів будівництва під час закриття місяця. Відображення документів обліку ОЗ в управлінському обліку
Система програм 1С призначена для вирішення великої кількості завдань автоматизації обліку та управління, які стоять перед сучасними компаніями, що швидко розвиваються. Від яких факторів залежить вартість програми 1С?
Підсистема "Основні засоби" призначена для ведення обліку за кожним об'єктом: Принципи обліку капітальних інвестицій. Особливості бухгалтерського обліку. Особливості податкового обліку. Принципи обліку основних засобів та інших необоротних матеріальних активів. Важливо!!!. Особливості бухгалтерського обліку. Особливості податкового обліку. Облік капітальних інвестицій. Купівля обладнання з оприбуткуванням його на склад. Збільшення вартості партій обладнання на складах. Переміщення обладнання. Зміна податкового призначення обладнання. Купівля об'єкта будівництва. Надходження товарів і послуг
У цьому документі, якщо вказано тип вартості "Розраховується", то вартість буде розрахована регламентним документом наприкінці періоду. Відповідно тоді ж і будуть сформовані проводки.
Підсистема "Нематеріальні активи (далі НМА)" призначена для ведення обліку:Принципи обліку нематеріальних активів. Облік капітальних інвестицій у нематеріальні активи. Купівля НМА. Створення НМА. Введення в експлуатацію НМА. Облік поточних операцій. Нарахування амортизації. Переміщення НМА. Модернізація НМА. Інвентаризація НМА. Вибуття НМА. Звітність підсистеми
Реалізація необоротних активів оформляється за допомогою документа "Ліквідація необ. активів" у режимі "Реалізація". При проведенні документа дані для відображення факту реалізації за податковим обліком розраховуються таким чином.
у цьому розділі ви дізнаєтеся про валюту собівартості ТМЦ, налаштування партійного обліку, стратегії "За хронологією" і "За статусами партій".Валюта собівартості ТМЦ. Налаштування партійного обліку. Стратегія «За хронологією». Стратегія «За статусами партій». Параметр «Вести партійний облік за складами»
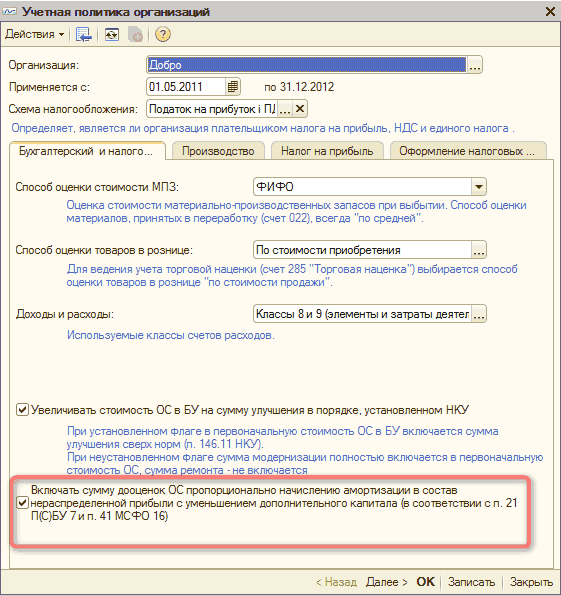
У статті описано порядок амортизації з одночасним списанням додаткового капіталу в конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговим підприємством для України", редакція 1.2. та "Управління виробничим підприємством для України", редакція 1.3.
Відображення господарських операцій із закупівлі ТМЦ визначається: джерелом надходження, документообігом, що використовується на підприємстві, наявністю додаткових витрат на придбання ТМЦ, які потрібно включити до вартості ТМЦ, зокрема митних витрат за імпортними операціями. Попередня домовленість про придбання у постачальника позицій номенклатури підтверджується документом "Рахунок на оплату від постачальника". Документ "Довіреність" використовують, якщо для отримання ТМЦ працівникові підприємства необхідно виписати довіреність. Операції щодо купівлі матеріальних цінностей у постачальника фіксуються документом "Надходження товарів і послуг". Згідно з НП(С)БО 9 "Запаси" первісну вартість оприбуткованих матеріальних цінностей допустимо збільшувати на суму додаткових витрат у зв'язку з придбанням товарів. Фіксування витрат, які пов'язані з придбанням товару, зіставлення суми цих витрат із переліком придбаних матеріальних позицій і входження сум витрат до собівартості партій ТМЦ здійснюються з використанням документа "Надходження дод. витрат". Якщо неможливо додаткові витрати на купівлю матеріалів і товарів правильно зіставити з конкретними придбаннями запасів, то згідно з НП(С)БО 9 "Запаси" суми ТЗВ збираються на окремих рахунках і наприкінці місяця розподіляються пропорційно сумам вибулих запасів за напрямами, куди вибули ТМЦ. У деяких випадках придбані у постачальника ТМЦ можуть бути повернуті йому. Операція з повернення постачальникові придбаних раніше ТМЦ відображається документом "Повернення товарів постачальнику"
У цій темі йдеться про документ "Комплектація номенклатури" та про те, які дії включає процес комплектації і розукомплектації. Ви дізнаєтеся, яка інформація реєструється під час проведення документа за операцією формування комплекту.Комплектація
Для визначення норм амортизації ОЗ у податковому обліку використовуються дані довідника "Ставки, пов'язані з ОЗ, НМА, МШП" у довіднику "Податки та відрахування". Там зберігається інформація про норми амортизації для груп основних засобів. Реквізити довідника періодичні, тобто період дії цих норм є дійсним, починаючи із зазначеної в історії значень дати.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України