Тема публікацій

Введення в експлуатацію

Статті та довідкові матеріали за цією темою.

53 публікацій
Матеріал

Основні засоби

Описано облік основних засобів у BAS Бухгалтерія: надходження, введення в експлуатацію, амортизацію, ремонт, модернізацію, вибуття та інвентаризацію. Розглянуто документи й параметри обліку ОЗ.. Надходження устаткування, об'єктів будівництва, прийняття до обліку основних засобів. Дані для нарахування амортизації. Накопичення витрат на ремонт і модернізацію ОЗ. Модернізація та ремонт. Вибуття. Інвентаризація основних засобів. Введення початкових залишків за основними засобами

Читати
Матеріал

Переміщення біологічних активів

Описано види операцій документа «Переміщення біологічних активів» і порядок оформлення переведення тварин, введення та вибракування основного стада, а також переміщення рослин.

Читати
Матеріал

Введення початкових залишків

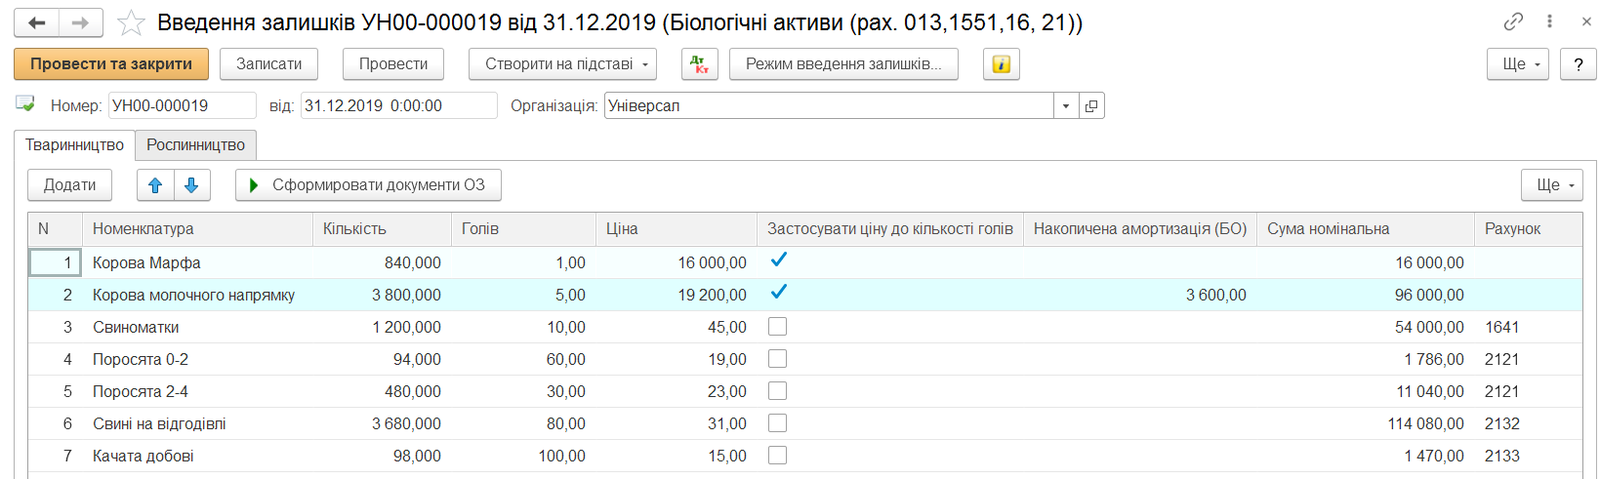
Описано введення початкових залишків за біологічними активами у документі «Введення залишків», зокрема оформлення довгострокових БА, що амортизуються.

Читати
Матеріал

Принципи обліку капітальних інвестицій

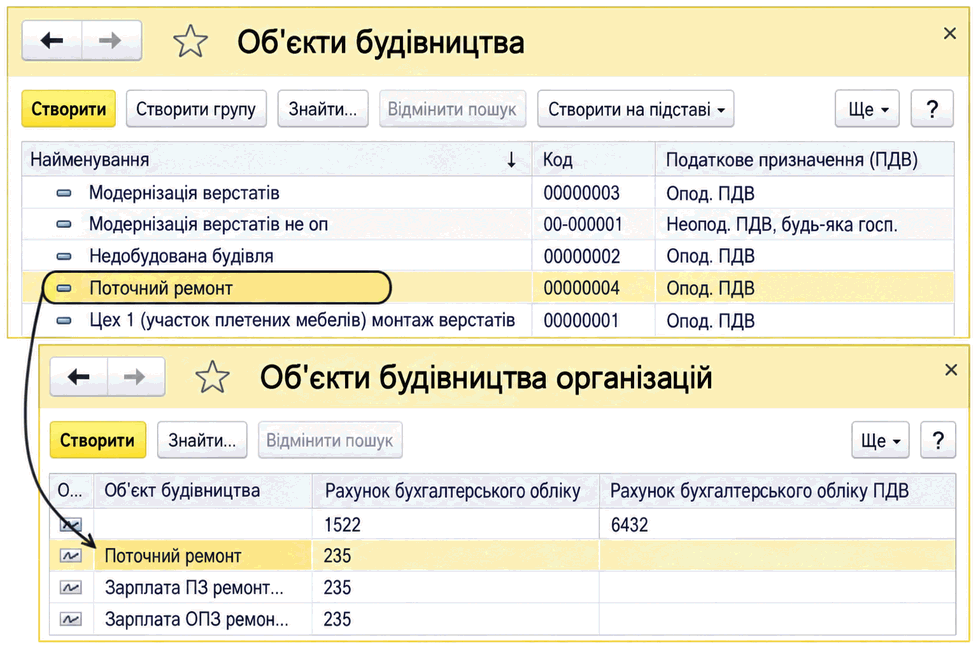
Описано два варіанти обліку капітальних інвестицій у BAS Бухгалтерія: устаткування та об'єкти будівництва. Наведено довідники, аналітику витрат і рахунки для обліку придбання та виготовлення необоротних активів.

Читати
Матеріал

Загальні принципи обліку

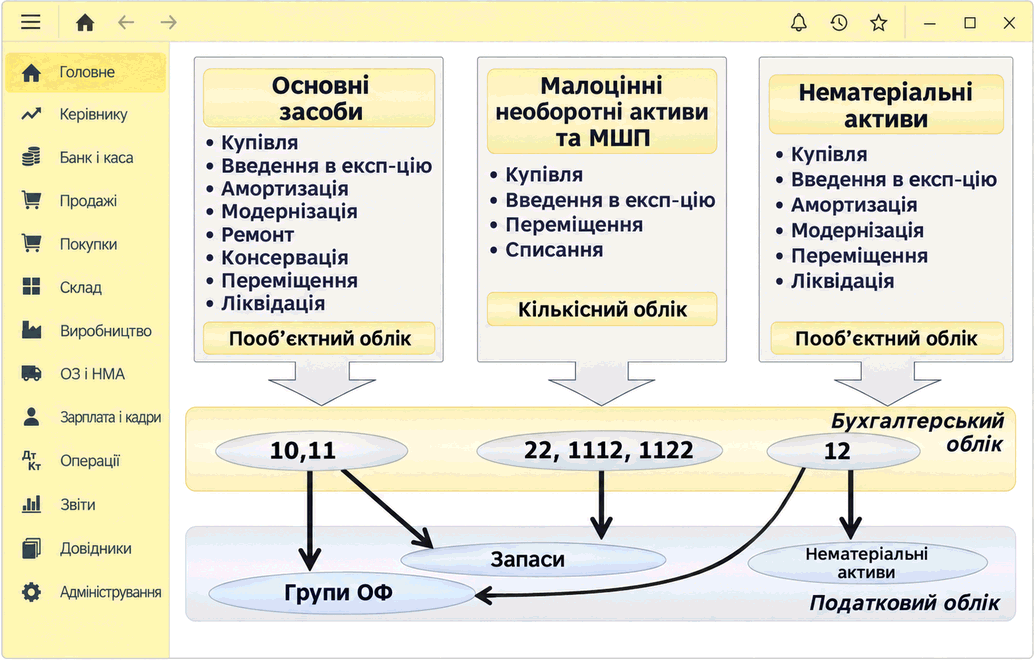
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.

Читати
Матеріал

Введення в експлуатацію

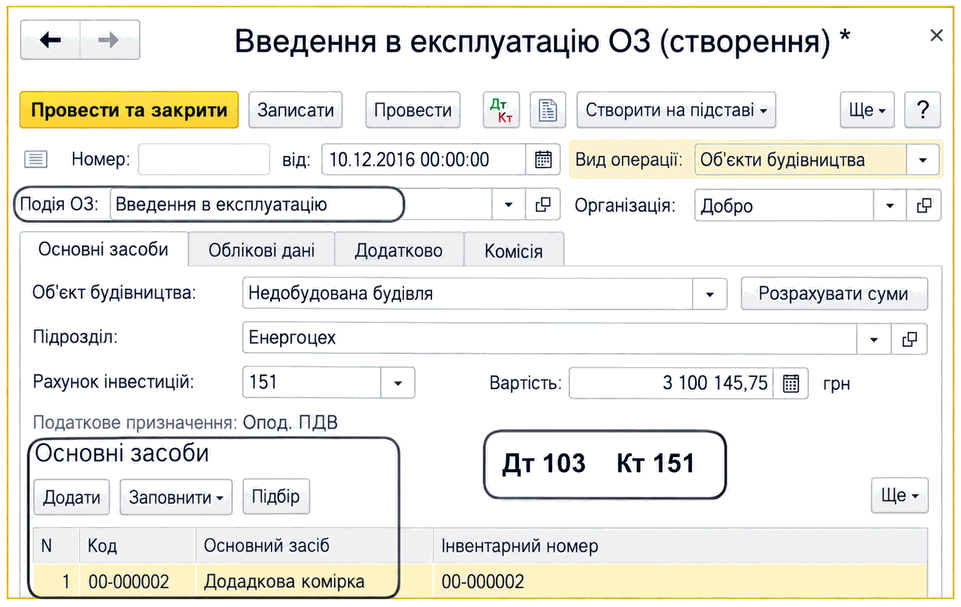
Описано введення основних засобів і об’єктів будівництва в експлуатацію документом «Введення в експлуатацію ОЗ», налаштування облікових даних, амортизації та податкового призначення.

Читати
Матеріал

Облік устаткування

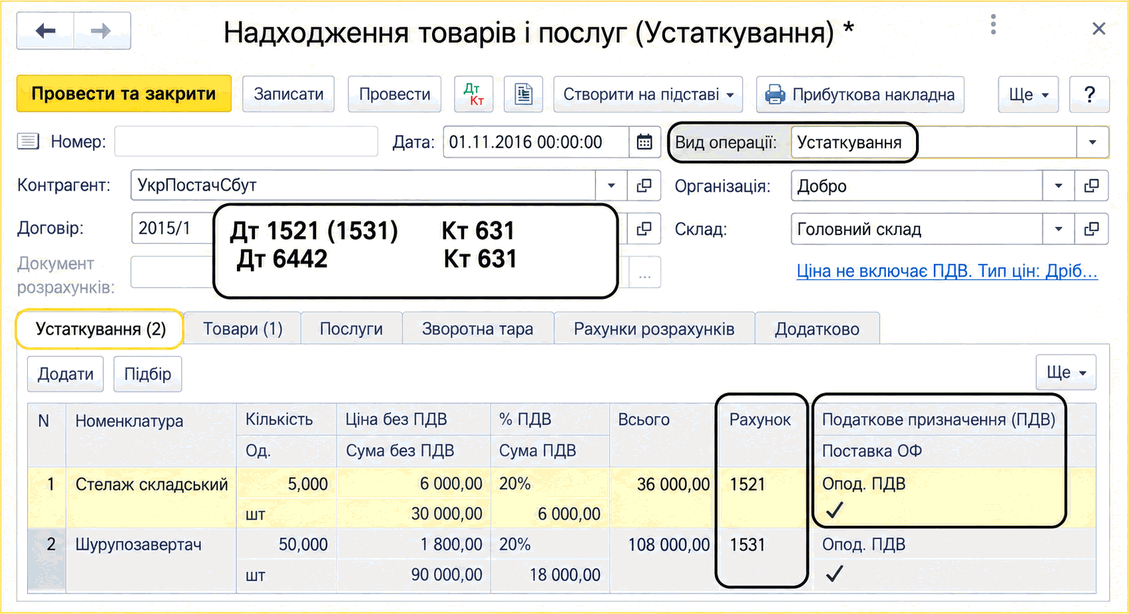
Описано оформлення придбання, переміщення, повернення та продажу устаткування в BAS Бухгалтерія, а також облік додаткових і митних витрат та зміну податкового призначення ПДВ.

Читати
Матеріал

Принципи обліку малоцінних активів

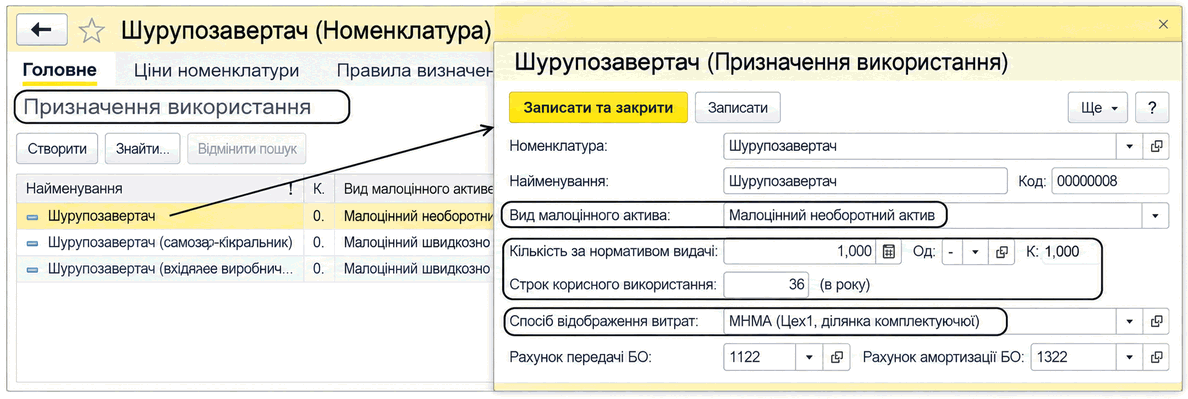
Описано принцип списання вартості МНМА, БФ і МШП, рахунки бухгалтерського та позабалансового обліку. Наведено роль довідника «Призначення використання» й доступні операції для активів в експлуатації.. Відображення у складі витрат. Позабалансовий облік

Читати
Матеріал

Податковий облік за спрощеною системою оподаткування (єдиний податок)

Описано ведення обліку єдиного податку для юридичних і фізичних осіб, зокрема облік платіжних операцій та реалізації основних засобів. Наведено доступні регламентовані звіти й книги обліку.. Єдиний податок з юридичних осіб. Єдиний податок з фізичних осіб

Читати
Стаття

Пільговий імпорт генераторів, акумуляторів та енергообладнання: як не застосувати пільгу «на око»

Практичний матеріал станом на 11 вересня 2026 року про те, як перевірити код і технічні характеристики енергообладнання до відвантаження, правильно заявити митну пільгу, не переносити її на внутрішню купівлю в Україні та сформувати первісну вартість активу після імпорту й монтажу.. Що саме діє станом на 11 вересня 2026 року. Чому назви «генератор» або «акумулятор» недостатньо. Таблиця перевірки: обладнання → код → умова → документ → облік. Пакет документів, який треба зібрати до відвантаження. Як заявити пільгу в митній декларації. Імпортна пільга не переходить на внутрішню купівлю в Україні. Первісна вартість після імпорту: не дорівнює митній вартості. Введення в експлуатацію: дата, після якої змінюється облік. Як організувати операцію в BAS або 1С без втрати доказів. Помилки, через які пільга перетворюється на донарахування. Фінальний чек-лист перед оплатою та митним оформленням. Практичний висновок

Читати
Стаття

Грант «Власна справа» після зарахування: практичний облік для ФОП і юридичної особи

Практичний алгоритм обліку грантових коштів після їх зарахування: як перенести бізнес-план у робочий бюджет, організувати регістр витрат, оформити придбання обладнання, відокремити зарплату й податки та контролювати виконання умов програми.. Що змінилося у програмі станом на 11 вересня 2026 року. Перший тиждень після зарахування: створюємо контрольне досьє. Як перетворити бізнес-план на робочий бюджет. Регістр використання грантових коштів. Первинка: один платіж — один завершений ланцюжок доказів. Обладнання: від рахунку до інвентарного об’єкта. Окремий підхід для ФОП. Окремий підхід для юридичної особи. Зарплата і робочі місця: два паралельні контури. Як контролювати податкове зобов’язання перед програмою. Зміна бюджету: спочатку погодження, потім платіж. Типові помилки після отримання гранту. Контрольний чекліст бухгалтера. Головний принцип: обліковувати не гроші, а виконання обіцянки

Читати
Записатися телефоном