Облік розрахунків з підзвітними особами
У цій темі описується, на яких рахунках ведеться облік розрахунків з підзвітними особами, звіт про витрачені підзвітні суми.Механізми обліку. Відображення господарських операцій
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
У цій темі описується, на яких рахунках ведеться облік розрахунків з підзвітними особами, звіт про витрачені підзвітні суми.Механізми обліку. Відображення господарських операцій
ЧитатиСума податку, що підлягає нарахуванню, має бути розрахована згідно з вимогами законодавства. Як і для інших податків, такий розрахунок виконується у відомості або декларації, що подається до податкових органів.
ЧитатиДовідник "Джерела даних для розрахунків бюджетування" призначений для зберігання правил відбору даних конфігурації, що використовуються для трансляції до підсистеми "Бюджетування". Для трансляції можуть використовуватися фактичні та планові дані будь-якої з підсистем конфігурації "Управління виробничим підприємством", включно із самою підсистемою "Бюджетування". Використання джерел даних дає змогу автоматизувати процеси фінансового планування та аналізу виконання бюджету.Вибір джерела. Вибір показників джерела. Відбори. Зв'язок із вимірами бюджетування. Перевірка налаштування джерела
ЧитатиПринцип проведення модернізації нематеріального активу практично нічим не відрізняється від проведення модернізації основного засобу. Просто у зв'язку зі специфікою обліку нематеріальних активів, як у бухгалтерському, так і в податковому обліку, для проведення операції безпосередньо самої модернізації передбачено окремий документ у конфігурації. Детальніше про те, як у конфігурації реалізовано операцію модернізації основних засобів, описано у відповідній статті "Проведення операцій модернізації основних засобів".
ЧитатиУ цьому розділі розглядається контроль наявності залишків запасів за податковим призначенням ПДВЦільове податкове призначення активів і витрат. Зміна податкових параметрів обліку запасів
ЧитатиОблік витрат у виробничій конфігурації — одна з найважливіших ділянок. У цій статті буде описано правила відображення витрат у типовій конфігурації "Виробництво + послуги + бухгалтерія для України".
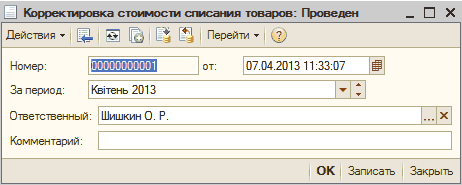
ЧитатиДля виправлення ціни списання товарів за місяць призначено регламентний документ "Коригування вартості списання товарів".
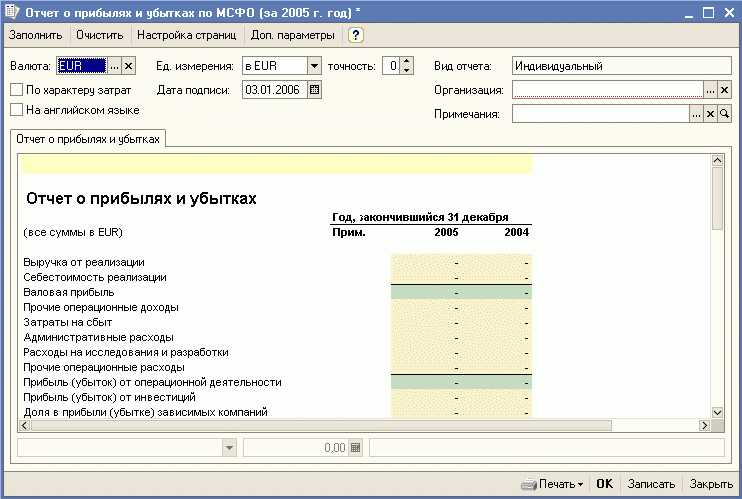
ЧитатиМетод "за характером витрат" дає змогу розкривати інформацію про витрати на виробництво за звітний період у розрізі основних статей витрат:Сутність ув'язки показників. Побудова звіту методом "за характером витрат" у програмі
ЧитатиУ цій статті буде розглянуто можливі варіанти обліку браку під час випуску продукції за давальницькою схемою.
ЧитатиДля матеріальних і нематеріальних виробничих витрат має бути обов'язково зазначено розподіл за продукцією. Розподіл зазначається в документах випуску продукції та послуг.
ЧитатиДосить часто матеріали, що використовуються у виробництві, надходять від постачальників в упаковці, яка окремо враховується в бухгалтерському обліку (тобто постачальник відвантажує крім матеріалів ще й тару). У цій статті буде розглянуто варіанти віднесення вартості тари на собівартість продукції, що випускається.
ЧитатиВідповідно до розділу ІІІ ПКУ доходи та витрати нараховуються в ПО так само, як у БО, — методом нарахування, тобто одночасно з формуванням проведень за рахунками 7 і 9 класу.Важливо!!!
Читати