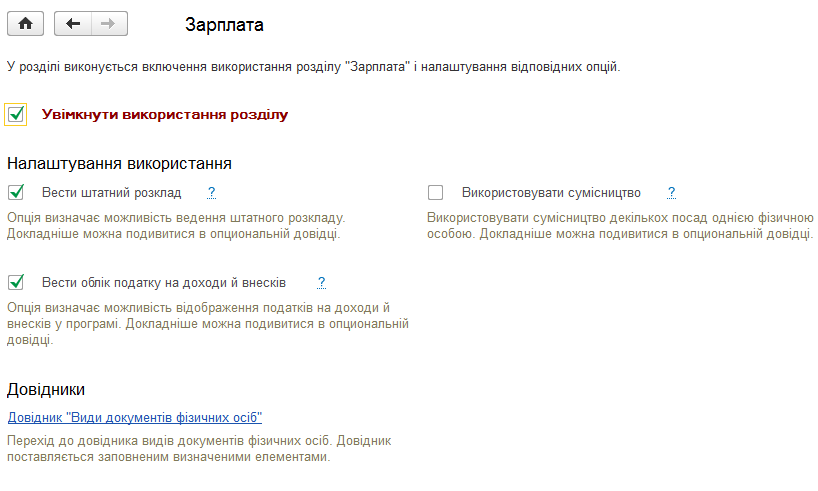
Описано налаштування кадрового обліку та розрахунків заробітної плати, а також призначення і доступ до довідників посад, видів робочого часу та документів фізичних осіб.. Посади. Види робочого часу. Види документів фізичних осіб
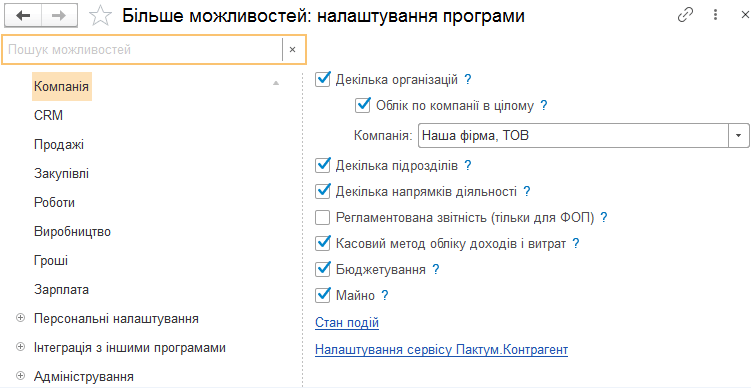
Описано налаштування розділу «Компанія» у BAS Малий бізнес: організації, рахунки, підрозділи, напрямки діяльності, співробітники та фізичні особи. Розглянуто також параметри звітності, касового методу, бюджетування й обліку майна.. Організації. Банківські рахунки. Підрозділи. Напрямки діяльності. План рахунків. Співробітники. Фізичні особи. Регламентована звітність. Касовий метод обліку доходів і витрат. Бюджетування. Майно. Інше
<b><i>Трансфертне ціноутворення</i></b> – це система визначення звичайної ціни товарів та/або результатів робіт (послуг) в операціях, визнаних відповідно до ст.39 ПКУ контрольованими (пп.14.1.251<sup>1</sup> ст.14 ПКУ).Загальні положення. Контрольовані операції та пов’язані особи. Методи визначення цін у контрольованих операціях. Коригування цін і податкових зобов’язань. Звітність у сфері трансфертного ціноутворення. Відповідальність
Звітність, пов’язану із застосуванням РРО, подають суб’єкти господарювання, які застосовують РРО або використовують розрахункові книжки під час здійснення розрахунків у сфері торгівлі, громадського харчування та послуг. Загальні положення. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів
У <b><i>Балансі (Форма № 1)</i></b> відображаються активи, зобов’язання та власний капітал підприємства. Баланс підприємства складається на кінець останнього дня звітного періоду.Документи
З прикладом відображення в типових конфігураціях операцій перерахунку податкового кредиту за підсумками року, а також із відображенням інформації про перерахунок у звітності, можна ознайомитися у статті Перерахунок пропорційного ПДВ за товарами та основними засобами.Загальні положення. Порядок проведення річного перерахунку. Підготовка до річного перерахунку. Визначення коефіцієнта розподілу податкового кредиту за підсумками звітного року (заповнення таблиці 1 додатка Д7). Перерахунок сум податкового кредиту за підсумками року (заповнення таблиці 2 додатка Д7). Перерахунок податкового кредиту для необоротних активів за підсумками 1, 2 і 3 років після року їх введення в експлуатацію (заповнення таблиці 3 додатка Д7). Відображення результатів річного перерахунку в Реєстрі податкових накладних і в декларації з ПДВ. Приклад здійснення річного перерахунку сум податкового кредиту. Документи
Розміри ставок податку на прибуток підприємств перелічені в загальній нормі – ст.151 ПКУ, яка застосовується з урахуванням п.10 підрозділу 4 розділу XX Перехідні положення ПКУ. У цій самій статті зазначені окремі платники податків, до прибутку (об’єкта оподаткування) яких застосовуються певні ставки (докладніше див. Ставки податку та порядок обчислення податку).Загальні положення. Правила застосування ставки податку на прибуток у розмірі 0%. Використання вивільнених коштів. Облік і звітність
Для того, щоб одночасно перепровести проведені та провести непроведені документи, необхідно скористатися процедурою "Проведення документів" з меню "Операції".
Фінансова звітність і консолідована фінансова звітність складається за Національними положеннями (стандартами) бухгалтерського обліку (НП(С)БО) або за Міжнародними стандартами фінансової звітності (МСФЗ) відповідно до законодавства.Види фінансової звітності та хто подає (ст.11, 12, 12<sup>1</sup> Закону про бухоблік). Періодичність складання фінансової звітності. Куди подається фінансова звітність. Строки подання фінансової звітності. Загальні вимоги до складання фінансової звітності. Відповідальність посадових осіб підприємств за порушення порядку ведення обліку та подання звітності. Документи